猜你想问
这份研报主要分析了什么内容?
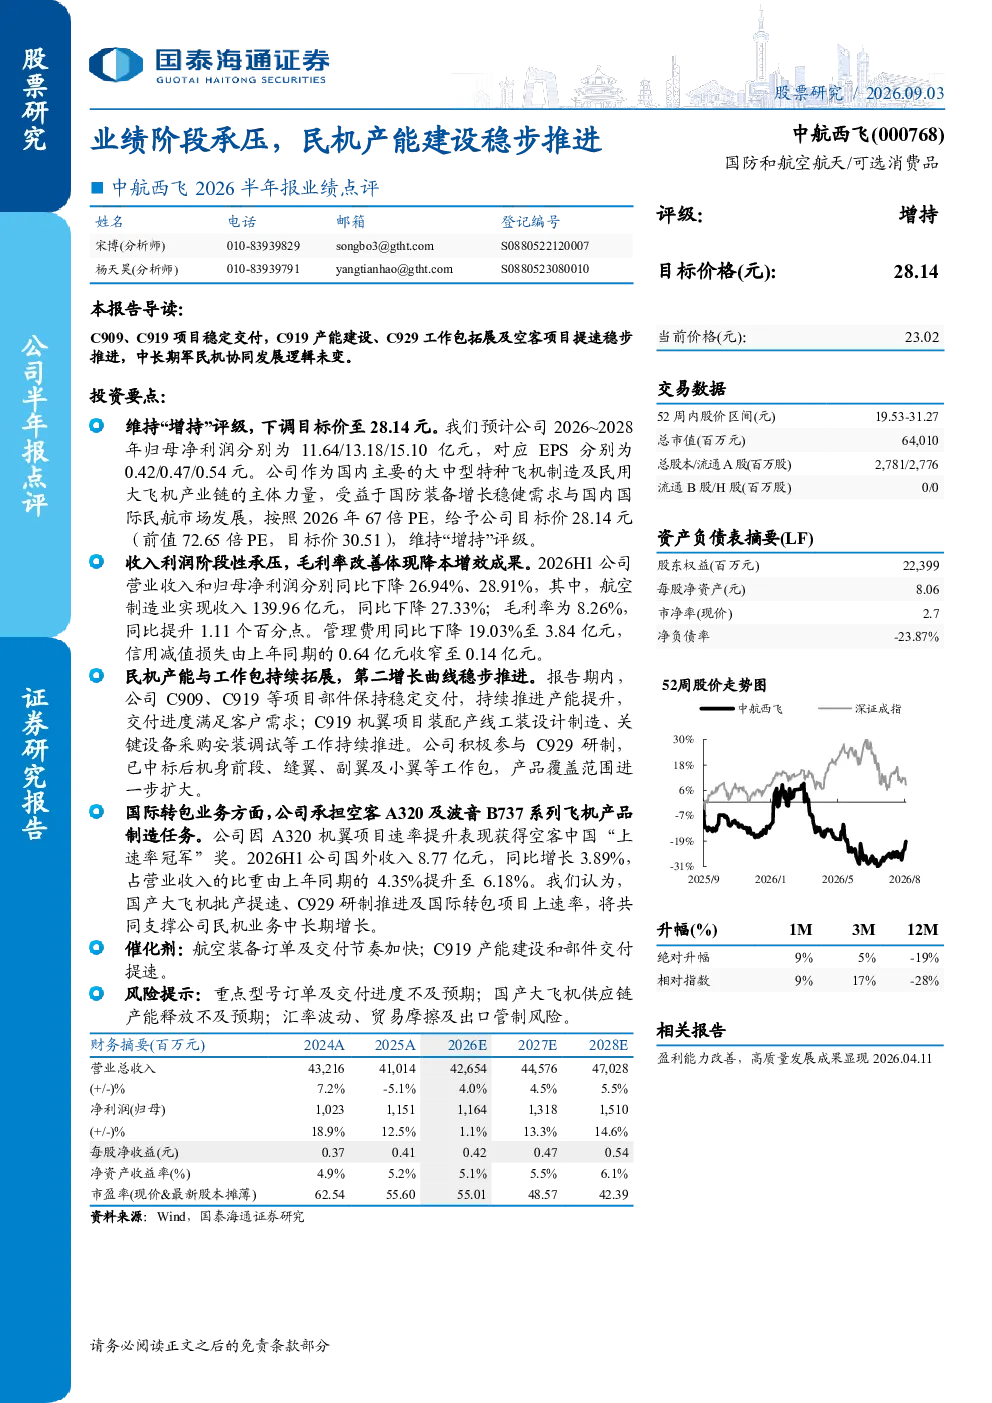
这份研报主要分析了2026年上半年中航西飞的业绩情况,指出业绩同比下降但毛利率改善,具体数据包括营业收入、归母净利润、航空制造业收入、毛利率、管理费用和信用减值损失的变化。同时,报告还探讨了民机业务、国际转包业务的中长期增长逻辑和催化剂。
航空制造业未来发展趋势如何?
航空制造业未来发展趋势向好,国产大飞机批产提速、C929研制推进以及国际转包项目上速率提升将共同支撑民机业务增长。C909、C919项目稳定交付,C919机翼项目产线建设推进,参与C929研制并中标相关工作包,产品覆盖范围扩大。国际转包业务也保持增长,承担空客A320及波音B737系列制造任务,获空客中国“上速率冠军”奖。
报告重点分析了哪些方面?
报告重点分析了中航西飞的民机业务和国际转包业务。民机业务方面,关注C909、C919项目的稳定交付和产能提升,C919机翼项目产线建设,以及参与C929研制的进展。国际转包业务方面,关注承担空客A320及波音B737系列制造任务,以及国外收入的增长情况。
当前航空装备市场状况如何?
当前航空装备市场状况积极,航空装备订单及交付节奏加快,C919产能建设和部件交付提速。中航西飞在国际转包业务方面也表现良好,国外收入同比增长3.89%至8.77亿元,占营业收入比重提升至6.18%。这些迹象表明市场需求稳定,企业产能释放逐步提升。
研报提到了哪些风险提示?
研报提示了几个主要风险:重点型号订单及交付进度不及预期,可能导致业绩受影响;国产大飞机供应链产能释放不及预期,可能影响整体交付效率;汇率波动、贸易摩擦及出口管制风险,可能对国际转包业务造成不利影响。这些风险需要投资者密切关注。
你可能感兴趣
2026半年报点评Q2盈利持续高增,产能建设稳步推进
中泰证券2026-09-02
2026半年报业绩点评高可靠元器件业务阶段承压,战略新兴和国际化领域取得进展
国泰海通证券2026-09-01
2024半年报点评:业绩受新开院及外部环境影响略承压,诊疗服务体系稳步建设
东吴证券2024-09-01
2024半年报点评:短期业绩有所承压,合规建设及创新研发持续推进
东吴证券2024-07-31
半年报点评:2024Q2业绩承压,全球化布局稳步推进
交通运输国盛证券2024-09-01
2025半年报点评:业绩有所承压,创新管线稳步推进
医药生物东吴证券2025-08-28
2026半年报点评:业绩承压,创新转型持续推进
医药生物西南证券2026-08-28
2025年中报点评:业绩短期承压,产能与渠道建设稳步推进
机械设备东吴证券2025-09-02
26Q1毛利率承压,稳步推进泰国产能建设
西部证券2026-05-13
2023年三季报点评:Q3业绩承压,产能建设持续推进
民生证券2023-10-30