猜你想问
这份研报的核心内容是什么?
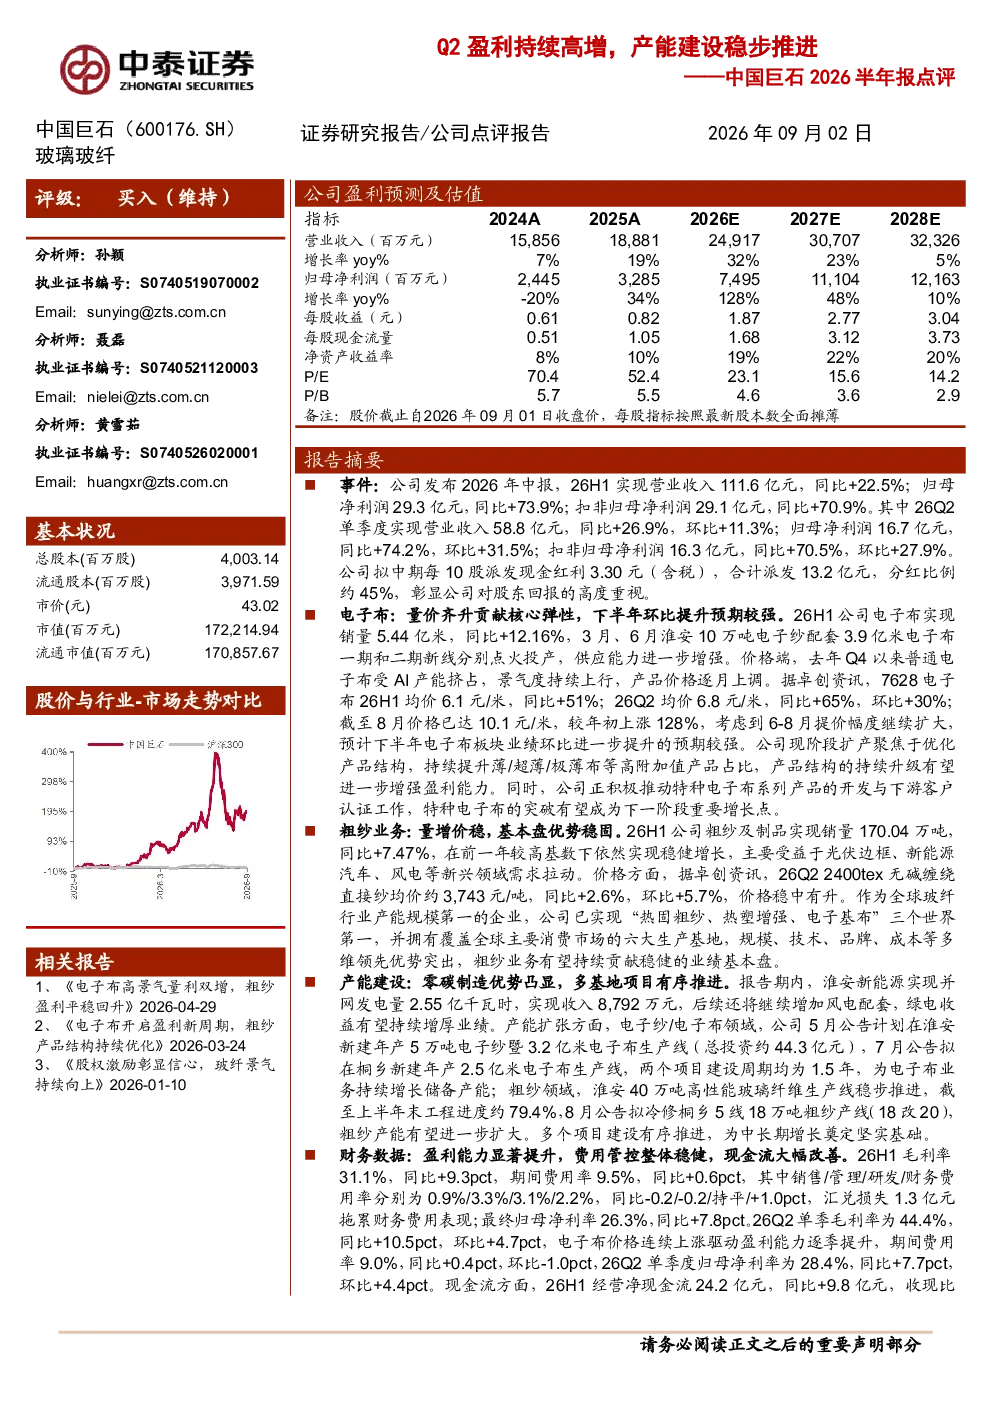
这份研报主要点评了2026年上半年公司业绩表现,指出公司实现营业收入111.6亿元(同比+22.5%),归母净利润29.3亿元(同比+73.9%)。Q2单季度营收58.8亿元(同比+26.9%),归母净利润16.7亿元(同比+74.2%)。报告还分析了电子布和粗纱业务的具体表现,以及产能建设的进展情况。
玻纤行业的发展趋势如何?
玻纤行业正朝着高附加值产品方向发展,特别是薄/超薄/极薄布和特种电子布。随着电子产业的快速发展,对高性能电子布的需求持续增长,推动行业向技术升级和产品差异化迈进。同时,绿色能源在玻纤生产中的应用也日益广泛,如淮安新能源项目的并网发电量为2.55亿千瓦时,有效增厚了公司业绩。未来,行业竞争将更加注重技术创新和品牌优势。
报告重点分析了哪些业务方向?
报告重点分析了公司的电子布和粗纱业务。电子布方面,销量达5.44亿米(同比+12.16%),价格显著提升,下半年业绩预期环比提升。公司聚焦高附加值产品升级,特种电子布开发为下一增长点。粗纱业务方面,销量170.04万吨(同比+7.47%),价格稳中有升,公司具备全球规模、技术、品牌等多维领先优势。
当前玻纤市场的现状如何?
当前玻纤市场呈现稳健发展态势,公司电子布和粗纱业务均保持良好增长。电子布价格同比大幅提升,显示出市场对高附加值产品的需求增加。粗纱业务在销量和价格上均表现稳定,公司凭借全球领先的规模和技术优势,稳坐玻纤产业头把交椅。产能建设稳步推进,为未来业绩增长奠定基础。
研报提到了哪些风险提示?
研报提示了几个潜在风险:一是下游需求不及预期,可能影响公司产品销售;二是新项目进度不及预期,可能延缓产能扩张;三是原料价格涨幅超预期,可能压缩公司利润空间。此外,报告还提到公司拟中期每10股派发现金红利3.30元(含税),合计派发13.2亿元,分红比例约45%,但未涉及投资建议或市场判断。
你可能感兴趣
2026半年报业绩点评业绩阶段承压,民机产能建设稳步推进
国泰海通证券2026-09-03
半年报点评:盈利持续高增,多项目稳步推进
建筑建材国盛证券2024-08-09
Q2盈利改善,产能建设稳步推进
轻工制造国金证券2026-09-04
九华旅游2026年半年报点评:Q2经营提速,项目建设稳步推进
国联民生证券2026-08-21
2024年半年报点评:盈利同比保持高增,新产能稳步推进
轻工制造民生证券2024-08-29
灵鸽科技2026半年报点评:26H1盈利短期承压,26H2项目集中交付放量有望持续高增
机械设备东吴证券2026-08-25
厦门象屿(600057)2026年半年报点评:26H1业绩稳健增长,造船业务持续高增,新战略与国际化稳步推进
华创证券2026-08-26
2026年半年报点评:Q2业绩超市场预期,工业配套电源+储能高增,盈利能力持续提升
机械设备东吴证券2026-08-12
半年报点评:全面完成降杠杆目标,新产能建设稳步推进
基础化工国信证券2022-08-31
盈利能力持续提升,产能建设稳步推进
机械设备长城证券2023-04-25