猜你想问
京新药业2026半年报核心内容是什么?
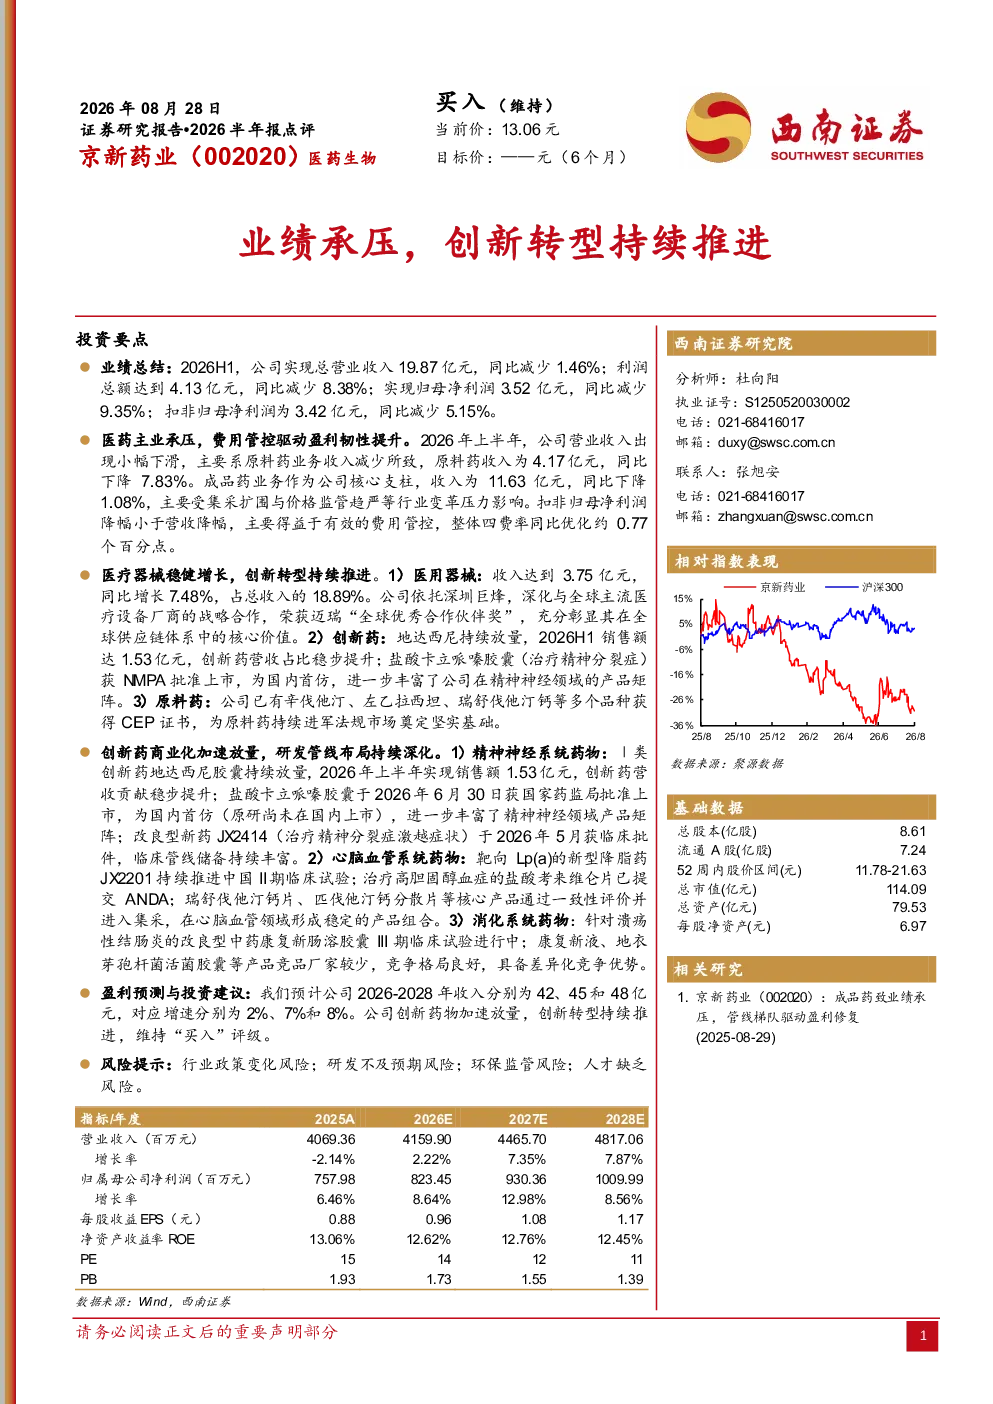
京新药业2026年上半年业绩承压,但创新转型持续推进。原料药业务收入下滑7.83%,成品药业务受集采影响收入下降1.08%,扣非归母净利润降幅小于营收降幅,主要得益于费用管控,四费率同比优化0.77个百分点。医疗器械收入同比增长7.48%,创新药地达西尼持续放量,盐酸卡立哌嗪胶囊获批上市,原料药辛伐他汀、左乙拉西坦等获CEP证书,研发管线持续丰富。
医药生物行业发展趋势如何?
医药生物行业持续向创新驱动转型,集采政策常态化影响仿制药市场,但创新药和高端医疗器械需求稳定增长。企业需加强研发投入,拓展国际市场,提升产品竞争力。原料药领域法规趋严,CEP证书成为进入欧洲等市场的重要门槛。医疗器械国产替代加速,与设备厂商合作深化全球布局。
京新药业报告重点分析了哪些方向?
报告重点分析了京新药业在原料药、成品药、医疗器械、创新药四个业务板块的表现。原料药业务面临收入下滑压力,但通过获取CEP证书布局法规市场。成品药受集采影响,利润端表现优于营收端。医疗器械业务增长稳健,依托深圳巨烽深化全球合作。创新药管线丰富,地达西尼和卡立哌嗪获批上市,提升产品矩阵。
当前医药生物市场现状如何?
当前医药生物市场呈现分化态势,仿制药利润空间受集采挤压,但创新药和高端医疗器械仍保持较高增长。行业政策持续收紧,环保监管趋严,对中小企业生存构成挑战。企业普遍加强费用管控,提升运营效率。研发管线成为核心竞争力,精神神经、心脑血管、消化系统等领域成为热点方向。
研报提示了哪些风险?
研报提示的风险包括行业政策变化,如集采范围扩大、医保控费政策调整等;研发不及预期,创新药临床试验失败或审批延迟;环保监管趋严,可能面临生产限制;人才缺乏,高端研发和营销人才短缺可能影响企业长远发展。
你可能感兴趣
2024半年报点评:短期业绩有所承压,合规建设及创新研发持续推进
东吴证券2024-07-31
2026半年报业绩点评业绩阶段承压,民机产能建设稳步推进
国泰海通证券2026-09-03
2025半年报点评:业绩有所承压,创新管线稳步推进
医药生物东吴证券2025-08-28
百诚医药:业绩承压,持续推进创新转型
国信证券2025-11-06
2018年一季报点评:舒泰清增速超过50%,苏肽生承压,创新转型持续推进
医药生物东兴证券2018-04-25
西部超导2026半年报点评:业绩阶段性承压,持续深挖新域新质市场需求
国泰海通证券2026-08-29
2024半年报点评:转型期业绩承压,数据要素持续推进
信息技术东吴证券2024-09-02
半年报点评:业绩增速暂时承压,支付产业链整合持续推进
信息技术华创证券2017-08-29
半年报点评:Q2业绩承压,渠道变革持续推进
建筑建材国盛证券2024-09-01
半年报点评:25Q2业绩短期承压,海外本土化布局持续推进
医药生物国盛证券2025-09-13