猜你想问
华熙生物2026年半年报核心内容有哪些?
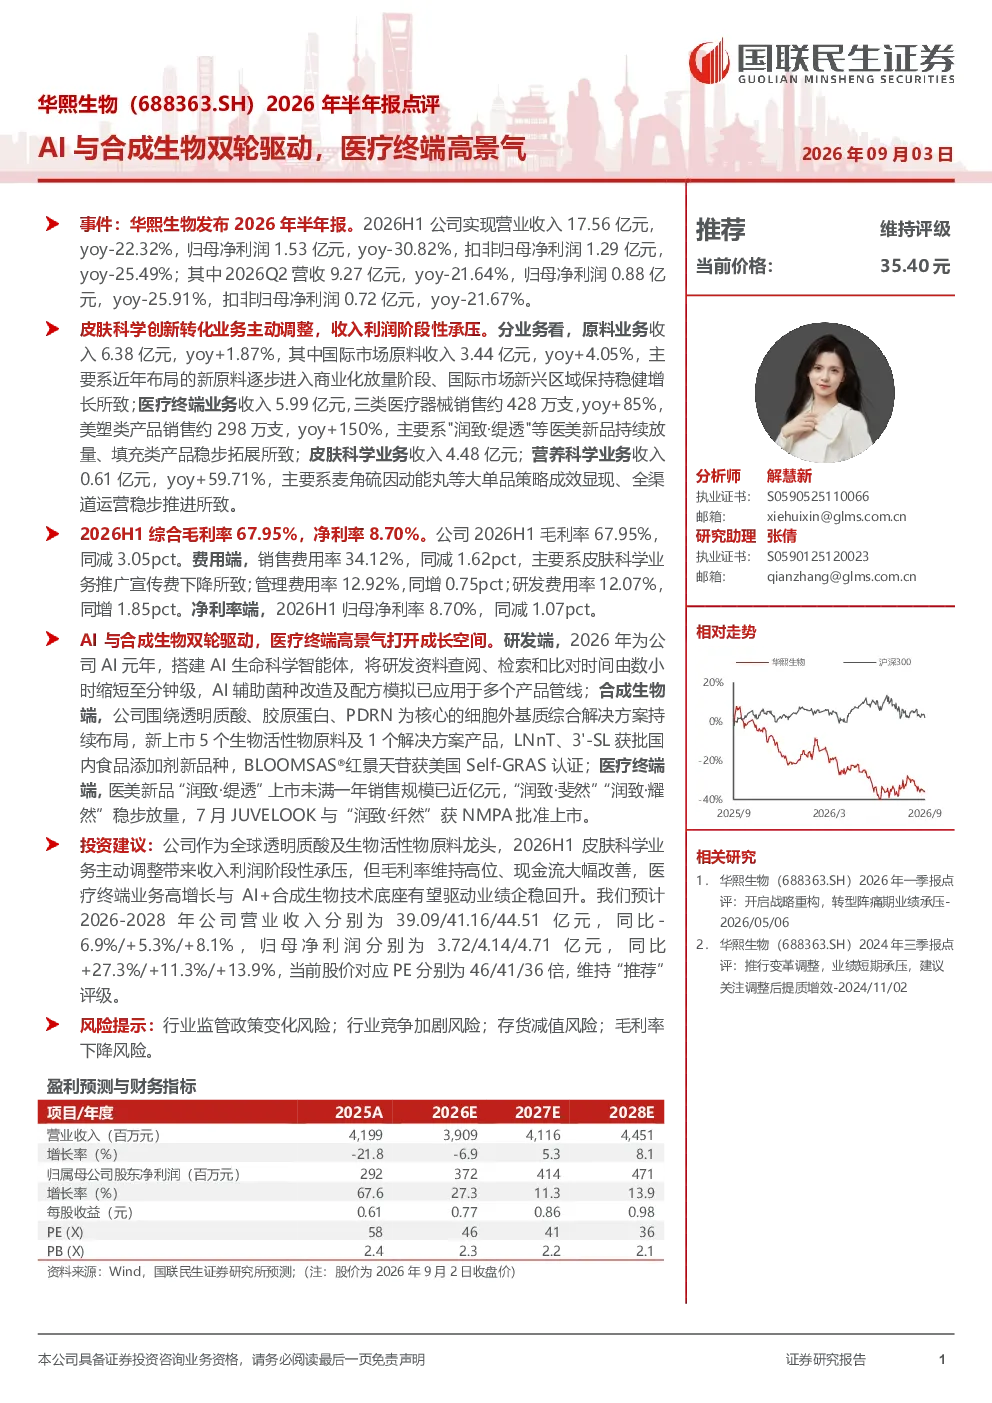
华熙生物2026年半年报显示,公司实现营业收入17.56亿元,同比下降22.32%,归母净利润1.53亿元,同比下降30.82%。原料业务收入6.38亿元,同比增长1.87%;医疗终端业务收入5.99亿元,同比增长85%;皮肤科学业务收入4.48亿元;营养科学业务收入0.61亿元,同比增长59.71%。综合毛利率67.95%,同比下降3.05个百分点;净利率8.70%,同比下降1.07个百分点。销售费用率34.12%,同比下降1.62个百分点;管理费用率12.92%,同比上升0.75个百分点;研发费用率12.07%,同比上升1.85个百分点。AI与合成生物技术双轮驱动,医疗终端业务高景气度打开成长空间。公司2026年将AI技术应用于研发,缩短研发时间,并应用于菌种改造及配方模拟;合成生物端持续布局透明质酸、胶原蛋白、PDRN等细胞外基质综合解决方案,新上市多个生物活性物原料及解决方案产品;医疗终端业务方面,“润致·缇透”等医美新品持续放量,7月“润致·纤然”获NMPA批准上市。
AI与合成生物技术如何驱动华熙生物发展?
华熙生物通过AI与合成生物技术实现双轮驱动。AI技术应用于研发,缩短研发时间,并应用于菌种改造及配方模拟,提升研发效率。合成生物端持续布局透明质酸、胶原蛋白、PDRN等细胞外基质综合解决方案,新上市多个生物活性物原料及解决方案产品。这些技术的应用有助于公司推出更多创新产品,满足市场需求,提升竞争力。此外,AI与合成生物技术的结合也推动了公司在原料业务和医疗终端业务的协同发展,为未来的增长奠定基础。
华熙生物医疗终端业务重点分析方向是什么?
华熙生物医疗终端业务重点在于高景气度的发展。公司“润致·缇透”等医美新品持续放量,7月“润致·纤然”获NMPA批准上市,进一步拓展了医疗终端产品的市场覆盖。这些产品的成功上市和放量,反映了公司医疗终端业务的强劲增长势头。未来,公司将继续加大在医疗终端业务的投资,推出更多创新产品,满足消费者需求,推动业务持续增长。
当前华熙生物的市场现状如何?
华熙生物2026年半年报显示,公司营业收入17.56亿元,同比下降22.32%,归母净利润1.53亿元,同比下降30.82%。尽管整体收入和利润有所下降,但原料业务收入6.38亿元,同比增长1.87%;医疗终端业务收入5.99亿元,同比增长85%。这表明公司在医疗终端业务方面表现强劲,成为重要的增长引擎。综合毛利率67.95%,同比下降3.05个百分点;净利率8.70%,同比下降1.07个百分点。费用端,销售费用率34.12%,同比下降1.62个百分点;管理费用率12.92%,同比上升0.75个百分点;研发费用率12.07%,同比上升1.85个百分点。这些数据反映了公司在成本控制和研发投入方面的努力。
华熙生物研报中的风险提示有哪些?
华熙生物研报中提示的风险包括行业监管政策变化风险、行业竞争加剧风险、存货减值风险、毛利率下降风险。行业监管政策的变化可能对公司业务产生不利影响,行业竞争加剧可能导致市场份额下降,存货减值风险可能影响公司资产质量,毛利率下降风险可能影响公司盈利能力。这些风险需要公司密切关注并采取相应措施进行管理,以降低潜在损失。