猜你想问
招商证券2026年半年报核心内容有哪些?
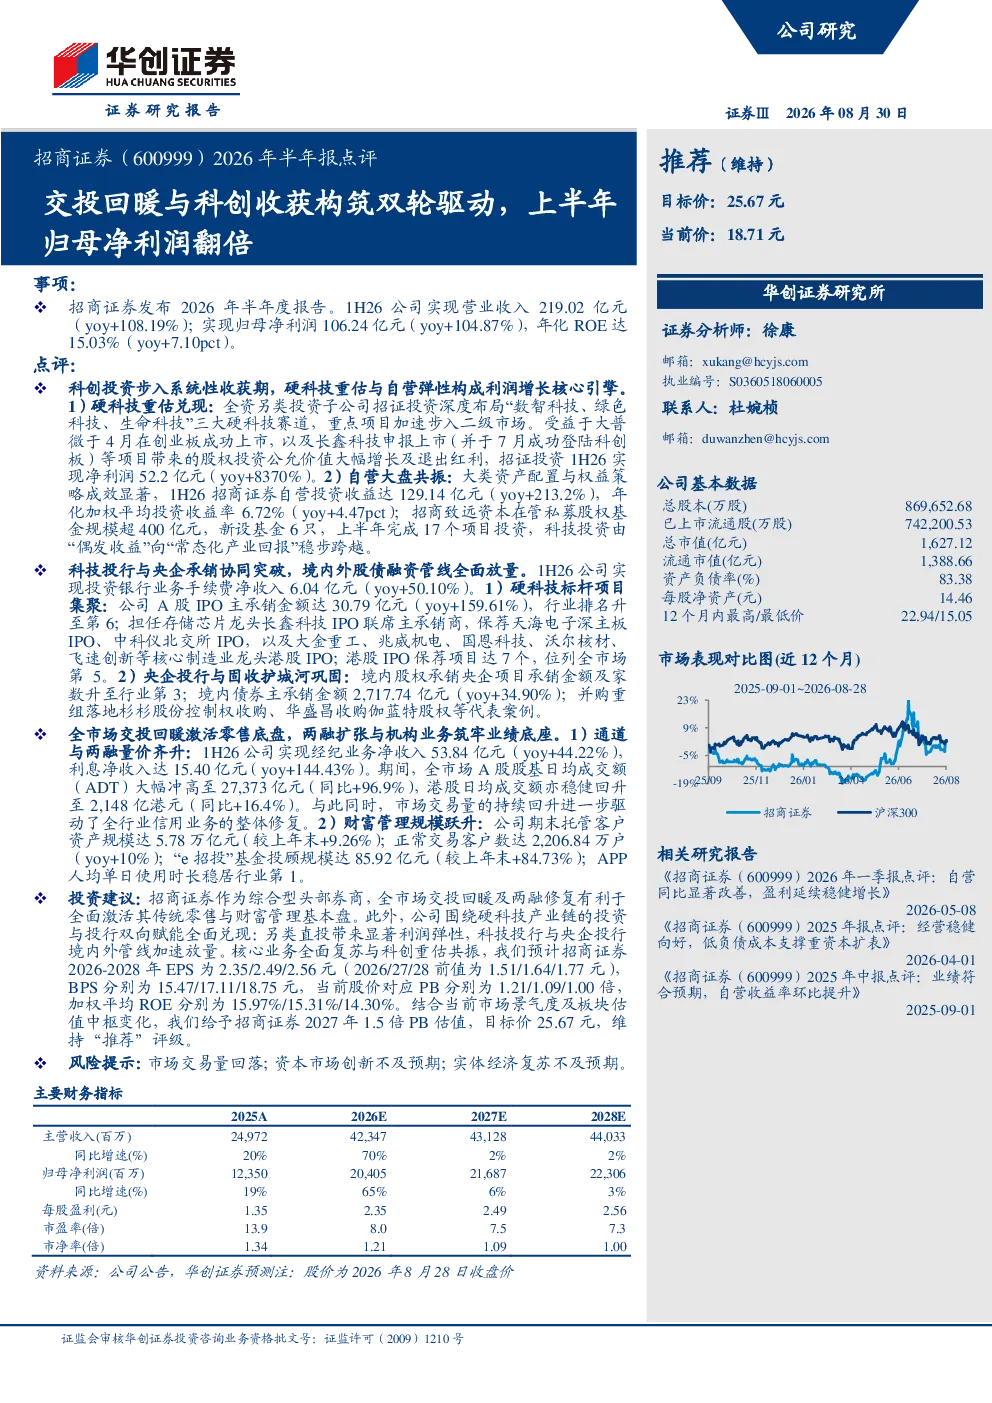
招商证券2026年半年报显示,公司上半年业绩显著增长,归母净利润同比增长104.87%至106.24亿元,年化ROE达15.03%。报告核心观点包括科创投资收益显著,全资子公司招证投资通过硬科技赛道布局,重点项目上市带来股权投资公允价值大幅增长及退出红利,实现净利润52.2亿元,同比增长8370%。自营投资收益达129.14亿元,同比增长213.2%,年化加权平均投资收益率6.72%。投行业务突破,投资银行业务手续费净收入同比增长50.10%至6.04亿元。A股IPO主承销金额达30.79亿元,行业排名升至第6;担任长鑫科技IPO联席主承销商,保荐多个制造业龙头港股IPO。央企投行与固收业务稳健,境内股权承销央企项目升至行业第3,债券主承销金额同比增长34.90%至2,717.74亿元。经纪业务复苏,经纪业务净收入同比增长44.22%至53.84亿元,利息净收入同比增长144.43%至15.40亿元。全市场A股股基日均成交额同比增长96.9%至27,373亿元,港股日均成交额同比增长16.4%至2,148亿港元。财富管理规模跃升,期末托管客户资产规模达5.78万亿元,正常交易客户数同比增长10%至2,206.84万户。
报告中的硬科技赛道布局有何亮点?
报告显示,招商证券全资子公司招证投资通过硬科技赛道布局,重点项目上市带来股权投资公允价值大幅增长及退出红利,实现净利润52.2亿元,同比增长8370%。这表明公司在科技创新领域的投资策略取得了显著成效,硬科技赛道成为公司净利润增长的重要驱动力。自营投资收益也达129.14亿元,同比增长213.2%,年化加权平均投资收益率6.72%,进一步印证了公司在投资领域的稳健表现。这些亮点反映了招商证券在科技创新领域的战略眼光和投资能力,为公司业绩增长提供了有力支撑。
报告对投行业务有何重点分析?
报告对投行业务的重点分析显示,招商证券投资银行业务手续费净收入同比增长50.10%至6.04亿元。公司在A股IPO主承销金额方面表现突出,达30.79亿元,行业排名升至第6。此外,招商证券还担任了长鑫科技IPO的联席主承销商,并保荐多个制造业龙头企业的港股IPO。在央企投行与固收业务方面,公司境内股权承销央企项目升至行业第3,债券主承销金额同比增长34.90%至2,717.74亿元。这些数据表明,招商证券在投行业务方面取得了显著突破,业务结构优化,市场竞争力增强。
当前市场对招商证券有何现状判断?
当前市场对招商证券的现状判断显示,公司上半年业绩显著增长,归母净利润同比增长104.87%至106.24亿元,年化ROE达15.03%。全市场A股股基日均成交额同比增长96.9%至27,373亿元,港股日均成交额同比增长16.4%至2,148亿港元。这些数据表明,招商证券在市场回暖的背景下,业务表现强劲,市场对其业绩增长的认可度较高。同时,公司经纪业务净收入同比增长44.22%至53.84亿元,利息净收入同比增长144.43%至15.40亿元,显示出公司在经纪业务和财富管理领域的复苏态势。
研报提示了哪些风险因素?
研报提示的风险因素包括市场交易量回落、资本市场创新不及预期、实体经济复苏不及预期。这些风险因素可能对公司未来的业绩表现产生影响。市场交易量回落可能导致公司经纪业务收入下降,资本市场创新不及预期可能影响公司投行业务的发展,而实体经济复苏不及预期则可能对公司财富管理业务的增长造成压力。因此,投资者在关注公司业绩增长的同时,也需要关注这些潜在风险因素,以便做出更全面的投资决策。