猜你想问
云南铜业最新研报核心内容是什么?
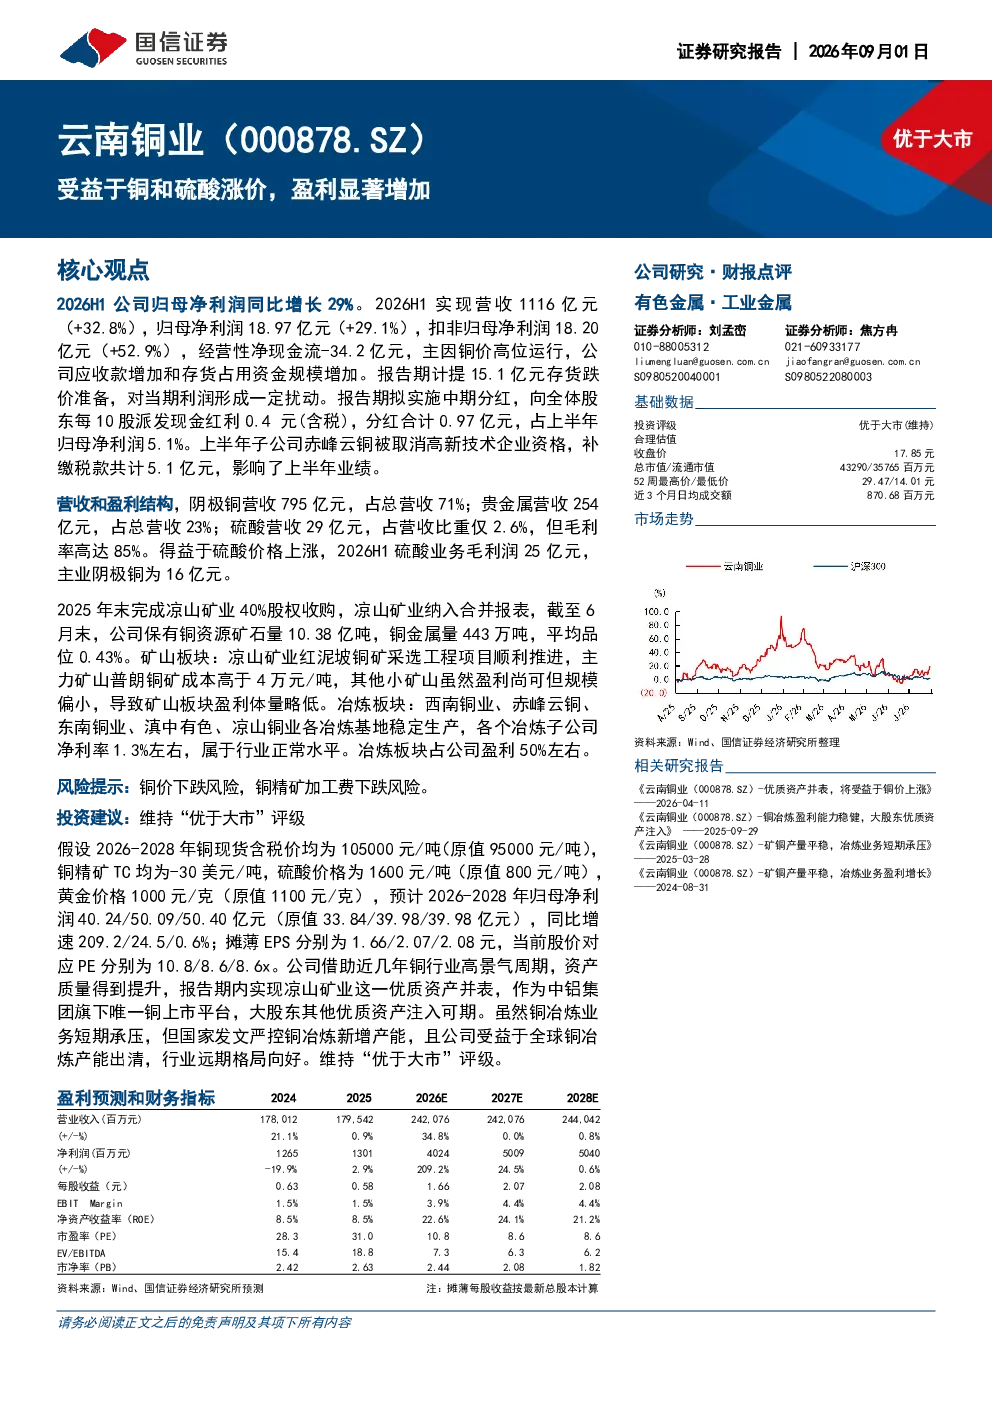
云南铜业2026H1归母净利润同比增长29%,实现营收1116亿元(+32.8%),归母净利润18.97亿元(+29.1%),扣非归母净利润18.20亿元(+52.9%)。报告期计提15.1亿元存货跌价准备,拟实施中期分红,每10股派发现金红利0.4元(含税)。子公司赤峰云铜被取消高新技术企业资格,补缴税款5.1亿元,影响业绩。
铜行业发展趋势如何?
铜行业受益于全球高景气周期,云南铜业凭借凉山矿业并表,资产质量提升。硫酸业务毛利率高达85%,毛利润25亿元。冶炼板块净利率1.3%左右,占公司盈利50%。国家严控新增产能,全球铜冶炼产能出清,行业远期格局向好。
研报重点分析了哪些方向?
研报重点分析了云南铜业的营收和盈利结构,阴极铜营收795亿元(71%),贵金属营收254亿元(23%),硫酸营收29亿元(2.6%)。矿山板块凉山矿业资源丰富,红泥坡铜矿项目推进顺利。冶炼板块各基地稳定生产,但短期成本承压。
当前铜市场现状如何?
2026H1公司经营性净现金流-34.2亿元,主因铜价高位运行导致应收款增加和存货占用资金规模增加。硫酸业务毛利润25亿元,阴极铜毛利润16亿元。铜精矿长单加工费为0美元/吨,冶炼企业压力较大。
研报提示了哪些风险?
研报提示铜价下跌风险和铜精矿加工费下跌风险。2026年铜价每上涨10000元/吨,公司归母净利润增加5.3亿元;铜精矿加工费每增加10美元/吨,归母净利润增加5.2亿元。
你可能感兴趣
受益于铜和硫酸涨价,盈利显著增加
国信证券2026-08-30
受益于铜和硫酸涨价,主营业务利润显著提升
国信证券2026-08-27
受益于铜、钼、硫酸等价格上涨,业绩再创新高
中邮证券2026-07-30
铜、镍等矿产储量持续增加,受益旺季和降息涨价弹性大
国泰海通证券2025-08-22
2021年半年度业绩预告点评:受益于产能扩张和产品涨价,公司盈利高增
基础化工民生证券2021-07-19
有色金属行业:重视铜锌冶炼加工费回升和硫酸涨价的投资机会
有色金属信达证券2021-08-17
佰维存储 受益于存储涨价周期 Q2盈利能力持续提升
未知机构2026-08-25
长江电新多氟多2026年一季报分析6F受益于涨价趋势锂电池盈利积极改善
未知机构2026-04-24
受益于DDR4涨价分销盈利能力改善,自研企业级存储模组进展顺利
中邮证券2025-06-25
长江电新多氟多2026年一季报分析6F受益于涨价趋势锂电池盈利积极改
未知机构2026-04-24