猜你想问
这份研报的核心内容是什么?
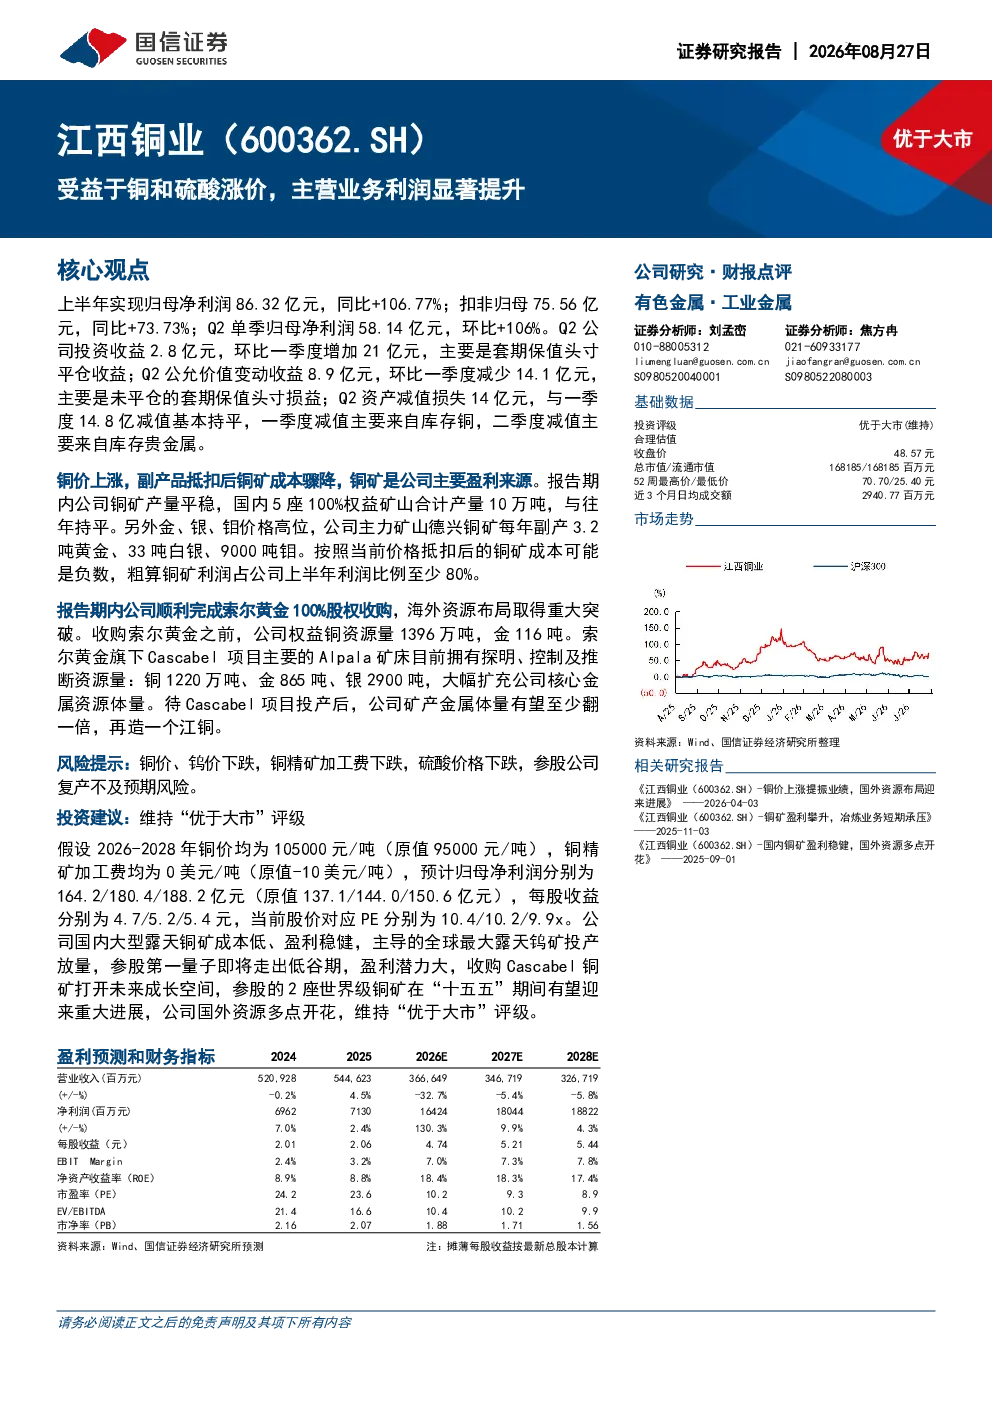
这份研报指出,公司上半年业绩显著提升,主要得益于铜和硫酸价格上涨。铜矿成本骤降,铜矿利润占上半年利润比例至少80%。公司还顺利完成索尔黄金收购,海外资源布局取得重大突破,铜资源量有望翻倍。国内5座100%权益矿山合计产量10万吨,与往年持平。权益铜资源量1396万吨,金116吨。索尔黄金旗下Cascabel项目探明、控制及推断资源量:铜1220万吨、金865吨、银2900吨。
铜行业的发展趋势如何?
铜行业的发展趋势显示,铜价和硫酸价格上涨对公司业绩有显著正向影响。公司国内大型露天铜矿成本低、盈利稳健,主导的全球最大露天钨矿投产放量,参股第一量子即将走出低谷期,盈利潜力大。收购Cascabel铜矿打开未来成长空间,参股的2座世界级铜矿在“十五五”期间有望迎来重大进展。公司国外资源多点开花,显示出铜行业未来增长潜力较大。
研报重点分析了哪些方向?
研报重点分析了公司业绩提升的核心驱动因素,即铜和硫酸价格上涨带来的利润增长。同时,报告详细分析了公司国内铜矿的成本优势、产量情况以及海外资源布局,特别是索尔黄金收购带来的资源量大幅提升。此外,报告还关注了公司参股的第一量子和世界级铜矿的未来发展前景,以及公司整体盈利预测和风险提示。
当前市场对铜行业的判断是怎样的?
当前市场对铜行业的判断显示,铜价和硫酸价格上涨对相关企业业绩有显著提振作用。公司凭借其成本优势和资源布局,在当前市场环境下表现突出。国内铜矿产量稳定,海外资源扩张取得进展,显示出铜行业具有一定的增长韧性。同时,报告也提示了铜价、钨价、铜精矿加工费下跌以及硫酸价格下跌等风险因素,需要关注市场波动带来的影响。
研报提到了哪些风险提示?
研报提示了多项风险因素,包括铜价、钨价下跌可能对公司业绩造成负面影响;铜精矿加工费下跌会影响公司盈利能力;硫酸价格下跌也会对部分业务产生影响。此外,参股公司复产不及预期风险也可能对公司整体业绩造成影响。这些风险因素需要投资者密切关注,以便及时调整投资策略。