猜你想问
这份研报的核心内容是什么?
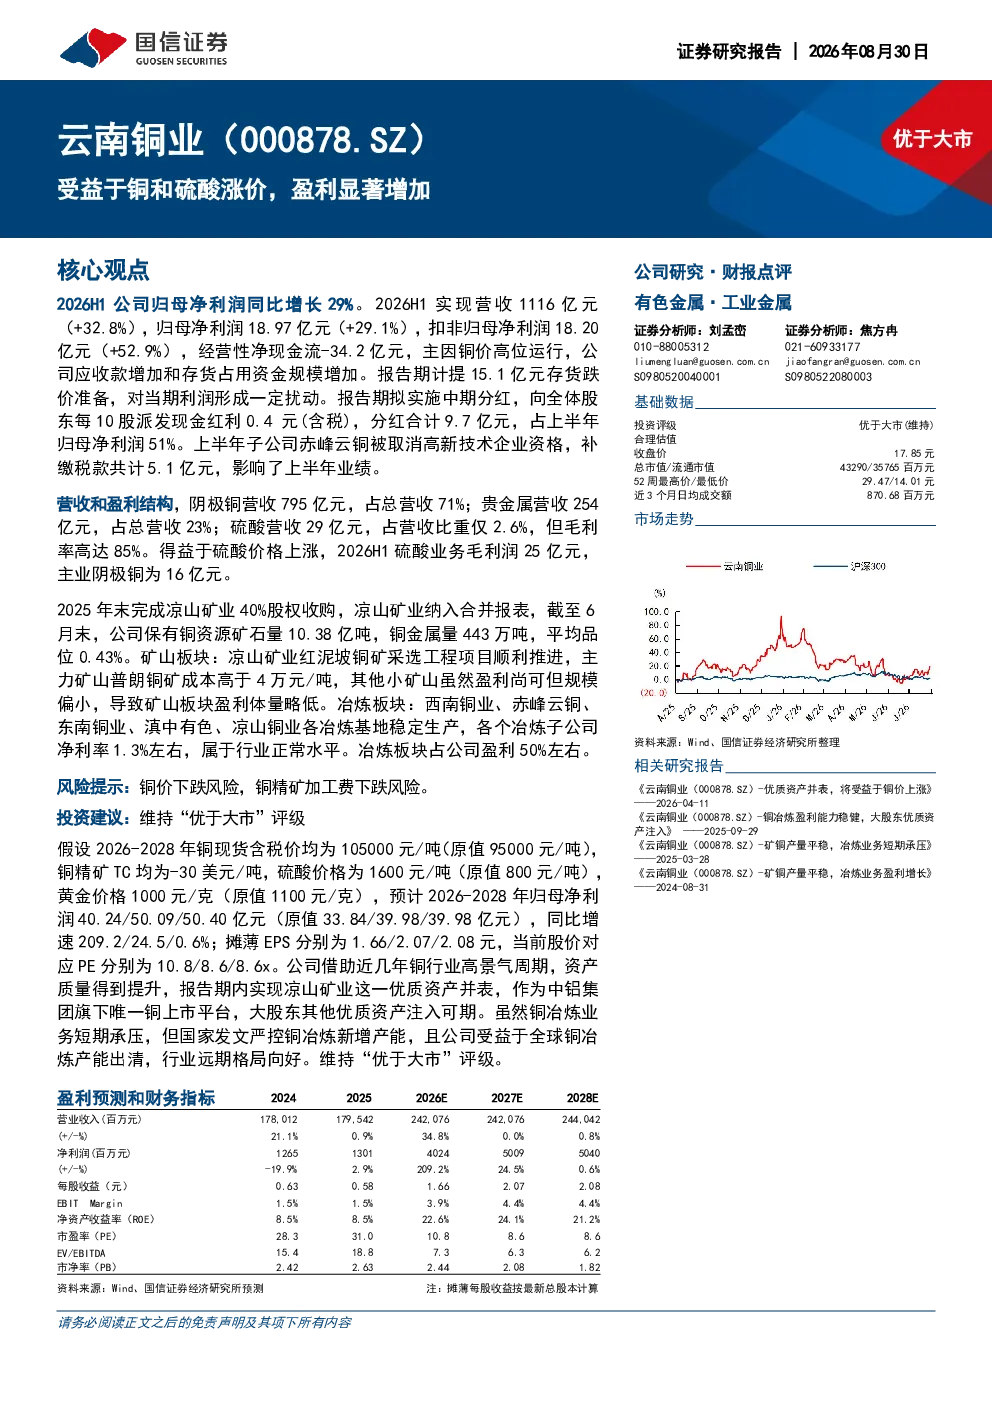
该研报显示,公司2026H1归母净利润同比增长29%,营收1116亿元(+32.8%),归母净利润18.97亿元(+29.1%),主要受益于铜和硫酸价格上涨。报告期计提15.1亿元存货跌价准备,主因铜价高位运行导致应收款和存货增加;子公司赤峰云铜被取消高新技术企业资格,补缴税款5.1亿元。报告期拟中期分红,每10股派发现金红利0.4元(含税),合计9.7亿元,占上半年归母净利润51%
铜行业的发展趋势如何?
铜行业目前处于高景气周期,主要受全球基建需求、新能源应用等因素驱动。公司凭借铜和硫酸价格上涨显著提升盈利能力,但需关注铜价波动风险。从产业链看,上游铜精矿供应受限可能支撑价格,下游应用领域持续拓展为行业增长提供动力。未来需关注铜价周期性波动及精矿加工费变化对行业盈利的影响
研报重点分析了哪些方面?
研报重点分析了公司营收和盈利结构,阴极铜营收795亿元(占比71%),硫酸营收29亿元(占比2.6%但毛利率高达85%;矿山板块盈利体量略低,普朗铜矿成本高于4万元/吨;冶炼板块净利率1.3%左右,占公司盈利50%。此外,凉山矿业40%股权收购并表后,公司铜资源储量达10.38亿吨,铜金属量443万吨,平均品位0.43%
当前铜市场现状如何?
当前铜市场呈现供需紧平衡状态,全球精炼铜产量增长缓慢,而需求端受电动汽车、电力设备等领域拉动。公司铜业务受益于价格上涨,但面临成本压力,普朗铜矿成本较高。硫酸业务毛利率极高,贡献显著利润。整体看,铜价高位运行但存在波动风险,行业格局向头部企业集中
研报提示了哪些风险?
研报提示的主要风险包括铜价下跌风险,若铜价大幅回落将直接影响公司盈利水平;铜精矿加工费下跌风险,这将压缩冶炼板块利润空间。此外,报告期公司计提15.1亿元存货跌价准备,反映铜价高位运行下应收款和存货存在减值风险;子公司赤峰云铜被取消高新技术企业资格,需补缴税款5.1亿元,增加财务负担