猜你想问
蔚来汽车2Q26的盈利能力表现如何?
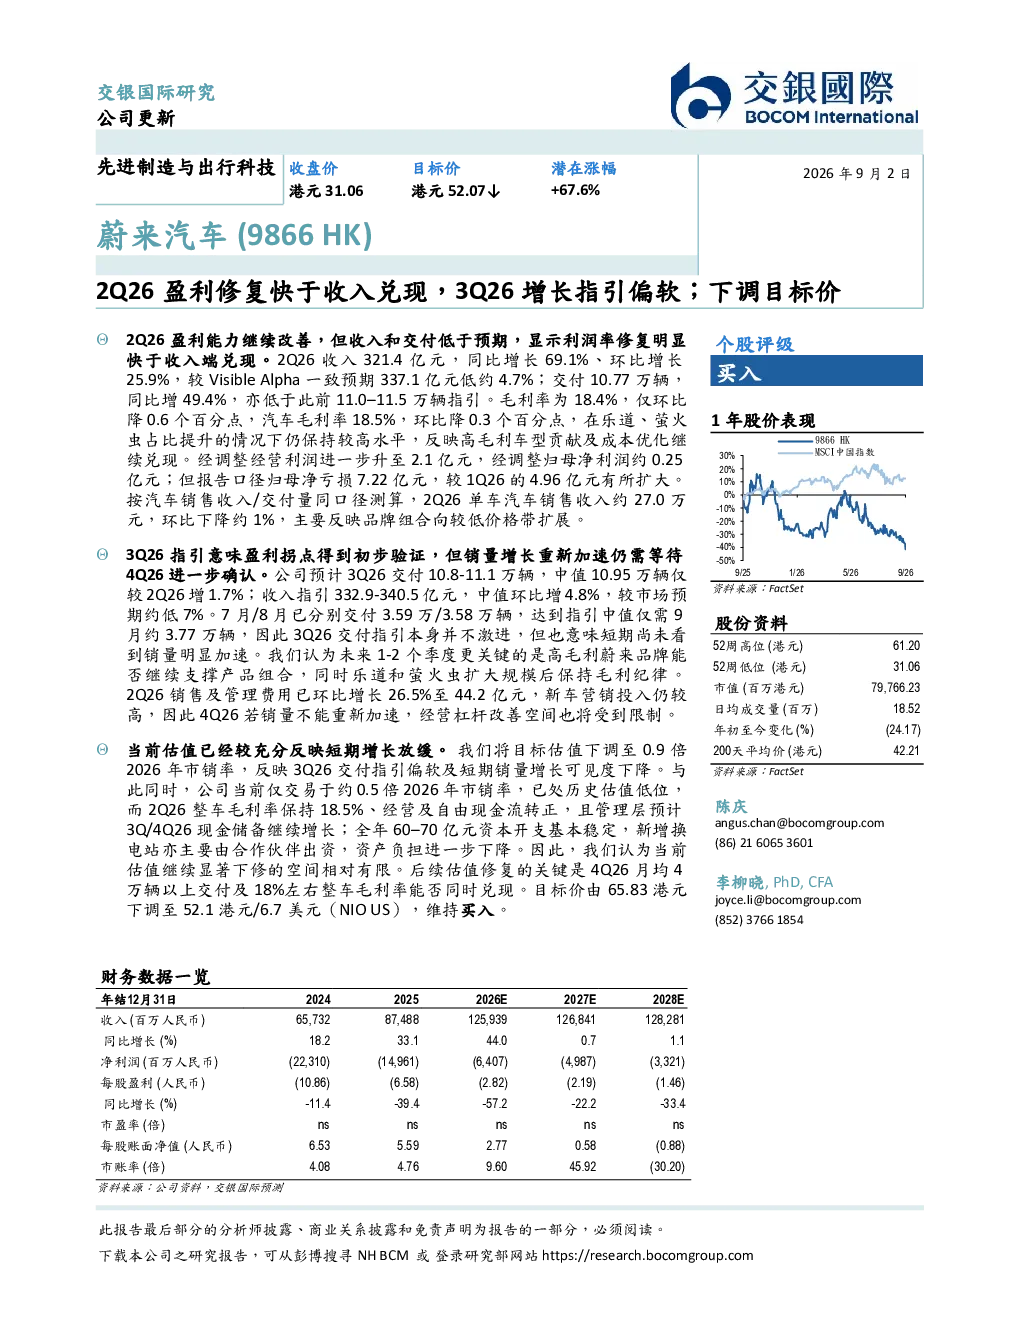
2Q26蔚来汽车盈利能力继续改善,但收入和交付低于预期,显示利润率修复明显快于收入端兑现。收入321.4亿元,同比增长69.1%、环比增长25.9%,低于预期337.1亿元约4.7%;交付10.77万辆,同比增49.4%,低于此前11.0–11.5万辆指引。毛利率为18.4%,汽车毛利率18.5%,环比下降0.6和0.3个百分点,仍保持较高水平,反映高毛利车型贡献及成本优化。经调整经营利润升至2.1亿元,经调整归母净利润约0.25亿元,但报告口径归母净亏损7.22亿元,较1Q26扩大。单车汽车销售收入约27.0万元,环比下降约1%,主要反映品牌组合向较低价格带扩展。
3Q26蔚来汽车的增长指引是否乐观?
3Q26蔚来汽车的增长指引偏软。公司预计3Q26交付10.8-11.1万辆,中值10.95万辆仅较2Q26增1.7%;收入指引332.9-340.5亿元,中值环比增4.8%,低于市场预期。7月/8月已分别交付3.59万/3.58万辆,达到指引中值仅需9月约3.77万辆,因此3Q26交付指引本身不激进,短期销量未见明显加速。未来1-2个季度关键在于高毛利蔚来品牌能否继续支撑产品组合,同时乐道和萤火虫扩大规模后保持毛利纪律。2Q26销售及管理费用环比增长26.5%至44.2亿元,新车营销投入仍较高,4Q26若销量不能重新加速,经营杠杆改善空间受限。
报告对蔚来汽车赛道的分析重点是什么?
报告重点分析了蔚来汽车在赛道的竞争力和发展趋势。2Q26整车毛利率保持18.5%、经营及自由现金流转正,显示其成本优化和高毛利车型贡献能力。未来关键在于高毛利蔚来品牌能否继续支撑产品组合,同时乐道和萤火虫扩大规模后保持毛利纪律。此外,报告关注到公司销售及管理费用环比增长26.5%至44.2亿元,新车营销投入仍较高,4Q26若销量不能重新加速,经营杠杆改善空间受限。赛道整体来看,电动化转型加速,竞争加剧,企业需在技术创新、成本控制和品牌建设上持续发力。
当前蔚来汽车的市场表现如何?
当前蔚来汽车的市场表现呈现分化。一方面,2Q26盈利能力改善明显,毛利率保持较高水平,经营及自由现金流转正,显示其盈利能力得到初步验证。另一方面,收入和交付低于预期,短期销量未见明显加速,3Q26增长指引偏软,市场对其未来增长可见度有所下降。公司当前交易于约0.5倍2026年市销率,已处历史估值低位,但估值已较充分反映短期增长放缓。市场需关注其4Q26销量能否重新加速及整车毛利率能否维持在18%左右。
研报提示蔚来汽车面临哪些风险?
研报提示蔚来汽车面临的主要风险包括:短期销量增长可见度下降,3Q26交付指引偏软,未来增长仍需市场进一步验证;品牌组合向较低价格带扩展可能影响单车销售收入;新车营销投入较高,若销量不能重新加速,经营杠杆改善空间受限;高毛利车型占比变化及新业务乐道和萤火虫的规模化扩张可能影响整体毛利率水平;行业竞争加剧,技术创新和成本控制压力持续存在。