猜你想问
这份研报的核心内容是什么?
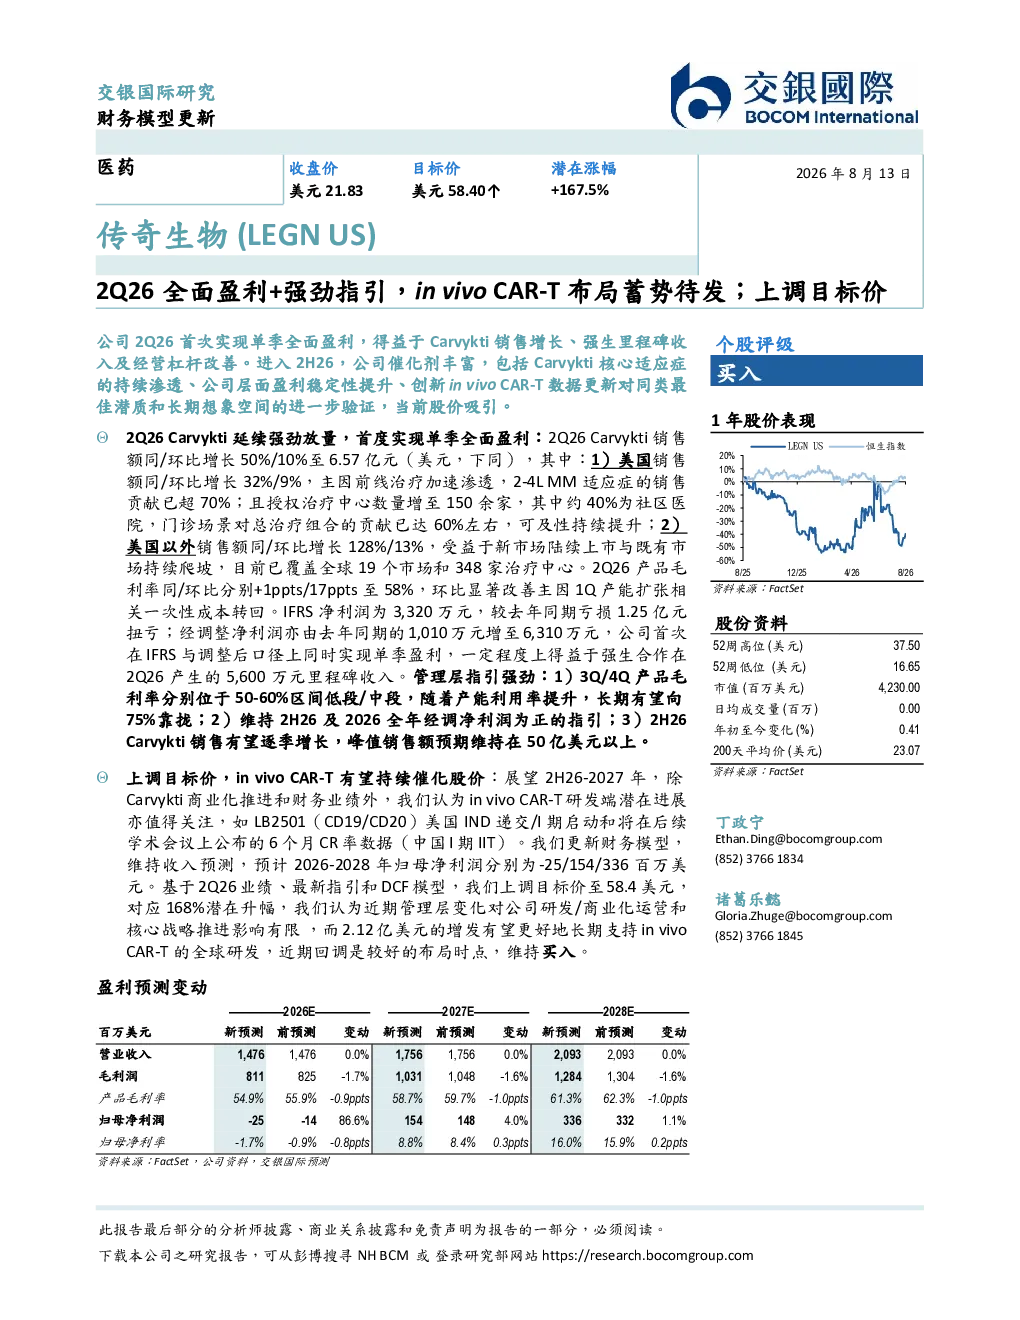
本报告聚焦传奇生物2026年第二季度财报,核心内容为首次实现单季全面盈利。主要得益于Carvykti销售增长、强生里程碑收入及经营杠杆改善。Carvykti销售额同/环比增长50%/10%至6.57亿美元,其中美国销售额同/环比增长32%/9%,2-4L MM适应症销售贡献超70%,授权治疗中心增至150余家,门诊场景贡献率达60%;美国以外销售额同/环比增长128%/13%,覆盖全球19个市场和348家治疗中心。产品毛利率同/环比分别+1ppts/17ppts至58%。IFRS净利润扭亏为3,320万元,经调整净利润增至6,310万元。管理层指引强劲:3Q/4Q产品毛利率预计位于50-60%区间低段/中段,长期有望向75%靠拢;维持2H26及2026全年经调净利润为正的指引;2H26 Carvykti销售有望逐季增长,峰值销售额预期维持在50亿美元以上。
in vivo CAR-T赛道的发展趋势如何?
in vivo CAR-T赛道正加速发展,传奇生物作为代表性企业展现出强劲潜力。当前研发端进展显著,如LB2501(CD19/CD20)美国IND递交/I期启动,6个月CR率数据亦备受关注。商业化方面,Carvykti已实现显著销售增长,美国市场表现尤为突出,2-4L MM适应症贡献超70%,门诊场景贡献率达60%,美国以外市场增长迅猛。未来,随着技术成熟和产品管线拓展,in vivo CAR-T有望在更多适应症领域展现价值,成为CAR-T治疗的重要补充方向。
研报重点分析了哪些方面?
本报告重点分析了传奇生物的财务业绩、Carvykti商业化进展及管理层指引。财务方面,公司首次实现单季盈利,IFRS净利润扭亏为3,320万元,经调整净利润增至6,310万元,毛利率显著提升。Carvykti商业化方面,销售额同/环比增长50%/10%至6.57亿美元,美国市场增长32%/9%,2-4L MM适应症贡献超70%,门诊场景贡献率达60%,美国以外市场增长128%/13%。管理层指引方面,预计3Q/4Q毛利率位于50-60%区间,长期有望向75%靠拢,并维持2H26及2026全年经调净利润为正的指引。
当前市场对传奇生物的判断是什么?
当前市场对传奇生物的判断主要基于其财务表现和商业化进展。公司首次实现单季盈利,展现出良好的经营改善态势,Carvykti销售增长强劲,毛利率提升显著,为长期发展奠定基础。管理层强劲的指引进一步增强了市场信心,预计未来销售将持续增长,毛利率有望进一步提升。此外,in vivo CAR-T研发端进展亦值得关注,如LB2501的IND递交和I期启动,为公司带来新的增长点。综合来看,市场对传奇生物的长期发展持积极态度。
研报提示了哪些风险?
本报告提示的主要风险包括研发不确定性,尽管in vivo CAR-T技术前景广阔,但LB2501等新产品的研发仍面临临床试验结果、监管审批等不确定性。商业化方面,Carvykti虽表现亮眼,但市场竞争激烈,未来增长仍需持续验证。此外,公司近期管理层变化及2.12亿美元增发可能带来的财务压力亦需关注。虽然这些因素可能影响公司短期表现,但当前回调被视为较好的布局时点,长期发展潜力仍值得期待。