猜你想问
2026年保险业中报核心内容有哪些?
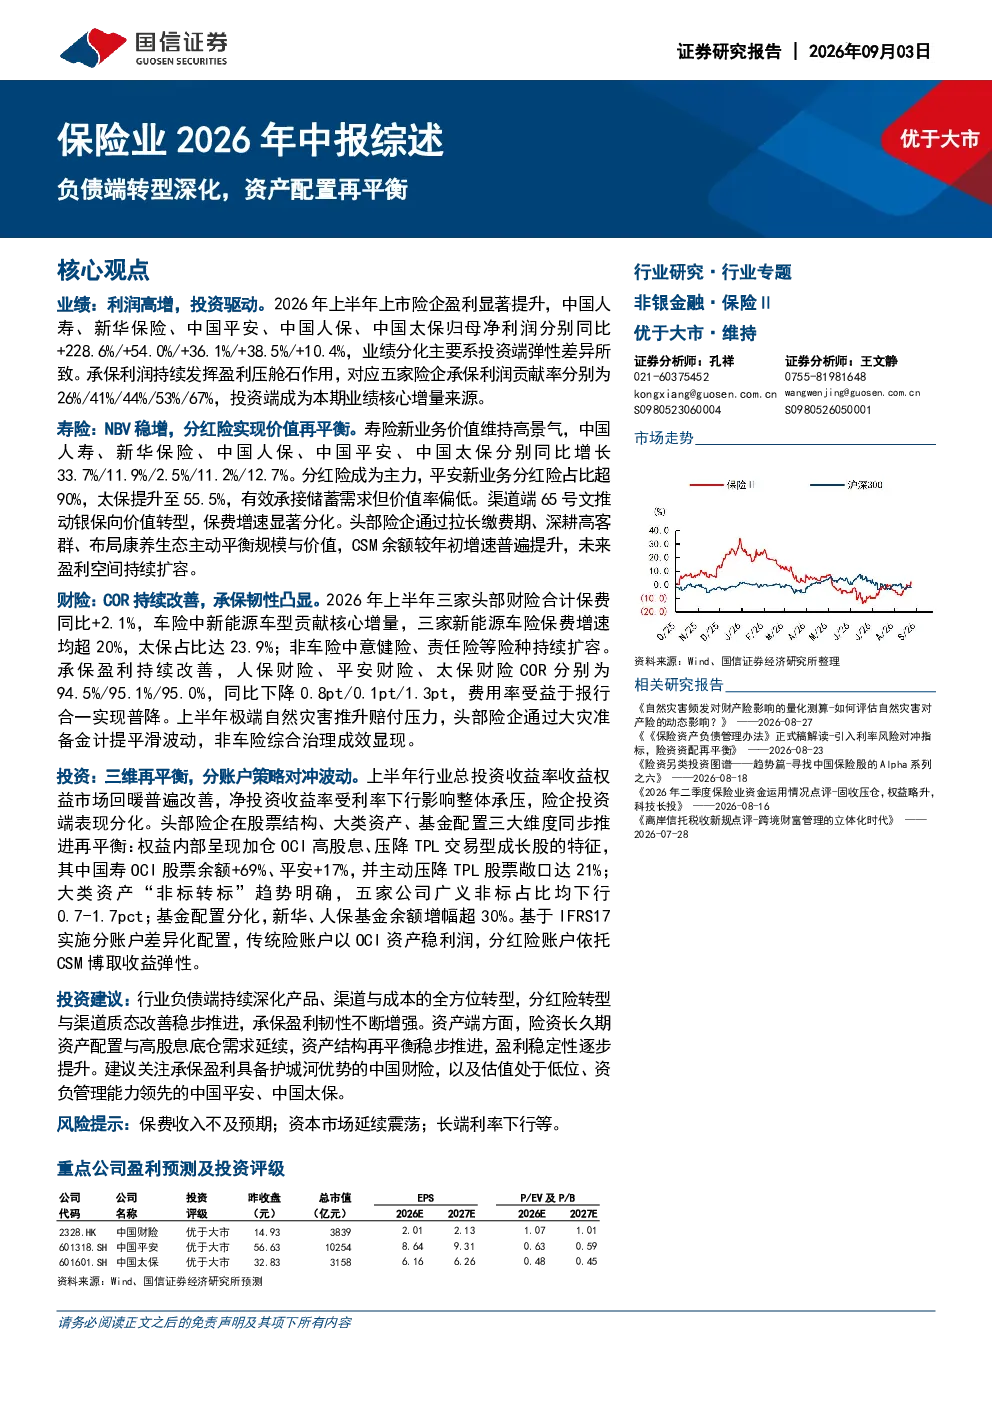
2026年上半年上市险企盈利显著提升,主要受投资端弹性驱动。承保利润持续发挥盈利压舱石作用,头部险企归母净利润同比大幅增长。寿险NBV稳增,分红险占比提升带来价值率压力,但头部险企通过转型新业务价值率整体不降反升。财险保费收入企稳,COR显著优化,车险平稳增长,非车险持续扩容。投资收益方面,总投资收益率普遍改善,净投资收益率整体承压,头部险企推进资产配置再平衡,加仓OCI高股息资产。
保险行业未来发展趋势如何?
保险行业未来将深化负债端转型,寿险业务通过产品、渠道、服务转型应对分红险占比提升带来的压力,承保盈利韧性增强。资产端配置将延续长久期资产配置与高股息底仓需求,推进资产结构再平衡,提升盈利稳定性。头部险企将实施分账户差异化配置,构建“核心+卫星”的权益投资策略,以高股息资产为压舱石,博取成长赛道弹性。
本报告重点分析了哪些方向?
本报告重点分析了上市险企2026年上半年的业绩表现,包括营收与利润增长情况。深入探讨了寿险NBV增速、分红险占比变化及新业务价值率走势。同时,分析了财险保费收入、车险增长及非车险发展,以及承保盈利改善情况。此外,报告还详细解析了投资收益变化、股票持仓结构调整、基金配置优化等资产端配置策略。
当前保险市场现状如何判断?
当前保险市场呈现盈利能力显著提升的态势,主要得益于投资端弹性驱动和承保利润的稳定贡献。寿险业务在NBV稳增的同时,面临分红险占比提升带来的挑战,但头部险企通过转型有效应对。财险市场保费收入企稳,COR显著优化,车险增长稳健,非车险持续扩容。投资端,险资配置策略趋于稳健,加仓高股息资产,优化大类资产配置结构。
本报告有哪些风险提示?
本报告提示,尽管保险业2026年上半年盈利表现亮眼,但投资端净投资收益率整体仍承压,需关注市场波动对投资收益的影响。寿险业务转型过程中,分红险占比提升可能持续对价值率造成一定压力,需关注转型成效。财险市场虽COR显著优化,但仍需关注赔付率波动及费率调整对盈利能力的潜在影响。此外,宏观经济环境变化可能对保险业务发展带来不确定性。