猜你想问
这份研报的核心内容是什么?
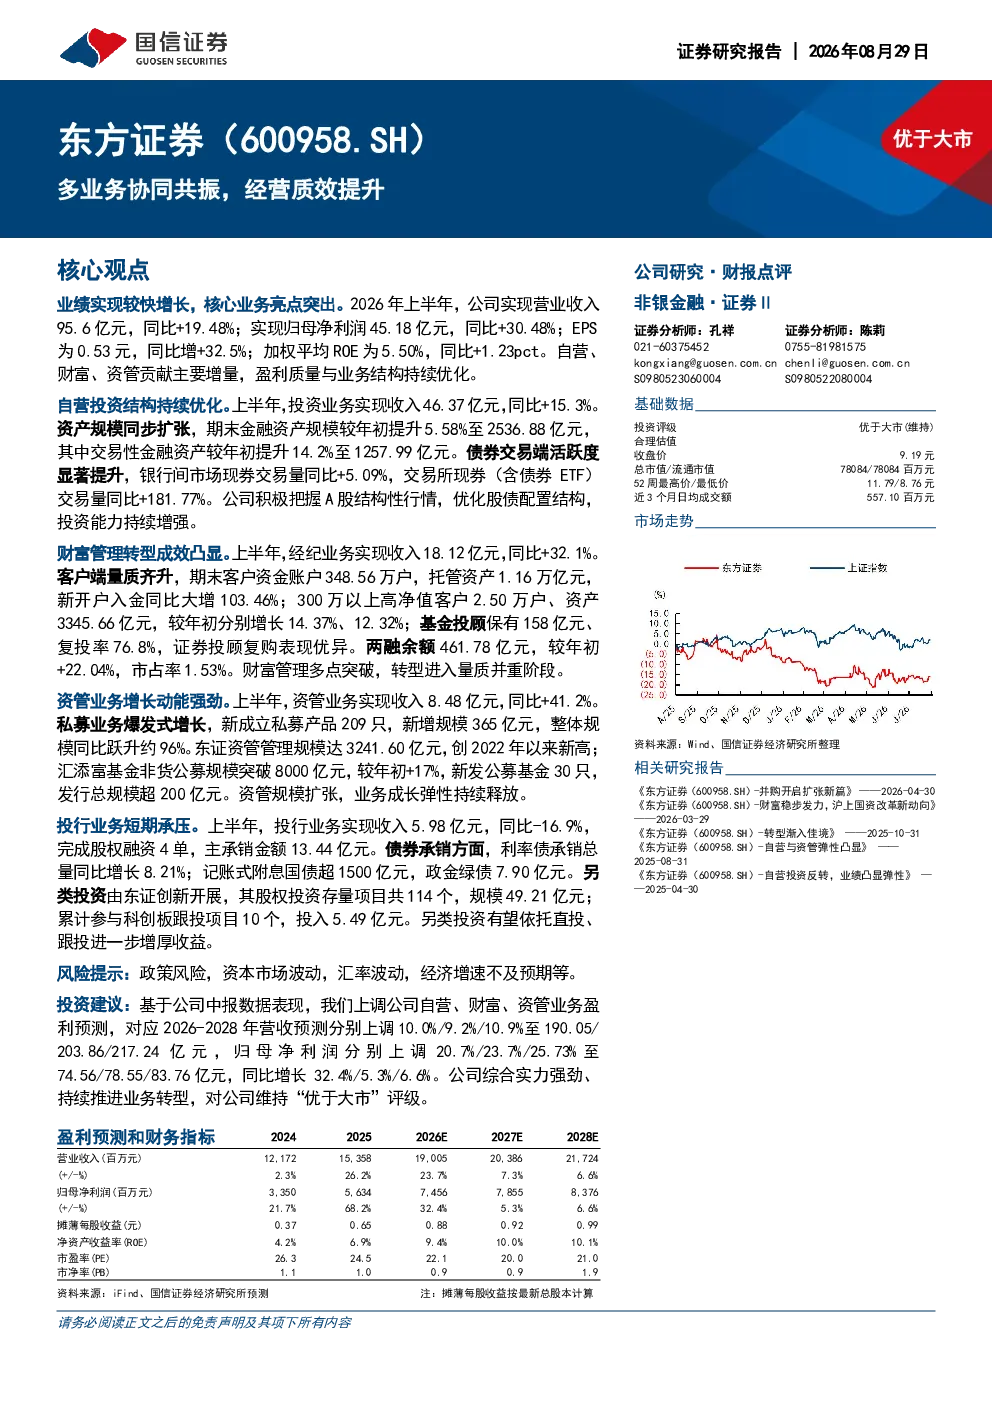
这份研报的核心内容是东方证券2026年上半年业绩实现较快增长,自营、财富、资管贡献主要增量,盈利质量与业务结构持续优化。自营业务投资业务收入同比+15.3%,金融资产规模提升5.58%;财富管理业务经纪业务收入同比+32.1%,客户资金账户托管资产达1.16万亿元;资管业务收入同比+41.2%,东证资管管理规模创2022年以来新高。
信息技术行业的发展趋势如何?
信息技术行业持续向数字化转型,AI、大数据、云计算等技术驱动行业创新。企业数字化转型加速,云服务需求增长,网络安全重要性提升。行业竞争加剧,头部企业优势明显,中小企业需差异化发展。政策支持科技创新,数据要素价值凸显,行业未来增长潜力巨大。
研报重点分析了哪些方向?
研报重点分析了东方证券三大核心业务板块:自营业务通过投资和交易实现收入增长,财富管理业务客户规模和资产规模双提升,资管业务收入增速显著,私募业务规模同比跃升约96%。同时关注投行业务收入同比-16.9%的调整,以及公司整体业务转型和盈利预测上调情况。
当前市场对东方证券的判断是什么?
当前市场对东方证券的判断是公司综合实力强劲,业务结构持续优化,盈利能力提升。公司自营、财富、资管业务表现亮眼,推动整体业绩增长。尽管投行业务收入有所下滑,但公司整体发展稳健,持续推进业务转型。研究结论维持“优于大市”评级,显示市场对公司未来发展的信心。
研报提示了哪些风险?
研报提示东方证券面临的主要风险包括市场竞争加剧可能影响业务收入,宏观经济波动可能影响投资收益,监管政策变化可能对业务发展产生影响。此外,投行业务收入下滑显示市场环境变化可能带来的挑战,需关注行业竞争格局变化对公司业绩的潜在影响。
你可能感兴趣
多业务协同共振,经营质效提升
国信证券2026-08-29
业务结构多元均衡,经营质效稳步提升
兴证国际2026-04-12
血制品业务整体稳健,经营质效稳步提升
医药生物国金证券2025-03-19
金融业务协同,寿险质效提升-2025年中报点评
太平洋证券2025-10-20
2023年提质增效成效明显,2024年数字化转型加快提升经营质效
医药生物中邮证券2024-03-30
长沙银行:经营质效稳步提升,深耕本土多元发展
新华财经2026-05-08
公司信息更新报告:2025年经营质效提升,持续高分红提振股东信心
医药生物开源证券2026-03-23
建筑行业周观点:国企改革目标看建筑央企经营质效提升方向
建筑建材国信证券2023-04-24
公司信息更新报告:经营质效稳定提升,发展改革持续推进
医药生物开源证券2024-03-29
021年报详解:深耕“八大金融”,经营质效提升
民生证券2022-04-01