猜你想问
这份研报主要分析了哪些核心内容?
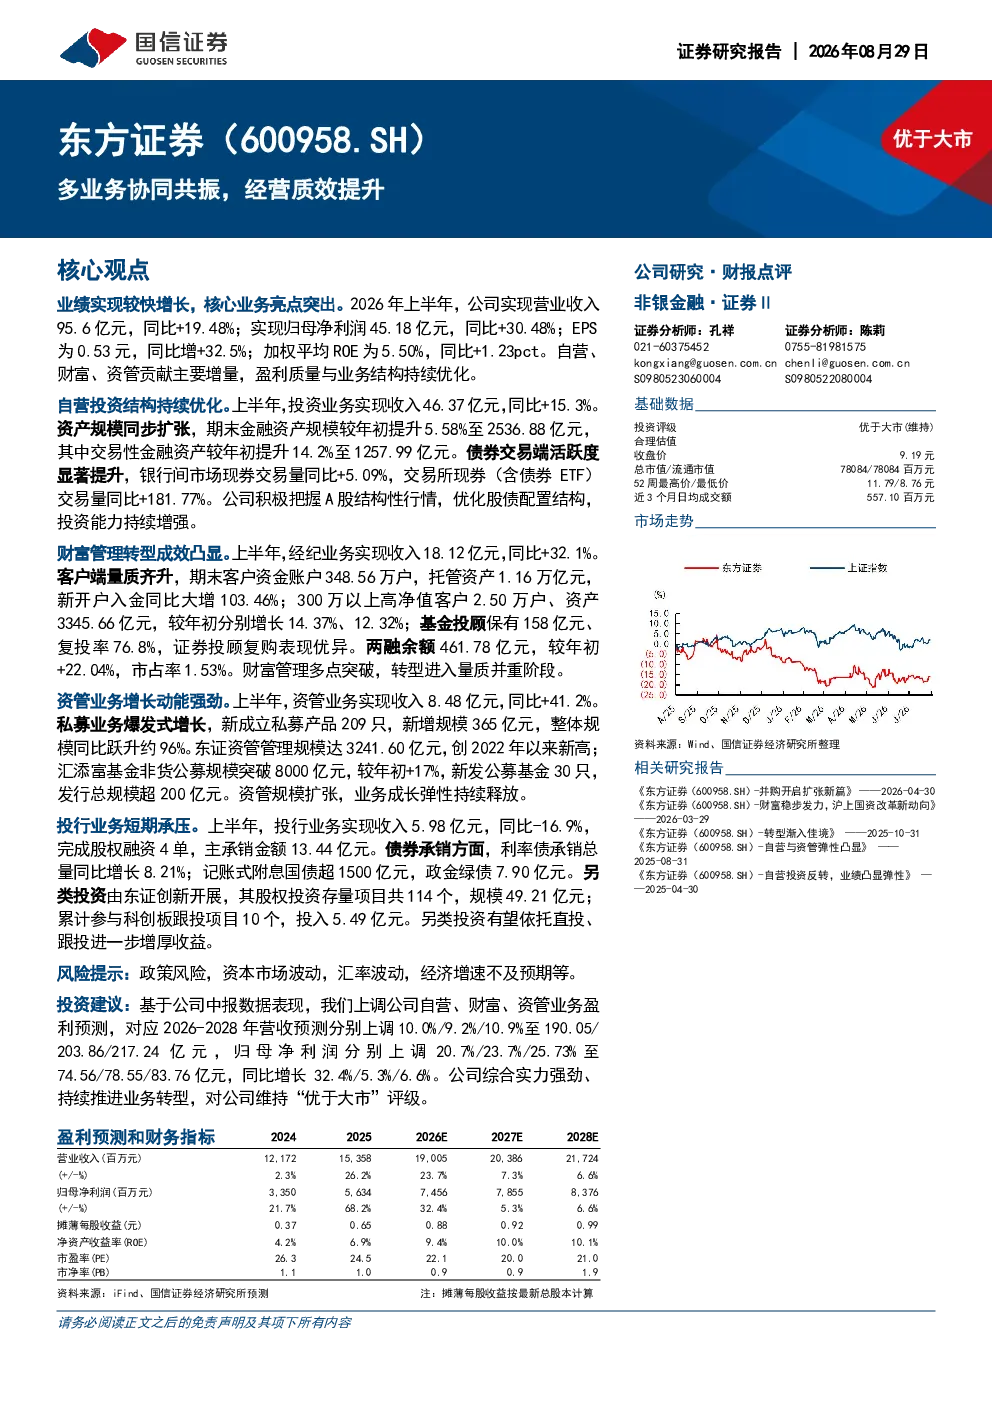
本报告重点分析了东方证券多业务协同共振下的经营质效提升。核心业务亮点突出,自营、财富管理、资产管理贡献主要增量,盈利质量与业务结构持续优化。报告显示,公司营业收入95.6亿元,同比+19.48%;归母净利润45.18亿元,同比+30.48%;EPS 0.53元,同比增+32.5%;加权平均ROE 5.50%,同比+1.23pct。自营业务收入46.37亿元,同比+15.3%;财富管理业务收入18.12亿元,同比+32.1%;资产管理业务收入8.48亿元,同比+41.2%。
当前证券行业的赛道发展趋势如何?
当前证券行业赛道发展趋势呈现多元化与深度转型特征。头部券商加速业务协同,财富管理转型成效显著,资产管理业务创新活跃,自营业务稳健发展。行业竞争加剧,但头部券商凭借综合实力优势持续领跑。报告指出,财富管理业务客户资金账户增长迅速,高净值客户规模扩大,基金投顾业务复投率76.8%。资产管理业务私募规模同比跃升约96%,公募规模持续增长。
研报对东方证券的重点分析方向是什么?
研报对东方证券的重点分析方向聚焦于多业务协同与经营质效提升。报告详细拆解了自营、财富管理、资管三大核心业务板块的增长逻辑与盈利能力。自营业务金融资产规模较年初提升5.58%,财富管理业务新开户入金同比大增103.46%,资管业务私募规模同比跃升约96%。报告上调了公司2026-2028年营收与净利润预测,维持“优于大市”评级。
从市场现状看,东方证券面临哪些机遇与挑战?
从市场现状看,东方证券面临行业竞争加剧与资本市场波动等挑战,但同时也拥有业务协同带来的发展机遇。报告显示,公司综合实力强劲,业务结构持续优化,盈利质量提升明显。自营业务交易规模增长,财富管理客户规模扩大,资管业务创新活跃。投行业务虽收入同比-16.9%,但债券承销总量同比增长8.21%。公司持续推进业务转型,未来增长潜力较大。
研报提示的主要风险有哪些?
研报提示的主要风险包括政策风险、资本市场波动、汇率波动及经济增速不及预期等。政策风险涉及监管环境变化对券商业务的影响;资本市场波动可能影响自营业务与投行业务表现;汇率波动对跨境业务产生影响;经济增速不及预期则可能拖累整体市场需求。报告建议投资者关注这些风险因素,合理评估投资决策。