猜你想问
这份研报的核心内容是什么?
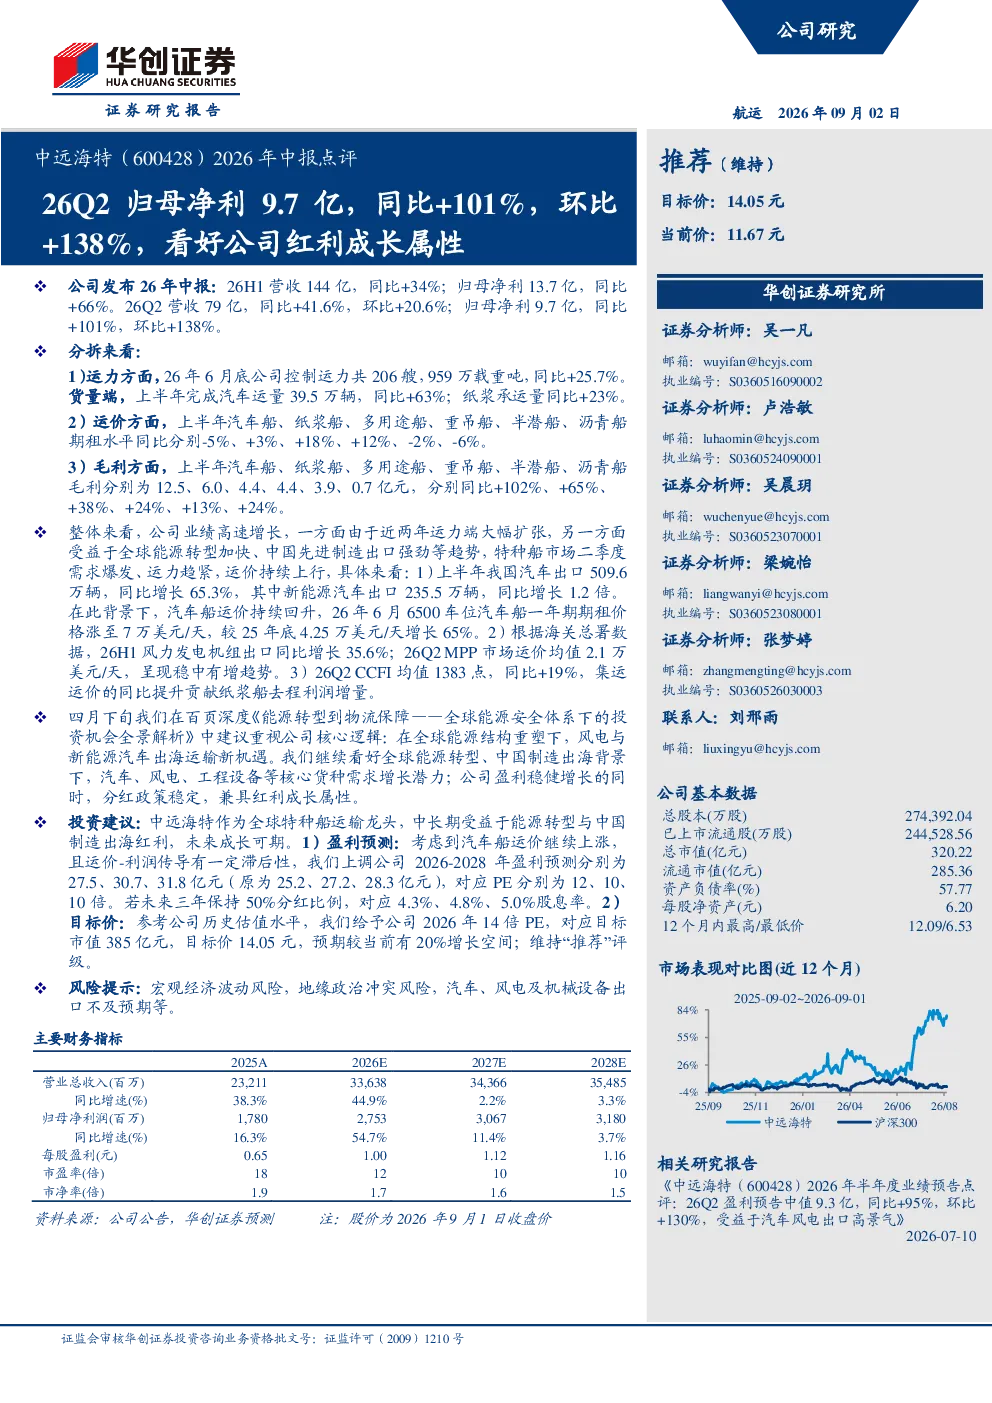
该研报主要点评了中远海特2026年第二季度中报,显示公司归母净利润同比大幅增长101%,环比增长138%。报告指出公司运力扩张显著,6月底已控制运力达206艘、959万载重吨。上半年汽车运量同比增63%,纸浆承运量同比增23%。特种船市场二季度需求旺盛,汽车船、纸浆船运价持续上涨,推动毛利提升。业绩增长主要得益于运力扩张、全球能源转型加速(汽车、风电设备出口强劲)以及中国先进制造出口增长。报告还提到汽车船运价上涨明显,6月6500车位汽车船期租价格同比增65%;风电设备出口带动纸浆船利润增长。华创证券维持“推荐”评级,上调未来三年盈利预测,目标价14.05元。
特种船行业的发展趋势如何?
特种船行业正经历快速发展,主要受全球能源转型和国际贸易增长驱动。随着汽车、风电设备等高附加值货物出口需求增加,汽车船和纸浆船等细分市场运价持续上行。全球能源转型加速,推动风电设备等货物运输需求增长,为纸浆船带来利润提升机会。同时,中国先进制造业出口强劲,进一步带动特种船市场需求。未来,随着全球绿色低碳发展进程加速,特种船行业有望持续受益于结构性增长,运力扩张和运价上涨将支撑行业盈利能力。
研报重点分析了哪些方面?
研报重点分析了中远海特的运力扩张战略及其对业绩的影响。公司通过持续运力投放,显著提升了市场份额和盈利能力。报告详细分析了汽车船和纸浆船的市场需求变化,以及运价波动对毛利的影响。此外,研报还探讨了全球能源转型对中国出口的影响,指出汽车和风电设备出口强劲是公司业绩增长的重要驱动力。报告还评估了公司未来的成长潜力,认为公司兼具红利成长属性,未来三年预计股息率4.3%-5.0%。
当前特种船市场的现状如何?
当前特种船市场呈现供需两旺的积极态势。二季度市场需求爆发,汽车船、纸浆船等运价持续上涨,推动行业盈利能力提升。汽车船运价上涨明显,6月6500车位汽车船期租价格同比增65%,反映了高附加值货物运输需求的强劲增长。纸浆船市场也受益于风电设备出口带动,利润空间扩大。运力扩张与运价上涨形成良性循环,支撑行业持续增长。然而,市场也面临运力过剩和竞争加剧的风险,需关注行业供需平衡变化。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动可能影响国际贸易需求,进而影响特种船市场运价和公司业绩。地缘政治冲突可能带来不确定性,增加供应链风险。核心货种出口不及预期也可能对公司业绩造成压力。此外,行业竞争加剧和运力过剩风险也不容忽视。投资者需关注全球经济形势变化,以及行业政策调整对市场的影响。公司需持续提升运营效率和服务能力,以应对潜在的市场风险。