猜你想问
万华化学2026年中报核心数据有哪些?
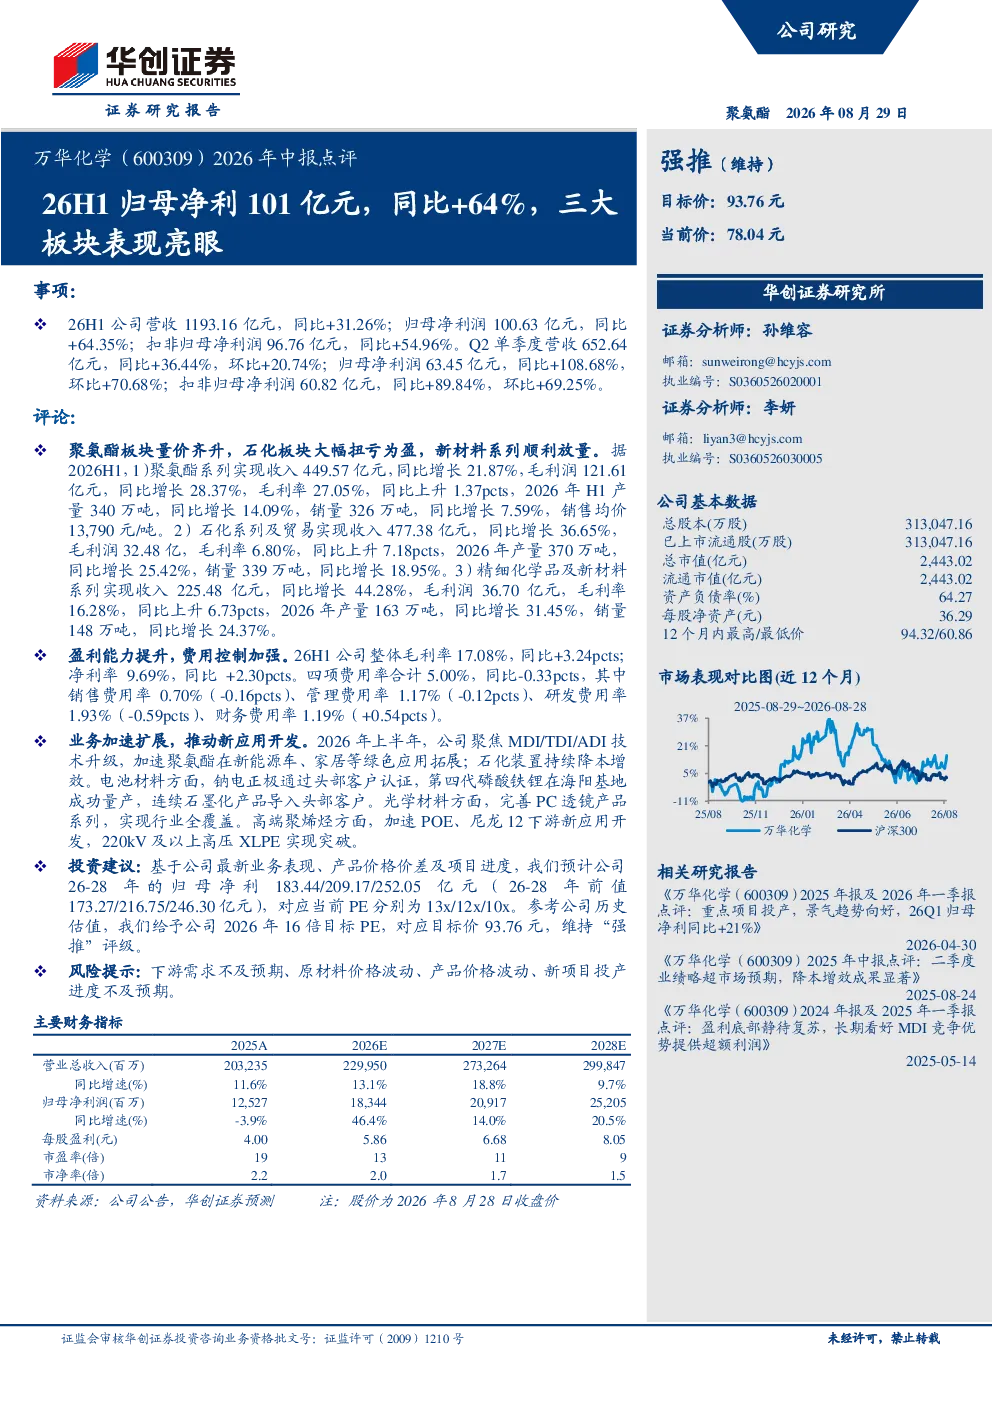
2026年上半年,万华化学实现营收1193.16亿元,同比增长31.26%,归母净利润100.63亿元,同比增长64.35%。三大业务板块均表现亮眼,聚氨酯板块收入449.57亿元,增长21.87%;石化板块及贸易收入477.38亿元,增长36.65%;精细化学品及新材料收入225.48亿元,增长44.28%
万华化学各业务板块发展情况如何?
聚氨酯板块收入449.57亿元,增长21.87%,毛利润121.61亿元,增长28.37%,毛利率提升1.37pct至27.05%。石化板块及贸易收入477.38亿元,增长36.65%,毛利率提升7.18pct至6.80%。精细化学品及新材料收入225.48亿元,增长44.28%,毛利率提升6.73pct至16.28%
万华化学未来行业发展趋势如何?
万华化学聚焦聚氨酯技术升级,拓展新能源车、家居等绿色应用。石化板块持续降本增效,电池材料钠电正极通过头部客户认证,第四代磷酸铁锂成功量产。光学材料完善PC透镜产品系列,高端聚烯烃加速POE、尼龙12下游应用开发,220kV及以上高压XLPE实现突破
万华化学当前市场表现如何?
万华化学整体毛利率提升3.24pct至17.08%,净利率提升2.30pct至9.69%。四项费用率合计下降0.33pct至5.00%,其中销售、管理费用率均下降,研发费用率下降0.59pct。公司业务拓展与新应用开发进展顺利,产品覆盖行业广泛
万华化学研报中提示哪些风险?
研报提示的风险包括下游需求不及预期、原材料及产品价格波动、新项目投产进度不及预期。需关注市场需求变化对业绩的影响,以及原材料价格波动带来的成本压力,同时新项目投产进度也可能存在不确定性
你可能感兴趣
2025H1归母净利24.2亿元,核心路产沪宁高速表现亮眼-2025年中报点评
华创证券2025-08-31
2026年中报点评26Q2归母净利9.7亿,同比+101%,环比+138%,看好公司红利成长属性
华创证券2026-09-02
2024年中报点评:24H1归母净利同比+19.2%,天然气+出口表现亮眼
交通运输东吴证券2024-09-01
2026年中报点评:26H1 扣非归母净利润 19.73 亿元,氨纶及基础化工板块景气修复推动业绩高增长
华创证券2026-08-06
万华化学(600309.SH)上半年归母净利润同比增长64%,三大业务量价齐升
国信证券2026-08-26
2024年三季报点评:24Q3归母净利213亿,同比+286%,环比+110%,业绩表现亮眼
交通运输华创证券2024-11-02
锦波生物(832982.BJ)2024年半年报点评:24Q2归母净利同比+213%,收入与利润增速表现亮眼
民生证券2024-08-23
2024年半年度业绩预告点评:24Q2归母净利同比+184%~214%,业绩增速表现亮眼
民生证券2024-07-03
2024年三季报点评:24Q3归母净利同比+154%,收入与利润增速表现亮眼
民生证券2024-10-22
2026年中报点评:归母净利润与NBV增速领先,资负两端表现均亮眼
金融东吴证券2026-08-27