猜你想问
新凤鸣2026年中报核心数据有哪些?
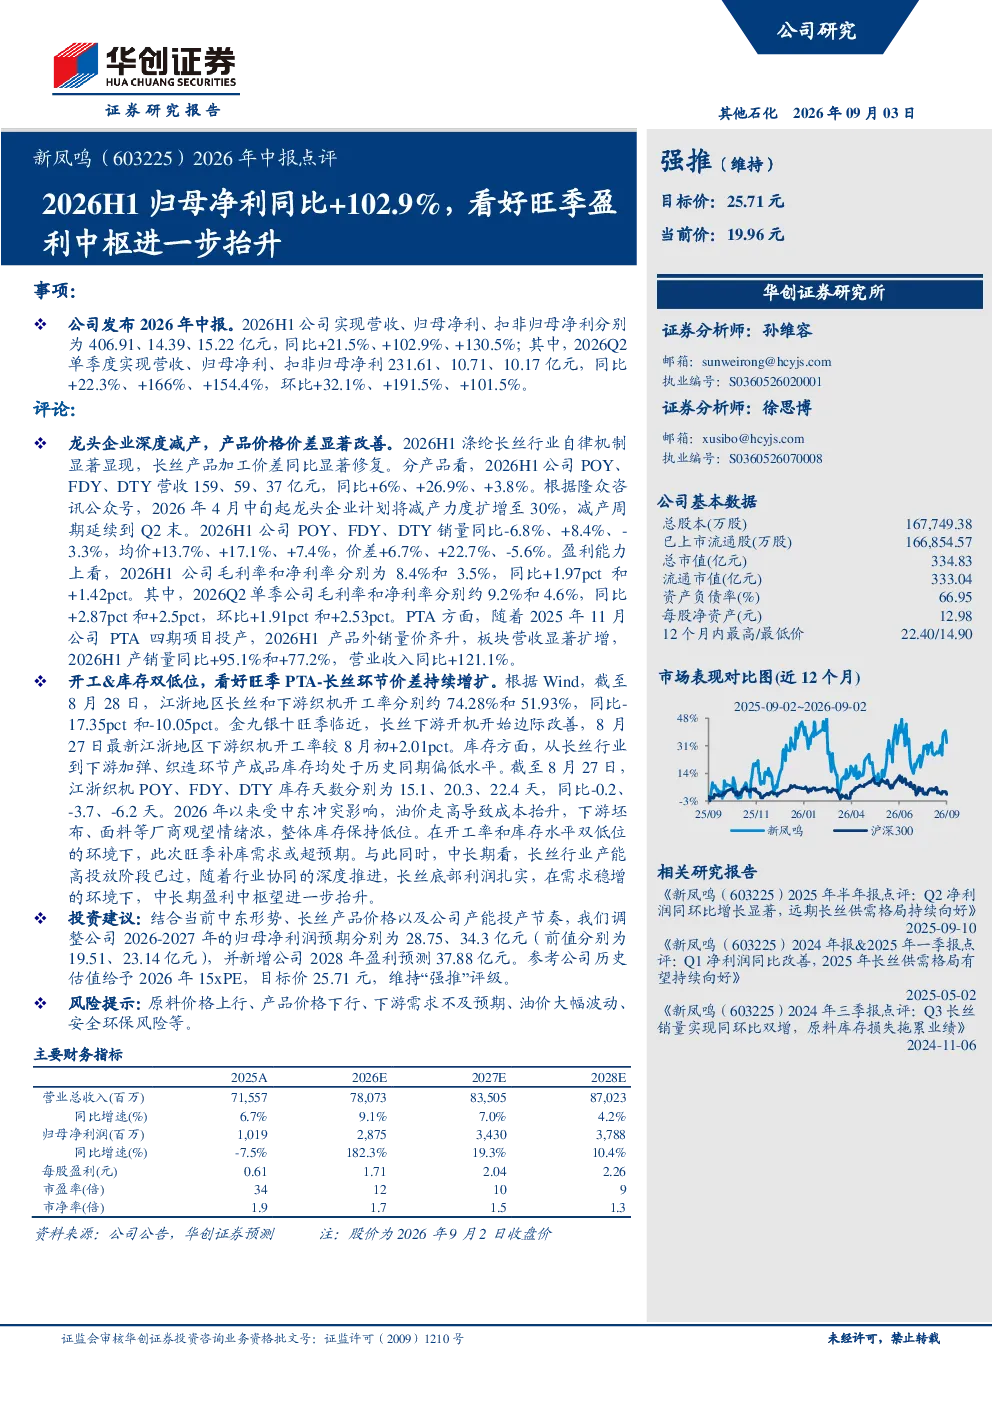
2026H1新凤鸣实现营收406.91亿元,同比+21.5%;归母净利14.39亿元,同比+102.9%;扣非归母净利15.22亿元,同比+130.5%。其中,2026Q2单季度营收231.61亿元,同比+22.3%;归母净利10.71亿元,同比+166%;扣非归母净利10.17亿元,同比+154.4%
涤纶长丝行业目前发展趋势如何?
涤纶长丝行业自律机制显著显现,产品加工价差同比修复。龙头企业深度减产,2026H1公司POY、FDY、DTY销量同比-6.8%、+8.4%、-3.3%,均价分别+13.7%、+17.1%、+7.4%,价差分别+6.7%、+22.7%、-5.6%。PTA板块营收显著扩增,2026H1产销量同比+95.1%和+77.2%,营业收入同比+121.1%
本报告重点分析了新凤鸣的哪些方面?
本报告重点分析了新凤鸣2026年H1的业绩表现,包括营收、归母净利及扣非归母净利的同比增速。同时,报告分析了涤纶长丝行业的供需格局、价格趋势及行业自律效果,并评估了当前市场环境下的开工率与库存水平,最后对旺季补库需求及中长期盈利中枢进行了展望
当前涤纶长丝市场现状如何?
截至8月28日,江浙地区长丝和下游织机开工率分别约74.28%和51.93%,同比-17.35pct和-10.05pct。库存方面,长丝及下游加弹、织造环节产成品库存均处于历史同期偏低水平,截至8月27日,江浙织机POY、FDY、DTY库存天数分别为15.1、20.3、22.4天,同比有所下降
本报告提示了哪些投资风险?
本报告提示的主要风险包括原料价格上行、产品价格下行、下游需求不及预期、油价大幅波动以及安全环保风险等。这些因素可能对公司业绩和行业整体表现产生影响,需持续关注市场动态变化
你可能感兴趣
2026年中报点评2026H1归母净利同比+57.9%,氯化钾量价齐升带动公司业绩盈利高增
华创证券2026-08-31
2026年中报点评:2026H1归母净利润同比+20%,看好新产能释放与高端市场布局
东吴证券2026-08-10
2026年中报点评26Q2归母净利9.7亿,同比+101%,环比+138%,看好公司红利成长属性
华创证券2026-09-02
2026年半年报点评2026H1归母净利同比+14%,核心货种增长强劲,持续看好港口高分红标杆长期发展
华创证券2026-08-27
2026年中报点评:行业产品激烈竞价情况有所缓和,2026H1归母净利润同比明显修复
东吴证券2026-08-23
2026年中报点评:色谱光谱系列产品持续放量,2026H1归母净利润同比高速增长
电子设备东吴证券2026-08-20
2026年中报点评:募投新品放量与海外开拓成效明显,2026H1归母净利润同比+69%
东吴证券2026-08-22
2025年三季报点评:Q3归母净利同比下降45%,关注旺季盈利修复
交通运输信达证券2025-10-29