猜你想问
中远海控2026年中报核心数据有哪些?
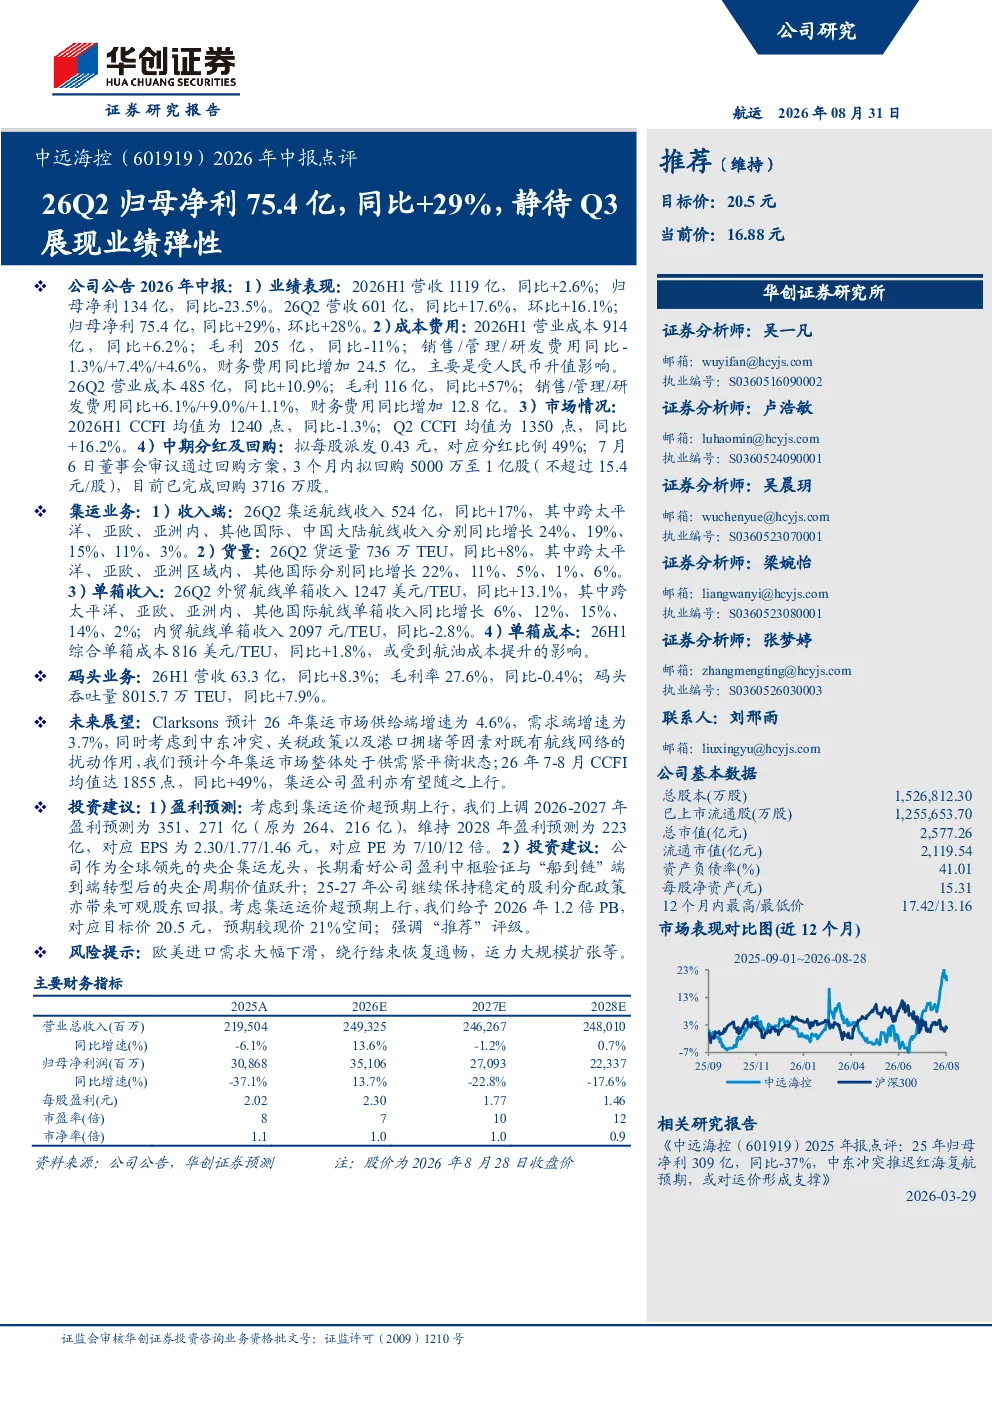
2026年中报显示,中远海控营收1119亿,同比+2.6%;归母净利134亿,同比-23.5%。26Q2营收601亿,同比+17.6%,环比+16.1%;归母净利75.4亿,同比+29%,环比+28%。毛利方面,2026H1毛利205亿,同比-11%;26Q2毛利116亿,同比+57%。营业成本2026H1为914亿,同比+6.2%;26Q2营业成本485亿,同比+10.9%。财务费用2026H1同比增加24.5亿,主要受人民币升值影响;26Q2财务费用同比增加12.8亿。
集运业务的市场表现如何?
26Q2集运业务表现强劲,航线收入524亿,同比+17%;货运量736万TEU,同比+8%。外贸航线单箱收入1247美元/TEU,同比+13.1%;内贸航线单箱收入2097元/TEU,同比-2.8%。2026H1综合单箱成本816美元/TEU,同比+1.8%。整体来看,集运业务收入和货运量稳步增长,外贸航线盈利能力提升明显。
研报对码头业务的重点分析是什么?
码头业务方面,2026H1营收63.3亿,同比+8.3%;毛利率27.6%,同比-0.4%。码头吞吐量8015.7万TEU,同比+7.9%。报告关注到码头业务的营收和吞吐量保持稳定增长,但毛利率略有下降,需持续关注成本控制情况。
当前集运市场的供需状况如何?
根据Clarksons预测,2026年集运市场供给端增速为4.6%,需求端增速为3.7%,整体处于供需紧平衡状态。2026年7-8月CCFI均值达1855点,同比+49%,显示市场景气度较高。未来集运公司盈利有望受益于供需紧平衡和运力管控。
研报提示的主要风险有哪些?
研报提示的主要风险包括欧美进口需求大幅下滑、绕行航线结束恢复通畅、运力大规模扩张等。这些因素可能对集运业务的市场竞争格局和盈利能力产生不利影响,需密切关注市场变化。
你可能感兴趣
2026年中报点评26Q2归母净利9.7亿,同比+101%,环比+138%,看好公司红利成长属性
华创证券2026-09-02
2026年中报点评26Q2业绩超预期,归母净利高增32%
国泰海通证券2026-09-01
2024年三季报点评:Q3扣非归母净利3.6亿,同比+0.4%,静待旺季运价回升
华创证券2024-10-27
2025年报及2026年一季报点评26Q1归母利润4.6亿,同比+94.5%,反内卷业绩弹性充分展现,继续强推
华创证券2026-04-29
2022中报点评:H1归母净利受疫情影响同比下滑21%,静待疫后复苏
商贸零售东吴证券2022-08-29
中钢国际2023年中报点评:2023H1归母净利增29%,国改重组弹性大协同性强
国泰君安证券2023-08-26
2024年中报点评:24Q2归母净利29亿元,同比增长18%,上调全年盈利预测,持续强推
交通运输华创证券2024-08-29
25H1归母净利同比+32.48%,看好大宗供应链龙头轻装上阵释放业绩弹性-2025年中报点评
华创证券2025-08-28
2022年三季报点评:Q3公司扣非归母净利1.76亿元,静待经营潜力释放
东吴证券2022-10-18
嘉友国际(603871.SH)2026年半年报点评:26Q2业绩超预期,归母净利同比+35%
国联民生证券2026-08-26