猜你想问
科锐国际26Q2扣非净利润增速提升的原因是什么?
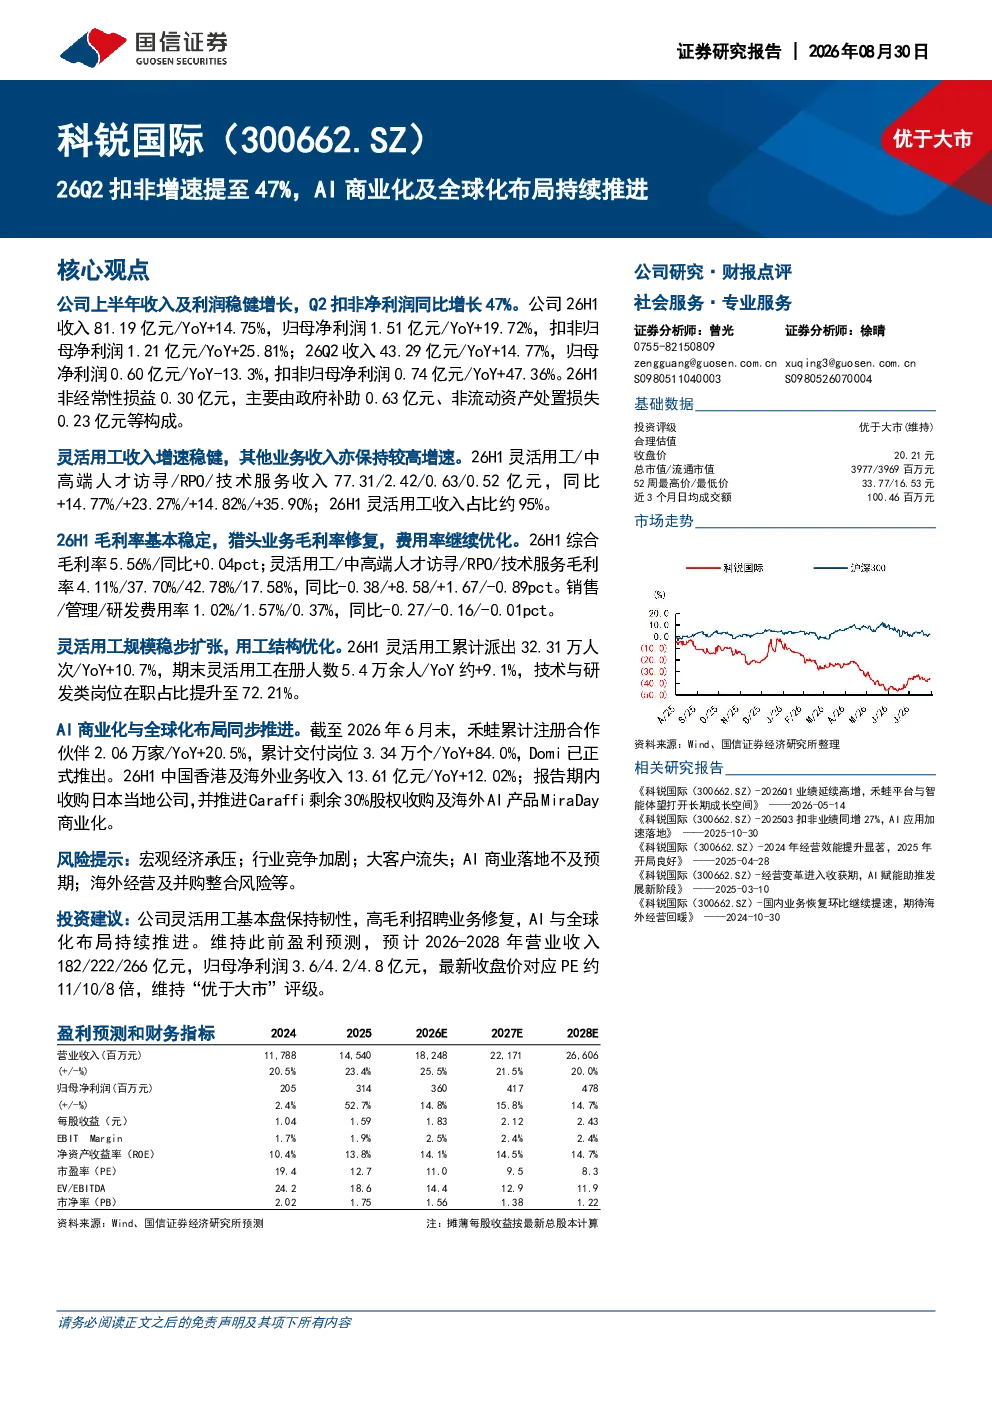
科锐国际26Q2扣非净利润同比增长47%,主要得益于灵活用工业务的高效运营和毛利率的改善。公司灵活用工收入占比约95%,收入增速稳健,同时中高端人才访寻和招聘流程外包业务收入保持较高增速。此外,公司通过优化成本结构和提升运营效率,进一步提升了盈利能力。
科锐国际AI商业化及全球化布局进展如何?
科锐国际持续推进AI商业化及全球化布局。公司禾蛙平台累计注册合作伙伴20,600余家,累计交付岗位3.34万个,AI驱动的Domi平台已正式推出。在全球化方面,26H1中国香港及海外业务收入13.61亿元,同比增长12.02%,海外收入增速较2025全年+8.26%。这些布局有助于公司提升服务能力和市场竞争力。
科锐国际灵活用工业务的具体表现如何?
科锐国际灵活用工业务表现稳健,26H1收入77.31亿元,同比增长14.77%。公司灵活用工累计派出323,126人次,期末在册人数5.4万余人,技术与研发类岗位占比72.21%。虽然灵活用工毛利率同比略有下降,但整体业务规模持续扩大,为公司提供了稳定的收入来源。
科锐国际当前的市场竞争状况如何?
科锐国际在灵活用工领域占据主导地位,收入占比约95%。公司通过技术创新和全球化布局,不断提升服务能力和市场竞争力。然而,行业竞争加剧是公司面临的主要挑战之一。此外,宏观经济波动、大客户流失等因素也可能对公司业绩产生影响。公司需要持续提升服务质量和效率,以应对市场竞争。
科锐国际面临的主要风险有哪些?
科锐国际面临的主要风险包括宏观经济承压、行业竞争加剧、大客户流失、AI商业落地不及预期以及海外经营及并购整合风险等。宏观经济波动可能影响客户需求,行业竞争加剧可能压缩利润空间,大客户流失可能导致收入下降,AI商业落地不及预期可能影响公司创新竞争力,海外经营及并购整合风险可能影响公司国际化进程。公司需要积极应对这些风险,确保稳健发展。
你可能感兴趣
26Q2扣非净利+12%超预期,首次实施中期派息,重视具备全球化布局能力的HALO资产优等生:招商港口(001872)2026年半年报点评
交通运输华创证券2026-08-30
AI商业化持续推进 NOW 26Q2业绩速览 国联民生海外 美股
未知机构2026-07-23
红包 招商电子 拓荆科技26H1点评 26Q2扣非净利润同环比高增 PECVD及ALD等产品持续
未知机构2026-08-21
“检验外包+渠道代理+合作共建”协同发展,全年扣非净利润同比增速47%
医药生物广证恒生2019-03-01
26Q2扣非归母同比+12%,主业经营提质向上
财通证券2026-08-27
Q3扣非归母净利同比+64%至1.67亿,持续推进自建仓储扩张与分销外延拓展
交通运输华创证券2022-10-25
26Q2收入增速放缓,扣非归母净利同增38.3%
国泰海通证券2026-09-03
2026年半年报点评端侧AI与高端化布局持续推进,26Q2利润持续攀升
国联民生证券2026-08-20
25Q2扣非归母净利润环比+43%,积极布局AI存储及计算芯片
长城证券2025-08-27
2018年中报点评:扣非业绩54.83%内生高增速超预期,把握机遇几大战略持续推进
医药生物东兴证券2018-08-20