猜你想问
26Q2收入增速放缓的原因是什么?
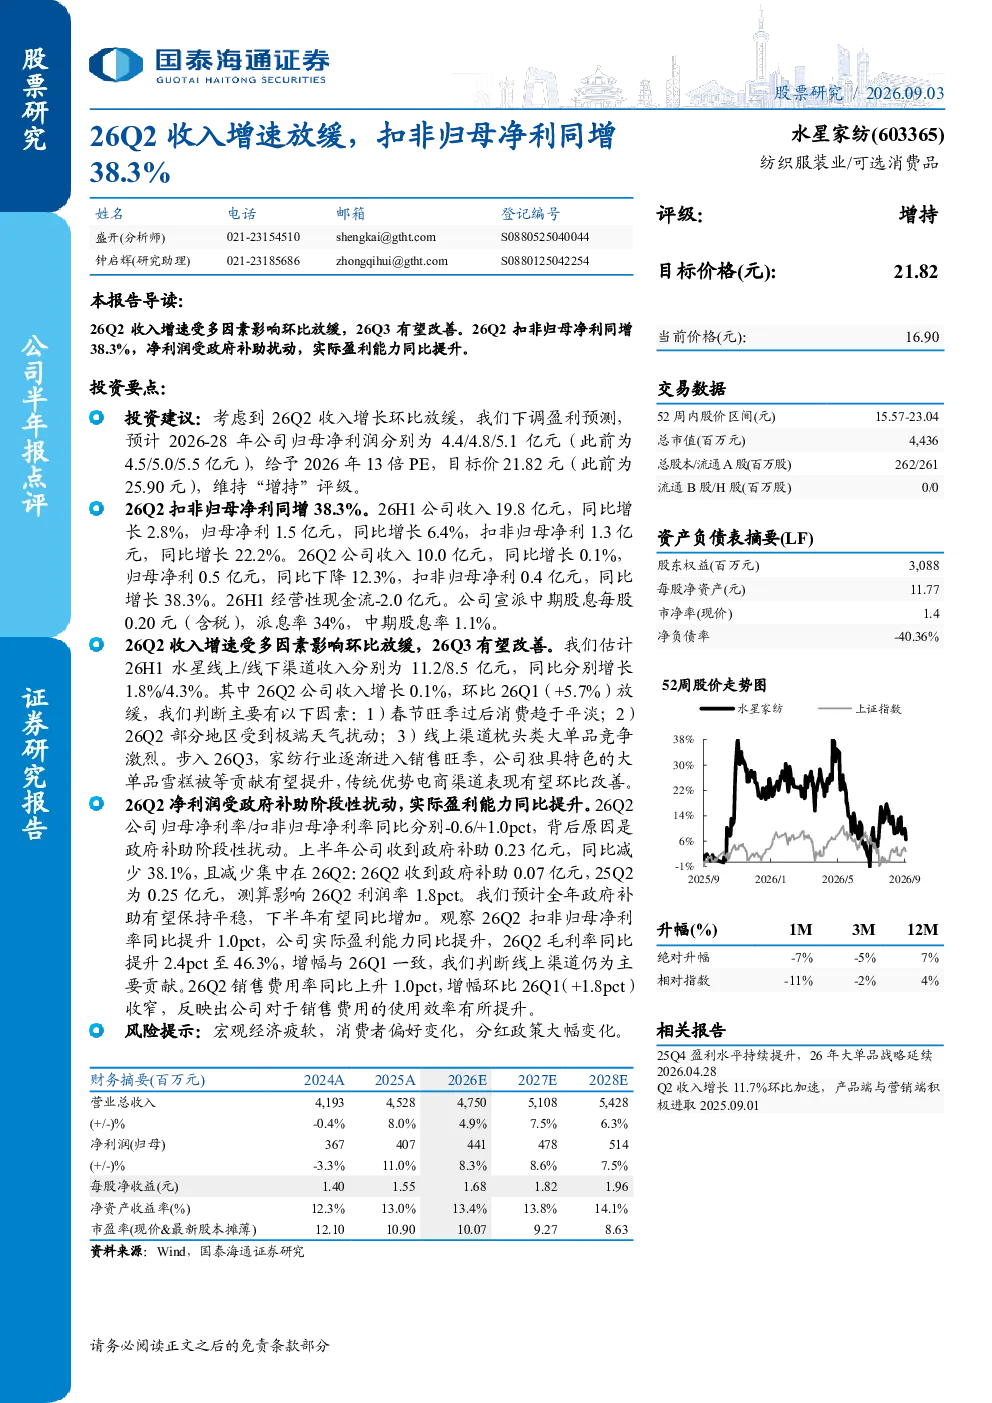
26Q2收入增速环比放缓主要受春节旺季过后消费平淡、部分地区极端天气扰动、线上渠道枕头类产品竞争激烈等因素影响。具体表现为收入同比增长0.1%(环比26Q1放缓),26H1收入同比增长2.8%
26Q2净利润受哪些因素影响?
26Q2归母净利同比下降12.3%(扣非归母净利同比增长38.3%),主要因政府补助减少0.18亿元(25Q2为0.25亿元),影响利润率1.8pct。预计全年政府补助平稳,下半年或增加
家纺行业发展趋势如何?
家纺行业进入销售旺季,公司大单品“雪糕被”等有望提升收入,传统电商渠道表现或环比改善。线上/线下收入分别为11.2/8.5亿元,同比增长1.8%/4.3%
报告重点分析了哪些方面?
报告重点分析了26Q2收入增速放缓的原因、净利润受政府补助扰动的影响、实际盈利能力提升情况、财务表现以及渠道表现。扣非归母净利率同比提升1.0pct至46.3%,毛利率同比提升2.4pct,主要贡献来自线上渠道
研报有哪些风险提示?
研报提示的风险包括宏观经济疲软、消费者偏好变化、分红政策大幅调整。政府补助上半年收0.23亿元(同比减少38.1%),集中在26Q2
你可能感兴趣
机场租赁费高增,扣非后归母净利增速放缓
休闲服务国联证券2019-10-30
2023年及2024Q1业绩点评:24Q1扣非归母净利同增+22%,员工持股计划保障长期发展
基础化工东吴证券2024-04-26
18Q3点评:前三季度扣非后归母净利同增183%,未来有望加大教育产业投入
文化传媒国金证券2018-10-29
2024Q1业绩点评:扣非归母净利同增29%,战略转型成效初显
东吴证券2024-04-23
国金机械 一拖股份26Q2 收入扣非超预期 归母受非经影响较大
未知机构2026-08-26
新北洋2017半年报点评:收入稳步增长,扣非后归母净利增长86.29%
信息技术新时代证券2017-08-22
2018年业绩快报点评:四季度扣非归母净利增速超预期,业绩拐点出现
交通运输长城证券2019-01-27
扣非归母净利超预期,收入突破百亿
食品饮料华西证券2023-04-27
前三季度营收同比+15%,扣非归母净利同比+40%,收入利润均逐季加速增长
基础化工国金证券2019-10-30
Q1-Q3收入同增48%,Q3收入增速环比提高,归母净利同增77%近预告上限
文化传媒国金证券2019-10-28