猜你想问
这份研报主要分析了什么内容?
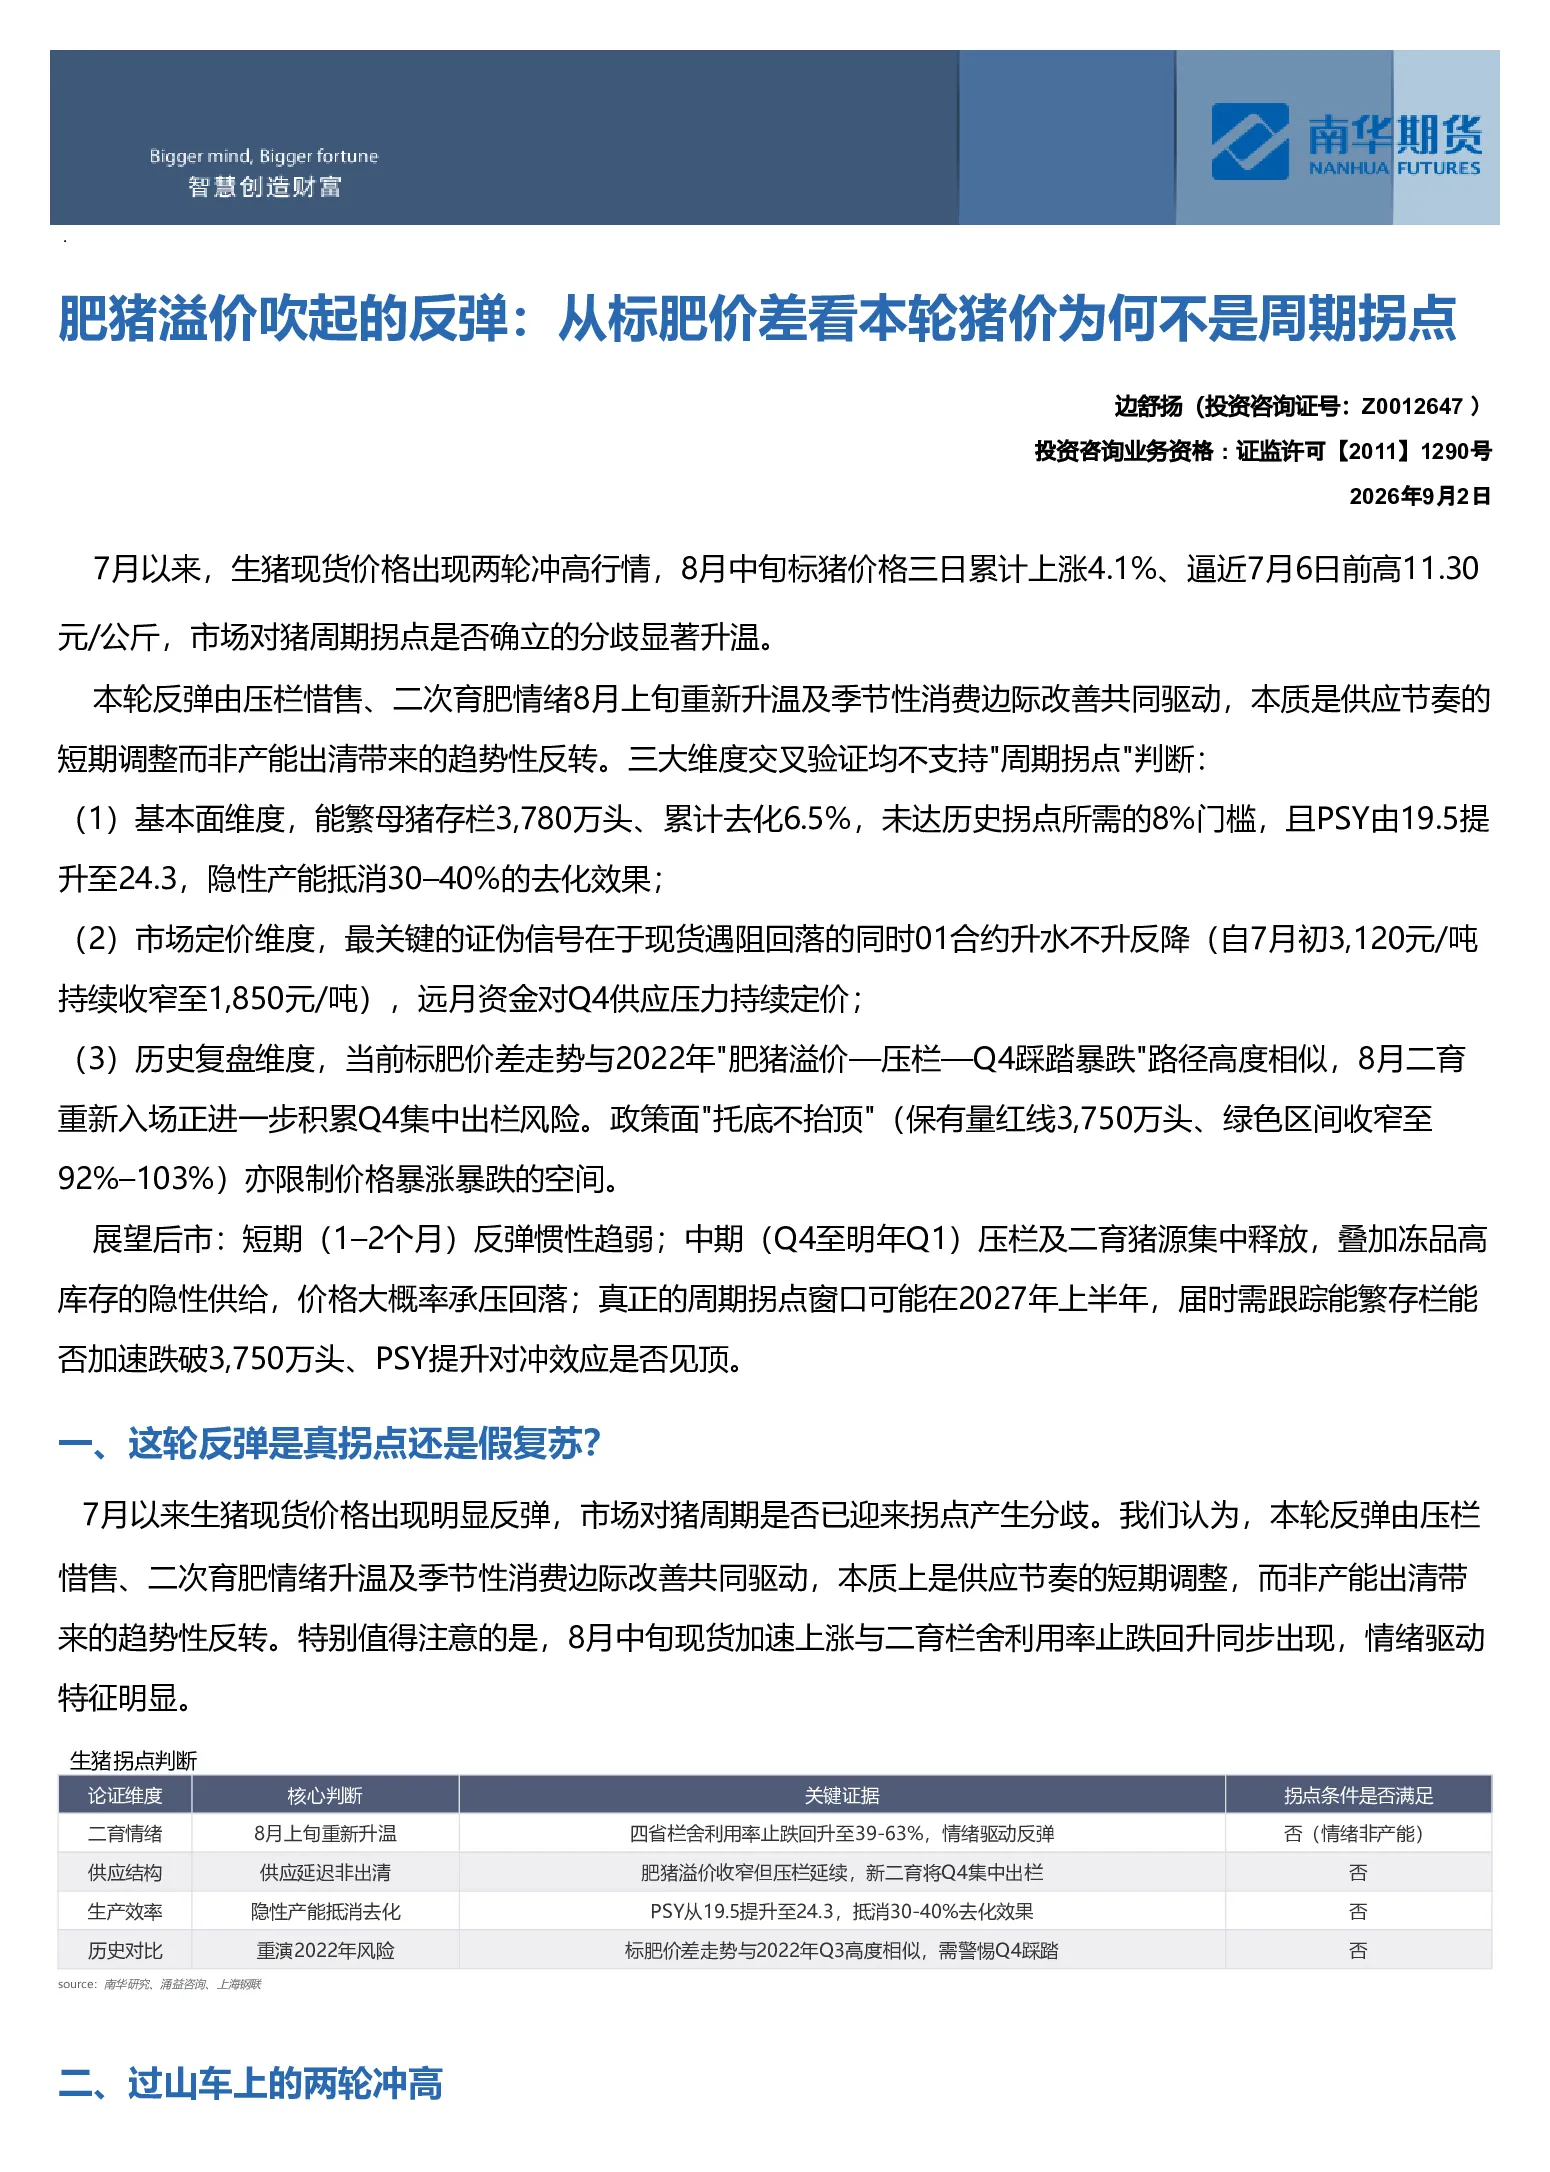
本研报分析了7月以来生猪现货价格的波动,探讨了市场对猪周期拐点的分歧。报告指出,本轮反弹主要由压栏惜售、二次育肥情绪升温及季节性消费边际改善驱动,本质是供应节奏的短期调整,而非产能出清带来的趋势性反转。报告详细分析了价格走势、供应端(能繁母猪存栏、二育栏舍利用率、出栏均重)、需求端(屠宰量、冻品库存、屠宰亏损)及政策面(调控方案、仔猪价格)等多个维度,得出不支持周期拐点判断的结论。
当前生猪行业的发展趋势如何?
当前生猪行业呈现供应压力后移的短期调整特征。能繁母猪存栏虽去化但未达拐点门槛,PSY提升带来隐性产能;二育情绪已见顶但Q4面临集中出栏压力;出栏均重增加构成Q4隐性供给。需求端旺季备货启动但屠宰量回升力度温和,冻品高库存限制价格上涨传导。政策方面,新版调控方案旨在长期稳定母猪存栏,中期调控仔猪,短期限制肥猪出栏。整体看,行业处于供应节奏调整期,而非趋势性反转。
研报重点分析了哪些方面?
研报重点分析了标肥价差与猪周期拐点的关系,指出标肥价差由正转负反映压栏冲动。报告从价格走势、供应端(能繁母猪存栏、PSY、二育补栏强度、出栏均重)、需求端(屠宰量、冻品库存、屠宰亏损)及政策面(调控方案、仔猪价格)四个维度进行剖析。核心观点认为,当前反弹是供应压力后移而非趋势反转,四大维度不支持周期拐点判断,真正拐点窗口可能在2027年上半年。
当前生猪市场的现状是怎样的?
当前生猪市场呈现价格两轮冲高回落、标肥价差由正转负的特征。供应端,能繁母猪存栏3,780万头,去化6.5%未达拐点门槛,PSY提升至24.3带来隐性产能;二育栏舍利用率回升但补栏强度未显著放大;出栏均重达128.37公斤,散户压栏养大猪。需求端,屠宰量回升但力度温和,冻品库存高企(32.86%)限制价格上涨传导;屠宰端持续亏损(-14.6元/头),对高价猪源承接能力有限。政策端,新版调控方案旨在长期稳定母猪存栏,仔猪价格暴跌倒逼淘汰低效母猪但去化量不足。
研报提示了哪些风险?
研报提示四大风险:一是基本面去化不充分,能繁母猪存栏及PSY提升带来隐性产能抵消去化效果;二是期货拒绝情绪跟随,显示市场对拐点判断存在分歧;三是二育情绪虽见顶但Q4将面临集中出栏压力,构成潜在风险积累;四是仔猪价格暴跌(同比-46%)虽倒逼淘汰低效母猪,但去化量不足,政策效果有待观察。报告强调,当前反弹是供应压力后移而非趋势反转,需警惕短期反弹惯性趋弱及中期价格承压回落的可能。真正拐点窗口可能在2027年上半年,需持续跟踪能繁存栏及PSY变化。