猜你想问
这份研报的核心内容是什么?
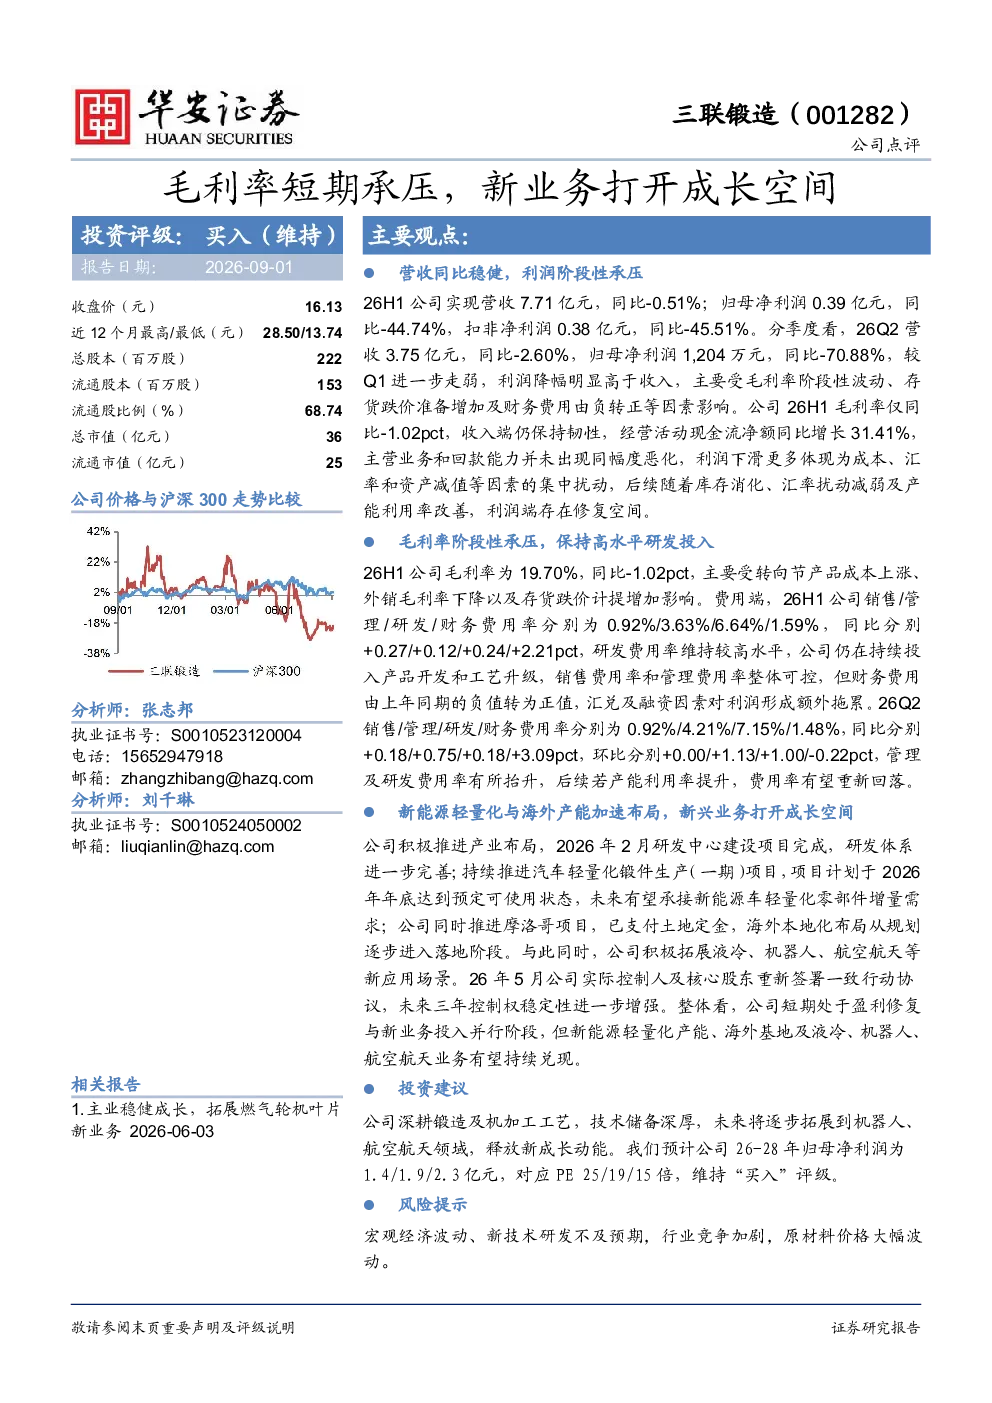
研报指出,三联锻造2026年上半年营收同比下滑0.51%,归母净利润同比大幅下降44.74%,主要受毛利率阶段性波动(-1.02pct)、存货跌价准备增加及财务费用由负转正影响。尽管利润下滑幅度大于收入,但主营业务和回款能力未恶化,利润端存在修复空间。毛利率方面,2026年H1为19.70%,同比下降1.02pct,主要原因是转向节产品成本上涨、外销毛利率下降及存货跌价计提增加。费用端,2026年H1销售、管理、研发、财务费用率分别为0.92%/3.63%/6.64%/1.59%,同比分别增加0.27pct、0.12pct、0.24pct和2.21pct。研发费用率维持较高水平,财务费用由负转正,汇兑及融资拖累利润。
汽车轻量化锻件赛道的发展趋势如何?
汽车轻量化锻件赛道正加速发展,主要受新能源汽车需求驱动。三联锻造积极推进汽车轻量化锻件生产项目,计划2026年底达产,以承接新能源车需求。行业层面,轻量化是汽车节能减排的关键方向,铝合金、镁合金等轻量化材料的应用将不断拓展。同时,海外市场布局加速,如摩洛哥项目已进入落地阶段,有助于公司分散风险并提升国际竞争力。液冷、机器人、航空航天等新应用场景的拓展,也为行业带来多元化增长机会。
研报重点分析了哪些方面?
研报重点分析了三联锻造短期业绩承压的原因及长期成长空间。短期来看,公司面临毛利率波动、存货跌价及财务费用增加等挑战,但主营业务和回款能力稳健,利润端存在修复潜力。长期方面,公司通过推进新能源轻量化锻件项目、拓展海外基地及布局液冷、机器人、航空航天等新业务,有望实现持续增长。实际控制人及核心股东签署一致行动协议,增强了未来三年控制权的稳定性。
当前市场对三联锻造的判断是什么?
当前市场对三联锻造的判断是短期业绩承压但长期成长可期。公司2026年上半年利润下滑幅度较大,但主营业务基本面未恶化,且新业务布局逐步兑现,包括新能源轻量化产能、海外基地及多元化应用场景拓展。财务预测显示,2026-2028年归母净利润预计分别为1.4/1.9/2.3亿元,对应PE25/19/15倍,显示出市场对其长期发展潜力认可。但短期内需关注成本控制及费用优化。
研报提示了哪些风险?
研报提示了宏观经济波动、新技术研发不及预期、行业竞争加剧、原材料价格大幅波动等风险。宏观经济波动可能影响汽车行业景气度,进而影响公司收入。新技术研发若不及预期,将影响新业务落地效果。行业竞争加剧可能导致价格压力,而原材料价格大幅波动则直接影响公司成本端,需持续关注这些风险因素对公司经营的影响。