猜你想问
晨光生物2026年核心产品经营情况如何?
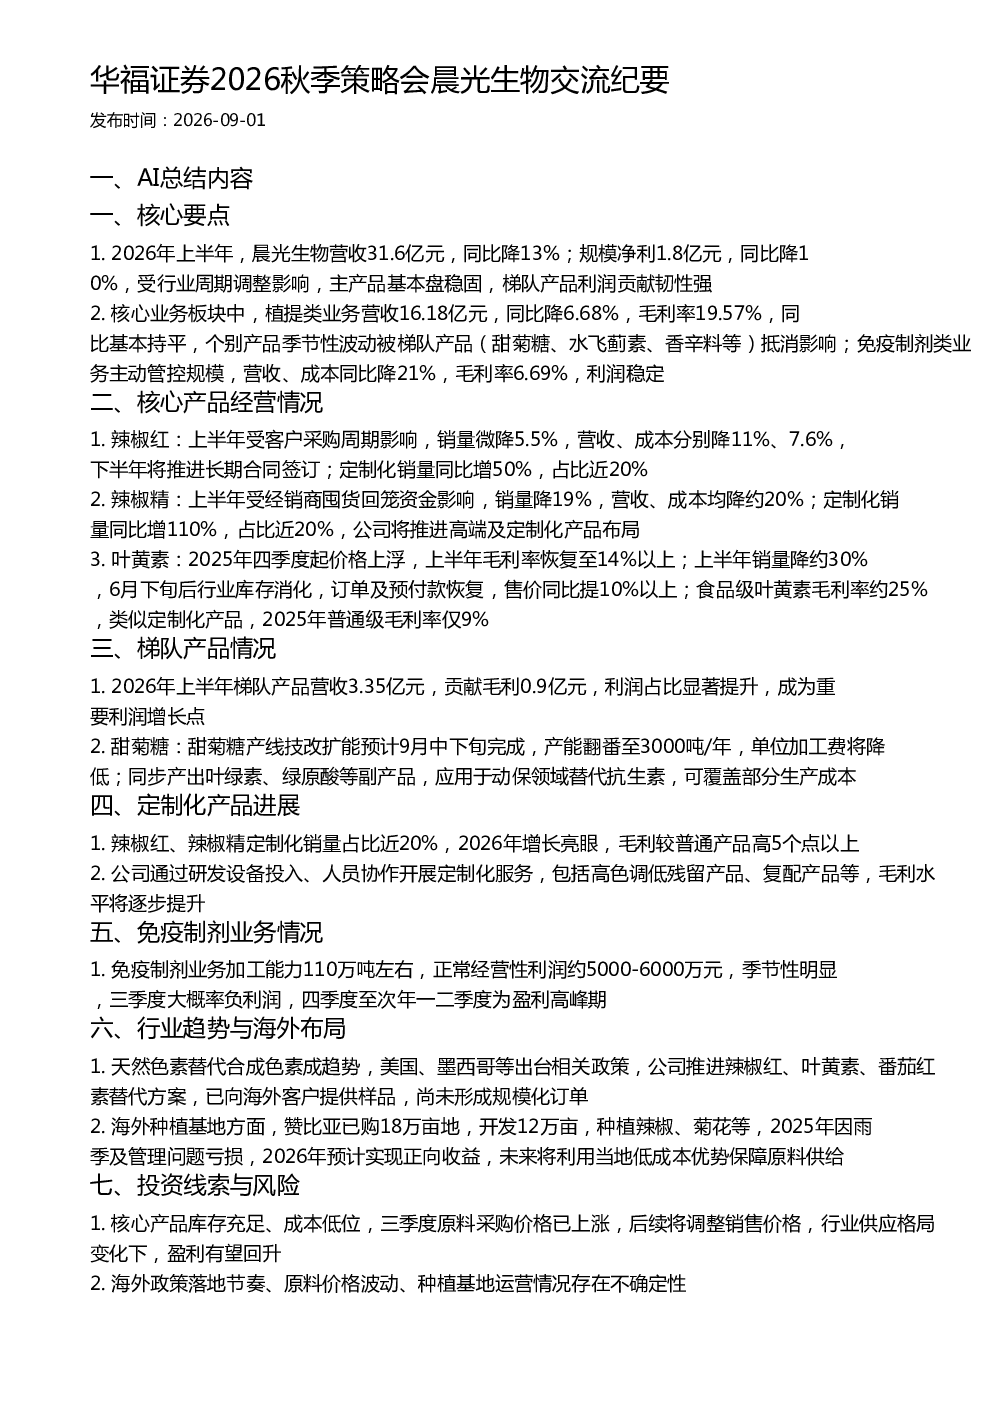
2026年上半年,晨光生物受行业周期调整影响,主产品基本盘稳固,梯队产品利润贡献韧性强。植提类业务营收16.18亿元,同比降6.68%,毛利率19.57%,梯队产品如甜菊糖、水飞蓟素、香辛料等抵消个别产品季节性波动影响;免疫制剂类业务主动管控规模,营收、成本同比降21%,毛利率6.69%,利润稳定。辣椒红上半年销量微降5.5%,营收、成本分别降11%、7.6%,下半年将推进长期合同签订;定制化销量同比增50%,占比近20%。辣椒精上半年销量降19%,营收、成本均降约20%;定制化销量同比增110%,占比近20%,公司将推进高端及定制化产品布局。叶黄素2025年四季度起价格上浮,上半年毛利率恢复至14%以上;上半年销量降约30%,6月下旬后行业库存消化,订单及预付款恢复,售价同比提10%以上;食品级叶黄素毛利率约25%。
天然色素替代合成色素的行业发展趋势如何?
天然色素替代合成色素已成趋势,美国、墨西哥等出台相关政策。晨光生物推进辣椒红、叶黄素、番茄红素替代方案,已向海外客户提供样品,尚未形成规模化订单。公司通过研发设备投入、人员协作开展定制化服务,包括高色调低残留产品、复配产品等,毛利水平将逐步提升。甜菊糖产线技改扩能预计9月中下旬完成,产能翻番至3000吨/年,单位加工费将降低;同步产出叶绿素、绿原酸等副产品,应用于动保领域替代抗生素,可覆盖部分生产成本。海外种植基地方面,赞比亚已购18万亩地,开发12万亩,种植辣椒、菊花等,2025年因雨季及管理问题亏损,2026年预计实现正向收益,未来将利用当地低成本优势保障原料供给。
报告重点分析了晨光生物哪些方面?
报告重点分析了晨光生物的核心产品经营情况、梯队产品情况、定制化产品进展、免疫制剂业务情况、行业趋势与海外布局。核心产品方面,辣椒红、辣椒精、叶黄素等销量有所波动,但毛利率有所恢复,定制化产品销量增长显著。梯队产品如甜菊糖、水飞蓟素、香辛料等贡献了稳定的利润。公司通过技改扩能提升产能,降低单位加工费,并拓展动保领域应用。免疫制剂业务季节性明显,三季度可能负利润,四季度至次年一二季度为盈利高峰期。海外布局方面,赞比亚种植基地2025年亏损,2026年预计实现正向收益。
当前晨光生物的市场现状如何?
当前晨光生物处于行业周期调整期,主产品基本盘稳固,梯队产品利润贡献韧性强。植提类业务营收略有下降,但毛利率保持稳定,梯队产品有效抵消了波动。免疫制剂业务主动管控规模,利润稳定。核心产品如辣椒红、辣椒精销量有所下降,但定制化产品销量增长显著,毛利率提升。叶黄素价格上浮,毛利率恢复至14%以上。公司通过技改扩能提升产能,拓展新产品应用领域,海外种植基地逐步进入盈利期。整体来看,公司处于底部,即将向上趋势中,盈利有望回升。
研报提示了哪些风险?
研报提示了晨光生物面临的风险,包括海外政策落地节奏的不确定性,天然色素替代合成色素尚未形成规模化订单,原料价格波动可能影响盈利水平,以及赞比亚种植基地运营情况的不确定性。公司海外业务拓展仍处于初期阶段,相关政策变化可能影响市场接受度。原料价格波动是行业普遍面临的风险,可能影响公司成本控制。海外种植基地运营初期面临管理、气候等挑战,2025年已出现亏损,未来盈利能否稳定存在不确定性。