猜你想问
这份报告主要讲了什么内容?
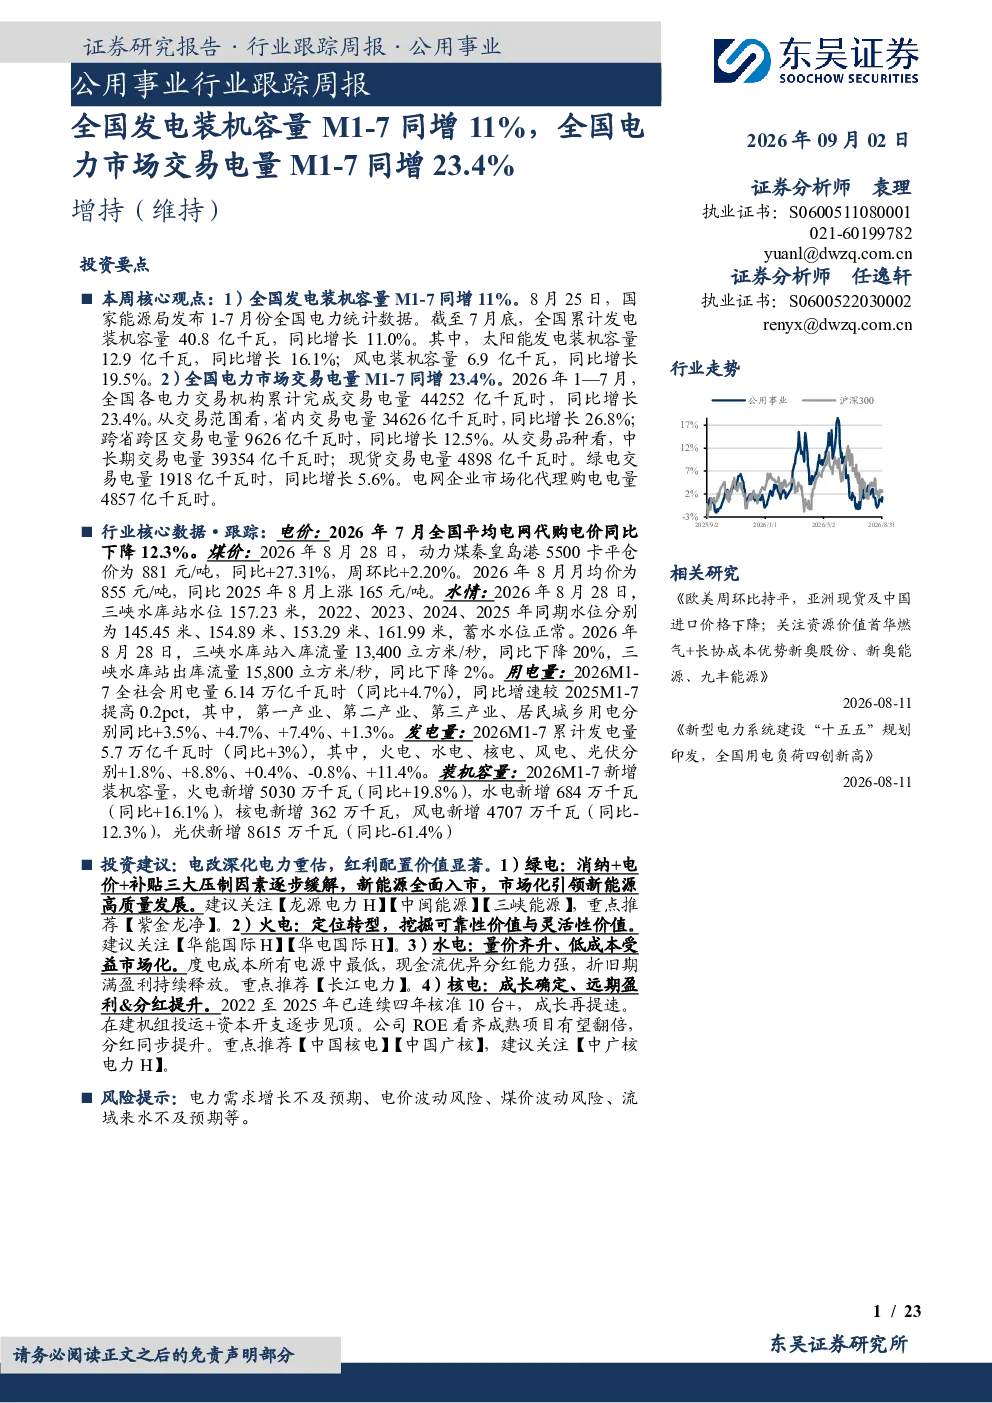
这份报告主要跟踪了公用事业行业的最新动态,核心数据显示全国发电装机容量同比增长11%,其中太阳能和风电装机容量分别增长16.1%和19.5%。全国电力市场交易电量同比增长23.4%,省内交易电量增长26.8%,跨省跨区交易电量增长12.5%。此外,报告还分析了2026年7月全国平均电网代购电价同比下降12.3%的情况,以及2026年8月动力煤秦皇岛港5500卡平仓价同比上涨27.31%的现象。
当前电力行业的发展趋势如何?
当前电力行业发展趋势显示,全社会用电量在2026年1-7月同比增长4.7%,增速稳健。发电量同比增长3%,其中核电发电量表现偏强。火电方面,虽然累计装机容量同比增长6.3%,新增装机容量同比增长19.8%,但利用小时数同比下降73小时。水电方面,三峡水库蓄水水位正常,但入库流量同比下降20%,出库流量同比下降2%,水电累计装机容量同比增长3.4%,新增装机容量同比增长16.1%,利用小时数同比提升74小时。风电和光伏累计装机容量分别同比增长19.5%和16.1%,但利用小时数分别同比下降170小时和33小时。
报告重点分析了哪些方向?
报告重点分析了用电、发电、电价、火电、水电、核电和绿电等多个方向。用电方面,全社会用电量增速稳健;发电方面,核电发电量表现偏强;电价方面,2026年7月电网代购电价同比下降12.3%;火电方面,动力煤港口价同比上涨27.31%,火电累计装机容量同比增长6.3%,新增装机容量同比增长19.8%,但利用小时数同比下降73小时;水电方面,累计装机容量同比增长3.4%,新增装机容量同比增长16.1%,利用小时数同比提升74小时;核电方面,累计装机容量同比增长8.5%,新增装机容量362万千瓦,利用小时数同比下降284小时;绿电方面,风电和光伏累计装机容量分别同比增长19.5%和16.1%,但利用小时数分别同比下降170小时和33小时。
当前电力市场现状如何判断?
当前电力市场现状显示,全国发电装机容量同比增长11%,电力市场交易电量同比增长23.4%,省内交易电量增长26.8%,跨省跨区交易电量增长12.5%。火电方面,动力煤价格同比上涨27.31%,火电装机容量增长但利用小时数下降,反映供需关系变化。水电方面,入库流量同比下降20%,出库流量同比下降2%,但利用小时数提升,显示水电资源相对稳定。核电方面,累计装机容量增长8.5%,新增装机容量362万千瓦,但利用小时数下降,反映核电运行效率变化。绿电方面,风电和光伏装机容量增长,但利用小时数下降,显示绿电消纳仍面临挑战。
这份报告提到了哪些风险提示?
报告提示了电力需求增长不及预期、电价波动风险、煤价波动风险、流域来水不及预期等风险。电力需求增长不及预期可能导致发电企业收入下降;电价波动风险可能影响火电和核电的盈利能力;煤价波动风险可能增加火电企业的运营成本;流域来水不及预期可能影响水电发电量,进而影响电力供应稳定性。这些风险需要投资者密切关注。