猜你想问
这份研报的核心内容是什么?
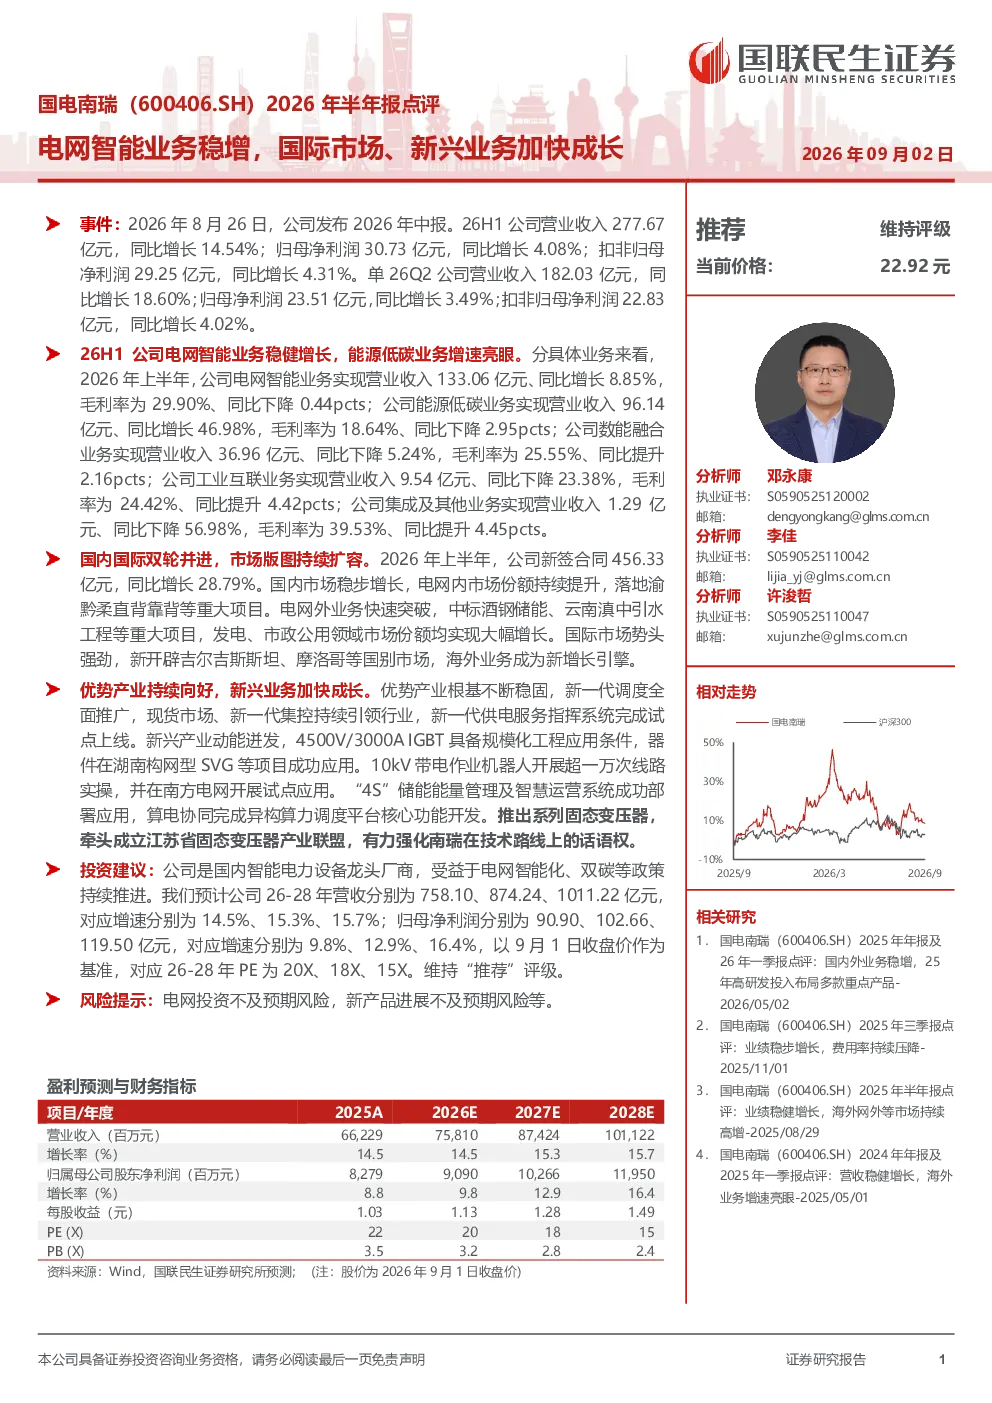
这份研报主要点评了公司2026年上半年的业绩表现,指出公司营业收入277.67亿元,同比增长14.54%;归母净利润30.73亿元,同比增长4.08%。电网智能业务和能源低碳业务分别实现营业收入133.06亿元和96.14亿元,同比增长8.85%和46.98%。公司新签合同额456.33亿元,同比增长28.79%,显示出国内市场稳步增长,国际市场势头强劲。报告还分析了优势产业持续向好,新兴产业动能迸发的趋势。
电网智能业务和能源低碳业务的发展趋势如何?
电网智能业务和能源低碳业务是公司重点发展的赛道。根据报告,电网智能业务实现营业收入133.06亿元,同比增长8.85%,显示出稳健的发展态势。而能源低碳业务实现营业收入96.14亿元,同比增长高达46.98%,成为公司增长的主要驱动力。这表明公司在新兴业务领域具有较强的发展潜力,未来有望持续推动公司业绩增长。
研报重点分析了哪些方面?
研报重点分析了公司2026年上半年的业绩表现,特别是电网智能业务和能源低碳业务的发展情况。报告指出,公司新签合同额456.33亿元,同比增长28.79%,显示出公司在国内外市场均有良好的发展前景。此外,报告还分析了公司优势产业的持续向好和新兴产业的动能迸发,为投资者提供了全面的公司发展分析。
当前市场对公司的判断是什么?
根据研报,公司2026年上半年业绩表现良好,营业收入和净利润均实现同比增长,显示出公司较强的市场竞争力。电网智能业务和能源低碳业务的增长尤为突出,特别是能源低碳业务的高增长,表明公司在新兴业务领域具有较强的发展潜力。整体来看,市场对公司的判断是积极的,认为公司未来发展前景良好。
研报中提到了哪些风险提示?
研报中提到的主要风险包括市场竞争加剧、技术更新迭代快以及政策变化等。随着行业竞争的加剧,公司需要不断提升自身竞争力以应对市场变化。同时,技术更新迭代快要求公司持续加大研发投入,保持技术领先优势。此外,政策变化也可能对公司业务发展产生影响,需要密切关注相关政策动态。