猜你想问
亿田智能2026年半年报核心内容是什么?
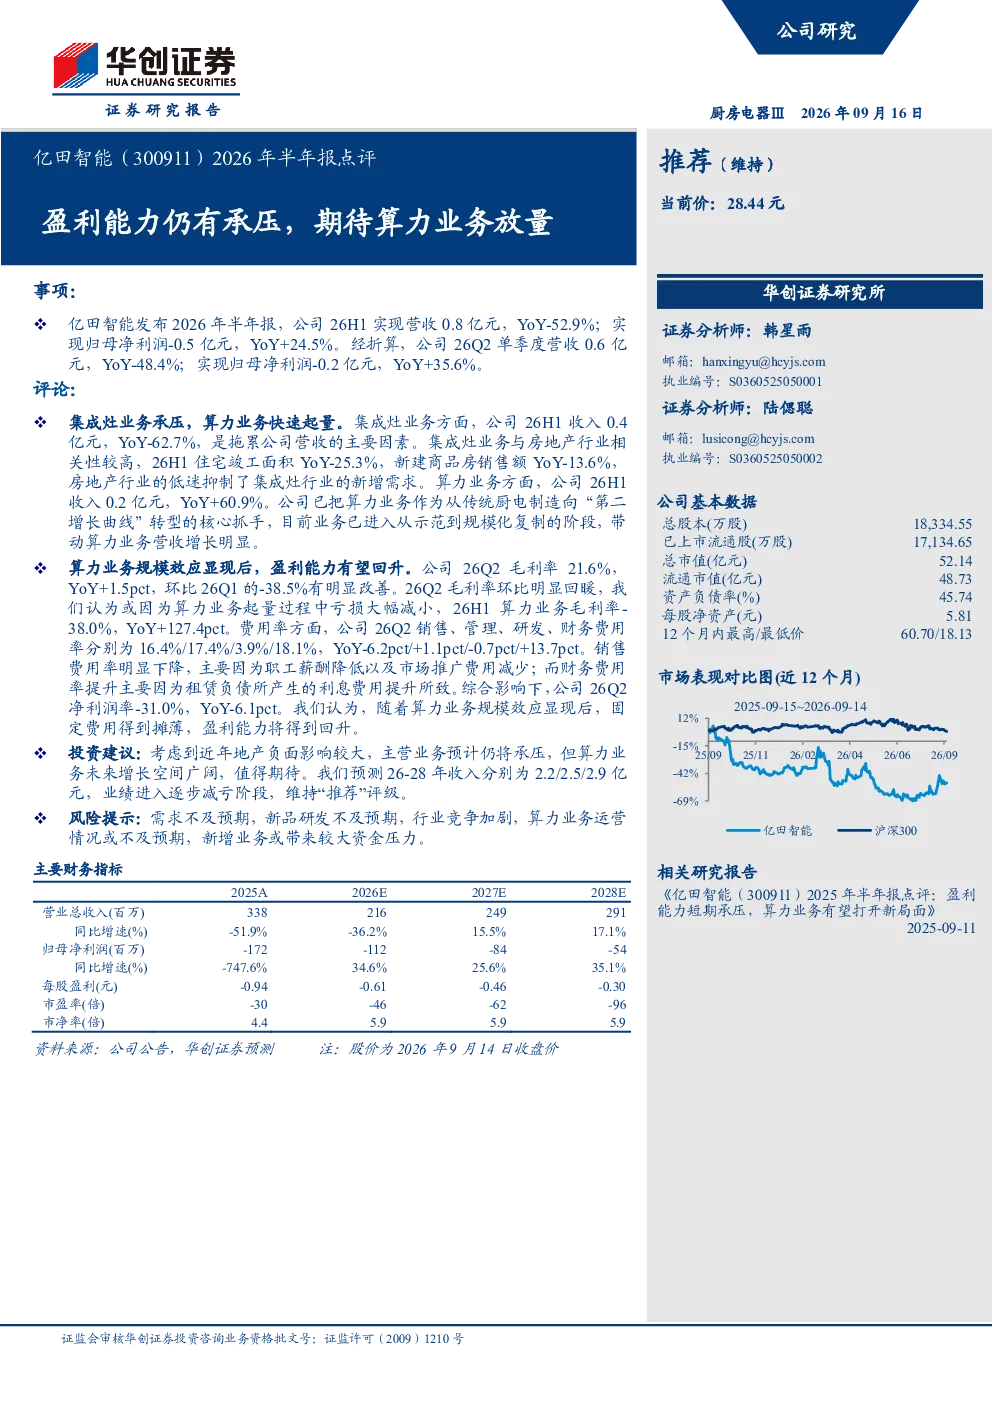
亿田智能2026年半年报显示,公司营收同比下降52.9%,净利润增长24.5%,主要受集成灶业务下滑拖累,该业务收入同比下降62.7%。算力业务成为公司“第二增长曲线”,收入同比增长60.9%,进入规模化复制阶段。报告指出,算力业务规模效应显现后,公司盈利能力有望回升,26Q2毛利率提升至21.6%,销售费用率下降,财务费用率上升。
集成灶行业发展趋势如何?
集成灶业务收入同比下降62.7%,与房地产行业景气度密切相关。报告显示,集成灶业务受房地产市场波动影响较大,未来行业增长存在不确定性。同时,算力业务作为公司“第二增长曲线”,收入同比增长60.9%,进入规模化复制阶段,有望成为公司新的增长动力。
报告重点分析了哪些方面?
报告重点分析了亿田智能的营收和净利润变化,特别是集成灶业务下滑对整体业绩的影响。同时,报告也关注了算力业务的增长情况,指出其规模效应显现后,公司盈利能力有望回升。此外,报告还分析了公司毛利率、费用率的变化,以及算力业务放量对固定费用摊薄效应的带动作用。
当前市场对亿田智能的判断是什么?
当前市场关注亿田智能集成灶业务下滑对业绩的影响,以及算力业务能否成为新的增长动力。报告显示,算力业务收入同比增长60.9%,进入规模化复制阶段,但公司盈利能力仍有承压。华创证券预测公司26-28年收入分别为2.2/2.5/2.9亿元,逐步减亏,维持“推荐”评级。
研报提示了哪些风险?
研报提示了多项风险,包括需求不及预期、新品研发不及预期、行业竞争加剧、算力业务运营不及预期以及新增业务带来资金压力等。报告指出,虽然算力业务收入同比增长60.9%,但该业务仍处于发展初期,存在运营不及预期的风险。此外,公司还需关注集成灶业务下滑带来的业绩压力,以及行业竞争加剧对利润率的侵蚀。
你可能感兴趣
2025年半年报点评盈利能力短期承压,算力业务有望打开新局面
华创证券2025-09-11
2019年年报、2020年一季报点评:短期承压不影响核心竞争力,期待后期盈利能力恢复和铝饰件业务放量
建筑建材长城证券2020-04-30
2026年半年报点评主业短期承压,新业务加速放量,盈利回升可期
国联民生证券2026-08-24
伟创电气(688698)2026年半年报点评:新业务高增,盈利能力阶段性承压
国金证券2026-08-25
2026年半年报点评:短期盈利承压,储能逐步放量高增
东吴证券2026-09-04
海达尔2026年半年报点评:家电滑轨承压致盈利下滑,26H2服务器滑轨有望放量高增
东吴证券2026-08-26
2026年半年报点评:盈利能力提升,智能物流业务快速增长
机械设备财信证券2026-08-26
欧普照明2026年半年报点评:盈利能力承压,静待经营改善
国联民生证券2026-08-30
杰瑞股份(002353.SZ)2026年半年报点评:多因素影响短期业绩承压,AIDC业务值得期待
国联民生证券2026-08-15
2026年半年报业绩点评:养猪业务承压拖累短期业绩,黄鸡盈利改善提供支撑
中泰证券2026-08-26