猜你想问
视源股份2026年半年报核心内容有哪些?
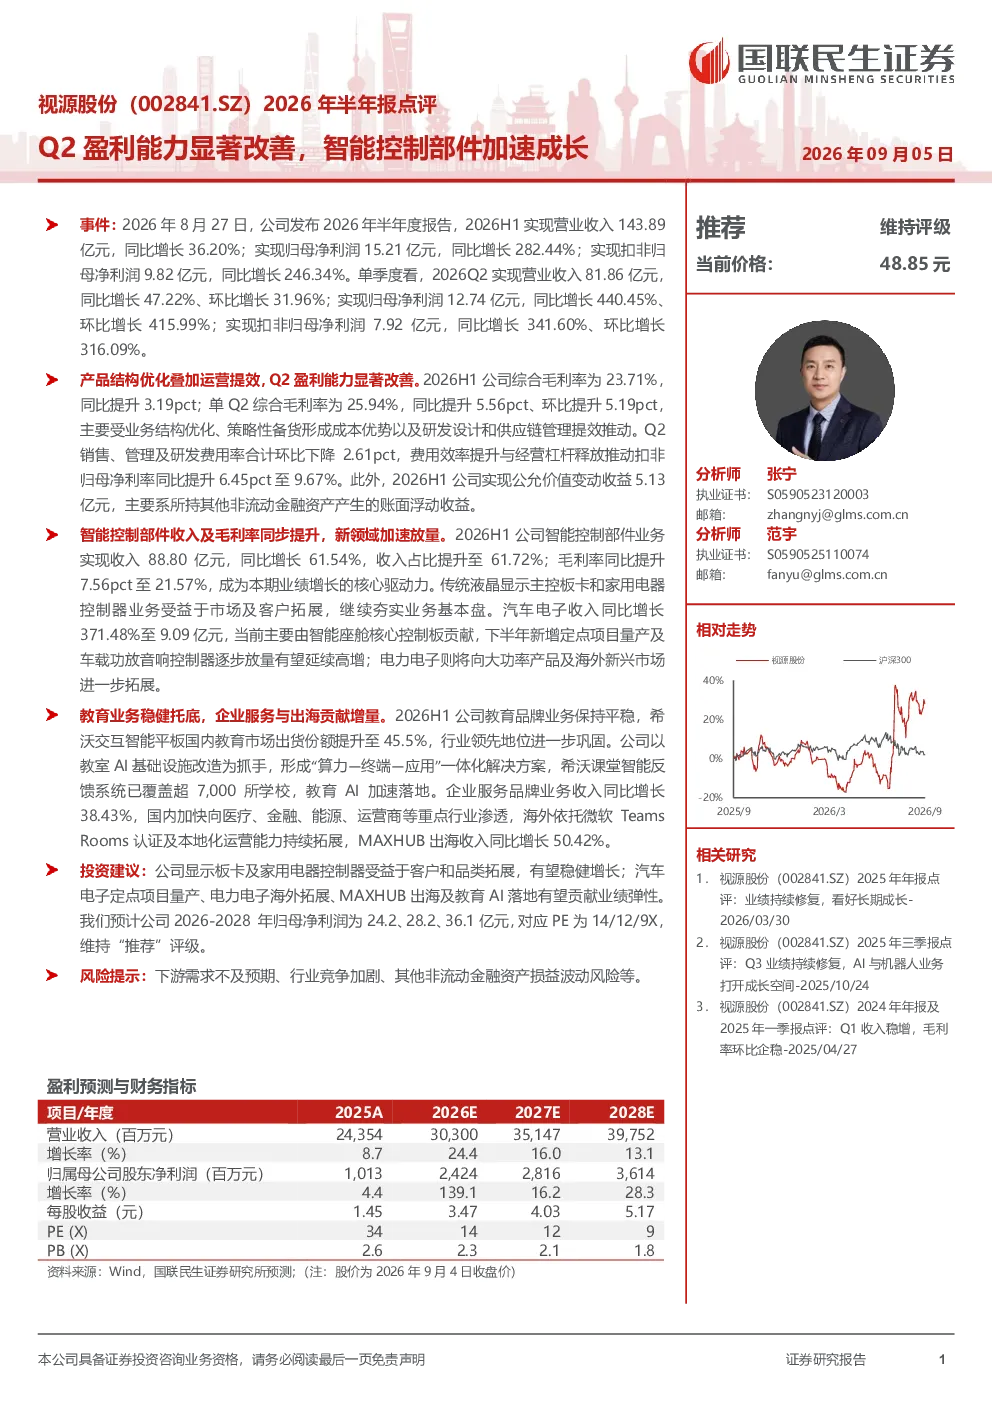
视源股份2026年半年报显示,公司实现营业收入143.89亿元,同比增长36.20%;归母净利润15.21亿元,同比增长282.44%。Q2单季度营业收入81.86亿元,同比增长47.22%;归母净利润12.74亿元,同比增长440.45%。报告核心亮点包括盈利能力显著改善,综合毛利率提升至23.71%(Q2达25.94%),扣非归母净利率同比提升6.45pct至9.67%。智能控制部件业务加速成长,收入88.80亿元,同比增长61.54%,毛利率提升7.56pct至21.57%。汽车电子收入同比增长371.48%至9.09亿元,电力电子向大功率产品和海外市场拓展。教育业务稳健发展,希沃交互智能平板国内市场份额提升至45.5%,教育AI加速落地。
智能控制部件赛道发展趋势如何?
智能控制部件赛道呈现高速增长态势,视源股份在该领域表现突出。2026年上半年,智能控制部件业务收入88.80亿元,同比增长61.54%,收入占比61.72%。汽车电子收入同比增长371.48%至9.09亿元,显示该细分市场潜力巨大。电力电子业务正向大功率产品和海外市场拓展,进一步拓宽收入来源。行业层面,随着汽车智能化、家电智能化进程加速,智能控制部件需求将持续旺盛,技术创新和产品迭代是关键竞争要素。视源股份凭借技术积累和客户资源,有望在该赛道保持领先地位。
视源股份半年报重点分析了哪些方向?
视源股份半年报重点分析了盈利能力改善、智能控制部件业务增长及教育业务稳健发展三个方向。盈利能力方面,通过产品结构优化、策略性备货和运营提效,综合毛利率和净利率均实现显著提升。智能控制部件业务是报告核心,收入占比过半,汽车电子和电力电子细分领域均实现高速增长。教育业务方面,希沃交互智能平板市场份额持续扩大,教育AI基础设施改造加速落地,企业服务品牌收入也保持增长。报告还关注了显示板卡及家用电器控制器等业务的稳健发展。
当前智能控制部件市场现状如何?
当前智能控制部件市场呈现供需两旺的积极态势。下游需求方面,汽车智能化、家电智能化趋势明显,对智能控制部件的需求持续提升。视源股份2026年上半年智能控制部件业务收入88.80亿元,同比增长61.54%,汽车电子收入同比增长371.48%,反映市场需求强劲。竞争格局方面,行业集中度逐步提升,头部企业凭借技术、客户和渠道优势占据主导地位。视源股份在汽车电子、电力电子等领域具备较强竞争力,但行业竞争仍需关注。技术层面,大功率控制、高集成度、智能化是主要发展方向。
视源股份半年报提示了哪些风险?
视源股份半年报提示了下游需求不及预期、行业竞争加剧、其他非流动金融资产损益波动等风险。下游需求方面,汽车、家电等行业受宏观经济影响较大,需求波动可能影响公司业绩。行业竞争方面,智能控制部件领域参与者众多,技术迭代快,竞争压力持续存在。非流动金融资产损益波动可能影响公司当期盈利表现。此外,原材料价格波动、汇率变动等也可能带来经营风险。公司需密切关注行业动态,加强风险管理。