猜你想问
长江电力2026年半年报核心内容有哪些?
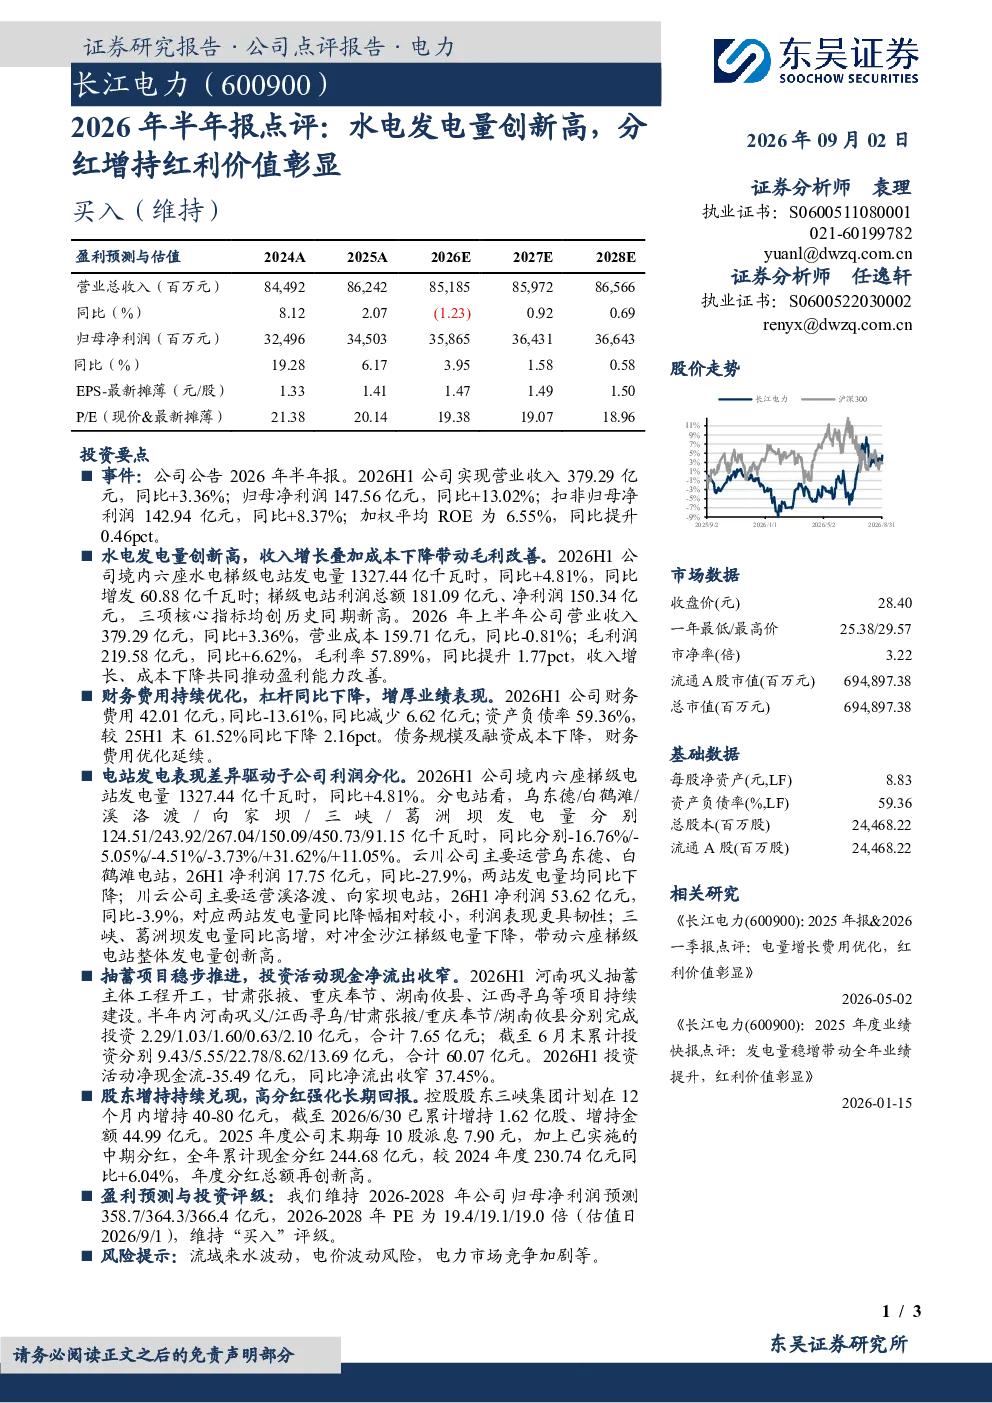
长江电力2026年半年报显示,公司实现营业收入379.29亿元,同比增长3.36%;归母净利润147.56亿元,同比增长13.02%。核心亮点是水电发电量创新高,境内六座水电梯级电站发电量同比增长4.81%,达到1327.44亿千瓦时,利润总额和净利润均创历史同期新高。此外,公司营业成本同比下降0.81%,毛利率提升1.77个百分点至57.89%。财务费用同比减少13.61%,资产负债率下降2.16个百分点至59.36%
公用事业赛道未来发展趋势如何?
公用事业赛道未来发展趋势主要体现在能源结构转型和电力需求增长的双重驱动下。随着“双碳”目标的推进,水电作为清洁能源的核心地位将更加稳固,水电站运营效率提升和智能化管理成为行业焦点。同时,抽水蓄能等新型储能项目的布局加速,为电网提供更灵活的调节能力,推动电力系统高质量发展。行业竞争格局相对稳定,但市场化改革和电价机制调整对企业的盈利能力提出更高要求
长江电力半年报重点分析了哪些方面?
长江电力半年报重点分析了水电发电量创新高的原因,包括流域来水改善和梯级电站联合调度优化。报告还详细拆解了收入增长与成本下降的驱动因素,如售电价格提升和运营效率改善。此外,报告披露了抽水蓄能项目的进展情况,以及控股股东三峡集团的增持行为和公司的高额现金分红政策,展现了公司对未来发展的信心和对股东的回报决心
当前电力市场现状如何判断?
当前电力市场现状呈现供需紧平衡态势,部分区域在用电高峰期仍面临供电压力。随着能源结构调整加速,电力市场化改革逐步深化,电价形成机制更加灵活,但同时也增加了企业盈利的不确定性。水电作为基础能源,其发电量受来水影响较大,流域来水波动是行业普遍面临的风险。此外,电力市场竞争加剧,特别是新能源发电的快速发展,对传统水电企业带来挑战
长江电力研报提示了哪些风险?
长江电力研报提示的主要风险包括流域来水波动风险,水电发电量受自然因素影响较大,丰枯变化直接影响公司业绩。电价波动风险也是重要考量,市场化电价机制下,售电价格波动可能影响公司盈利稳定性。此外,电力市场竞争加剧风险,新能源发电的快速发展可能挤压传统水电市场份额。最后,抽水蓄能等新项目投资规模大、建设周期长,也存在一定的投资风险