猜你想问
中国海油2026年半年报核心内容是什么?
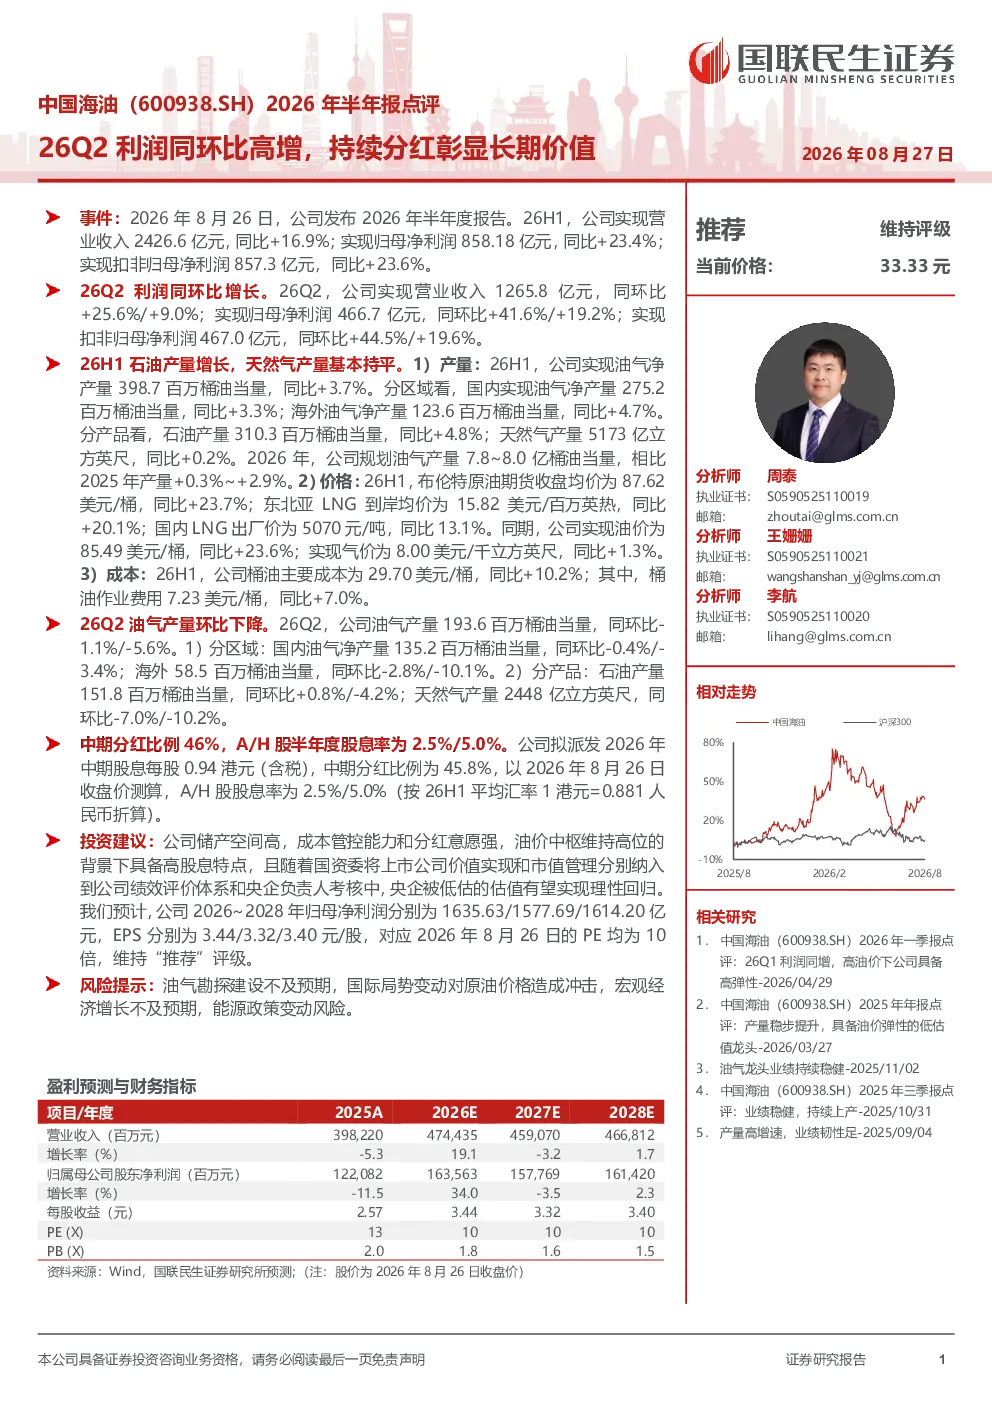
中国海油2026年半年报显示,公司业绩同环比显著增长,上半年营业收入达2426.6亿元,同比增长16.9%;归母净利润为858.18亿元,同比增长23.4%。报告强调公司油气产量稳步提升,净产量同比增长3.7%,石油产量增长4.8%。在高油价背景下,公司成本管控能力强,桶油主要成本为29.70美元,同时持续分红,中期分红比例为46%,A/H股股息率分别达2.5%和5.0%,彰显长期价值。
油气行业2026年发展趋势如何?
2026年油气行业呈现高油价与产量稳步增长的态势。根据报告,布伦特原油期货均价同比上涨23.7%,东北亚LNG到岸均价同比上涨20.1%,为油气企业带来盈利提升空间。同时,中国海油等主要企业持续加大勘探开发力度,油气净产量保持增长,储产空间较高。但国际局势变动、能源政策调整等因素仍可能影响行业前景,需关注市场动态。
研报对中国海油的重点分析方向有哪些?
研报重点分析了中国海油的业绩增长、成本控制与分红政策。报告指出,公司26Q2归母净利润同环比增长显著,达到466.7亿元,显示其经营效率提升。成本管控方面,桶油主要成本同比仅增长10.2%,体现较强能力。此外,公司储产空间高,未来几年预计净利润保持稳定,EPS预计在3.4元/股左右,对应10倍PE,显示出稳健的投资价值。
当前油气市场现状如何判断?
当前油气市场处于高油价时期,但供需关系仍需持续观察。报告数据显示,2026年上半年布伦特原油均价达87.62美元/桶,东北亚LNG到岸均价为15.82美元/百万英热,为油气企业带来较好盈利条件。中国海油等企业通过成本控制和技术进步,实现产量稳步增长。但国际局势、地缘政治等因素可能引发油价波动,市场需关注宏观经济与能源政策变化对行业的影响。
研报提示的主要风险有哪些?
研报提示了几个主要风险点:一是油气勘探开发不及预期,可能影响长期产量增长;二是国际局势变动可能对原油价格造成冲击,影响企业盈利稳定性;三是宏观经济增长放缓可能抑制能源需求,对行业带来压力;四是能源政策调整,如环保政策或价格管制,可能影响企业运营成本与收益。投资者需关注这些风险因素,结合公司基本面进行综合判断。