猜你想问
这份研报的核心内容是什么?
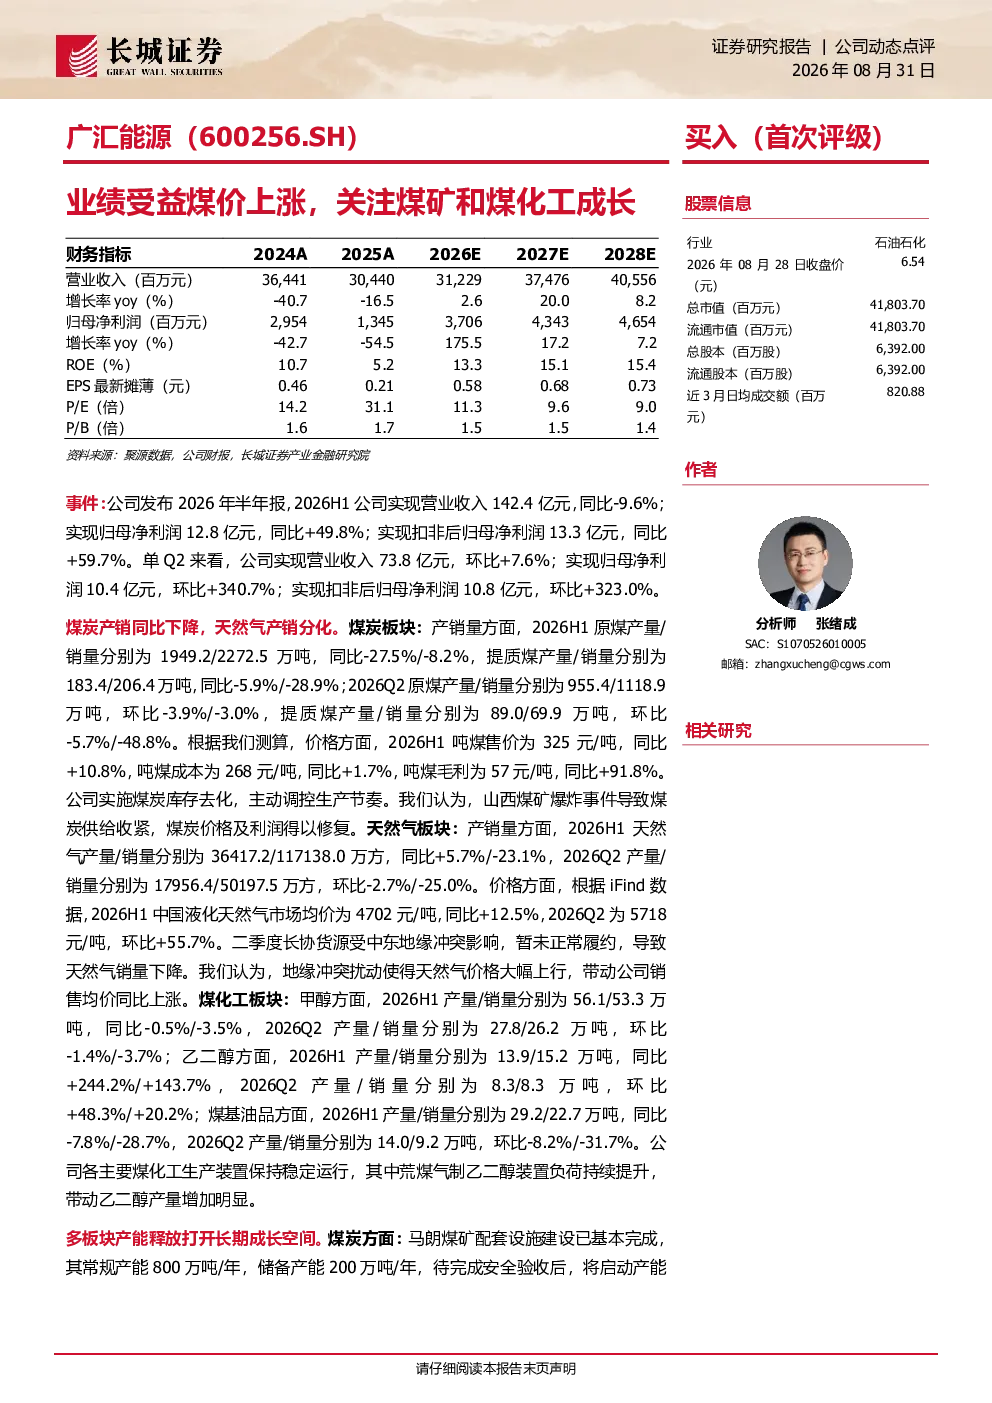
这份研报分析了广汇能源2026年半年业绩表现,重点探讨了煤炭、天然气和煤化工板块的产销量、价格、利润及产能释放情况。报告显示,公司煤炭板块吨煤毛利同比大幅提升91.8%,主要受煤炭供给收紧推动价格上涨影响;天然气板块受中东地缘冲突影响,价格同比上涨12.5%;煤化工板块乙二醇产量同比增加明显,达到244.2%。同时,报告还介绍了公司煤炭和煤化工的产能规划,预计未来几年业绩有较大增长空间。
煤矿和煤化工行业的发展趋势如何?
煤矿和煤化工行业正经历转型升级。煤炭板块方面,供给端受安全监管和资源约束影响,产量增速放缓,但煤炭价格保持较高水平,企业盈利能力增强。煤化工板块则受益于煤炭价格波动和化工产品需求增长,特别是乙二醇等产品的产能扩张明显。未来,行业将更加注重绿色低碳发展,煤化工的清洁高效利用是重要方向,同时大型煤矿和煤化工项目的建设将推动行业集中度提升。
研报重点分析了哪些方面?
研报重点分析了广汇能源煤炭、天然气和煤化工三大板块的经营情况及未来增长潜力。在煤炭板块,报告详细解读了产销量变化、吨煤售价与成本、以及山西煤矿爆炸事件对行业供需格局的影响。天然气板块则关注了地缘冲突对价格和销量的影响。煤化工板块重点分析了甲醇、乙二醇等产品的产量增长,以及荒煤气制乙二醇装置的运行情况。此外,报告还介绍了公司煤炭和煤化工的产能释放计划,包括马朗煤矿和1500万吨/年煤炭分质分级项目。
当前市场对煤炭和煤化工行业的判断是什么?
当前市场对煤炭和煤化工行业的判断呈现分化态势。煤炭板块方面,受安全环保政策及资源禀赋影响,优质煤炭供给相对紧张,价格预计维持高位运行,但产量增长空间有限。煤化工板块则受益于煤炭价格波动和下游产品需求增长,特别是乙二醇等化工品产能扩张明显,市场景气度较高。不过,行业也面临环保约束、安全生产等挑战,企业需加强技术创新和风险管理。
研报提示了哪些风险?
研报提示了广汇能源面临的主要风险包括:一是经济增长不及预期可能导致能源需求下降,进而影响煤炭和化工产品价格;二是安全生产风险,煤矿和化工行业属于高危行业,若发生安全事故可能对经营造成重大影响;三是新增产能进度落后可能导致公司增长预期不及市场预期;四是公司对参股公司的债务担保可能存在代偿风险。这些风险需引起投资者关注。