猜你想问
这份研报主要讲了什么内容?
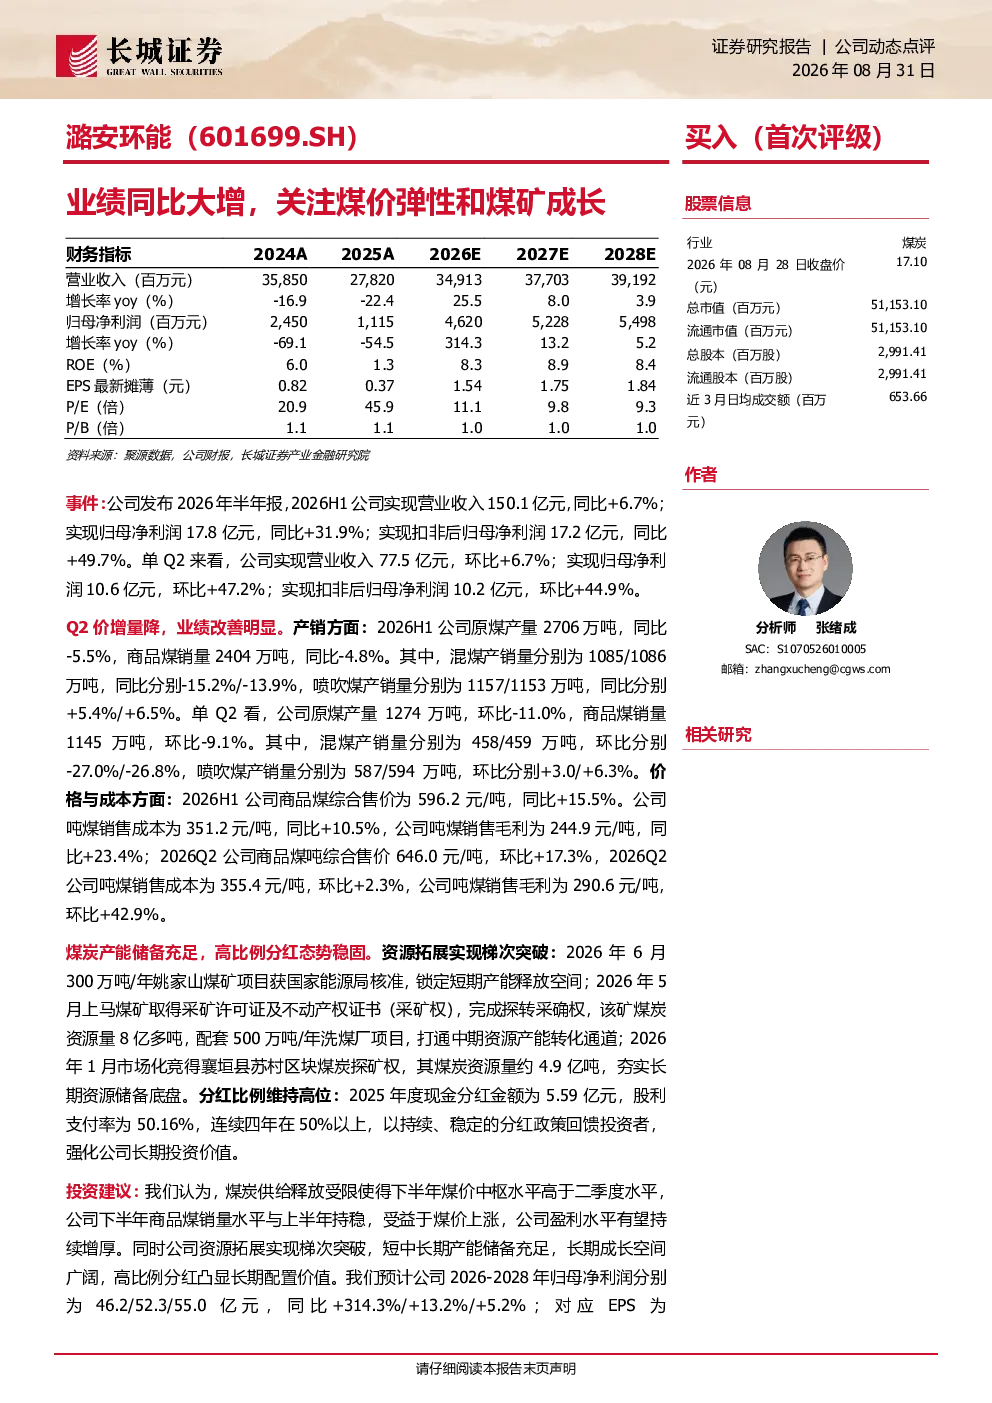
这份研报分析了潞安环能2026年半年业绩报告,显示公司业绩同比大幅增长,主要得益于二季度煤价上涨和销量稳定。报告详细披露了公司2026H1及Q2的营收、净利润、产销数据,以及商品煤售价、成本和毛利的变化情况。此外,还介绍了公司煤炭产能储备、资源拓展计划和高比例分红政策,最后给出了长城证券的投资建议和估值分析。
煤炭行业未来发展趋势如何?
根据研报分析,煤炭供给释放受限将推高下半年煤价中枢水平,有利于提升煤炭企业盈利能力。同时,潞安环能通过资源拓展实现梯次突破,拥有充足的短中长期产能储备,长期成长空间广阔。但需关注宏观经济波动、煤价周期性变化及安全生产等因素对行业的影响。
研报重点分析了哪些方面?
研报重点分析了潞安环能的业绩增长驱动因素、产销情况及价格成本变化,同时详细介绍了公司的资源储备与拓展计划,包括姚家山煤矿项目、上马煤矿及襄垣县苏村区块的探矿权竞得情况。此外,报告还评估了公司高比例分红政策及长期投资价值。
当前煤炭市场状况如何?
当前煤炭市场呈现供给受限、煤价上涨的特点,推动企业盈利能力提升。潞安环能2026H1数据显示,商品煤综合售价同比增长15.5%,吨煤销售毛利同比增长23.4%。但需注意,市场仍受宏观经济、政策调控及安全生产等多重因素影响,存在不确定性。
投资这份研报需要注意哪些风险?
投资需关注经济增长不及预期可能导致的需求下降风险,煤价下跌超预期会压缩企业盈利空间,安全生产事故可能造成经营中断,产能释放不及预期也会影响长期发展。此外,行业政策变化和环保压力也可能带来不确定性。
你可能感兴趣
业绩受益煤价上涨,关注煤矿和煤化工成长
长城证券2026-08-31
公司信息更新报告煤价下滑致业绩承压,关注煤矿和煤化工成长
开源证券2025-09-03
煤炭业绩受益煤价,关注煤矿成长和储能
长城证券2026-08-31
公司信息更新报告:Q2业绩环比改善,关注煤矿成长和喷吹煤弹性
开源证券2025-09-01
H1业绩同比大增,关注建材煤弹性和资产注入
化石能源开源证券2022-09-01
2023年业绩同比预计大增,关注储能及新建煤矿
公用事业开源证券2024-01-03
三季报扣非业绩同比大增,关注储能及新建煤矿
公用事业开源证券2023-10-26
全年业绩同比大增,关注煤矿成长性
化石能源开源证券2023-04-25
公司信息更新报告:Q3业绩环比大增,关注煤矿成长及高分红潜力
化石能源开源证券2024-10-31
公司信息更新报告:煤价下跌业绩承压,关注煤矿成长及尿素盈利修复
化石能源开源证券2025-08-29