猜你想问
天风证券2026年半年报核心内容是什么?
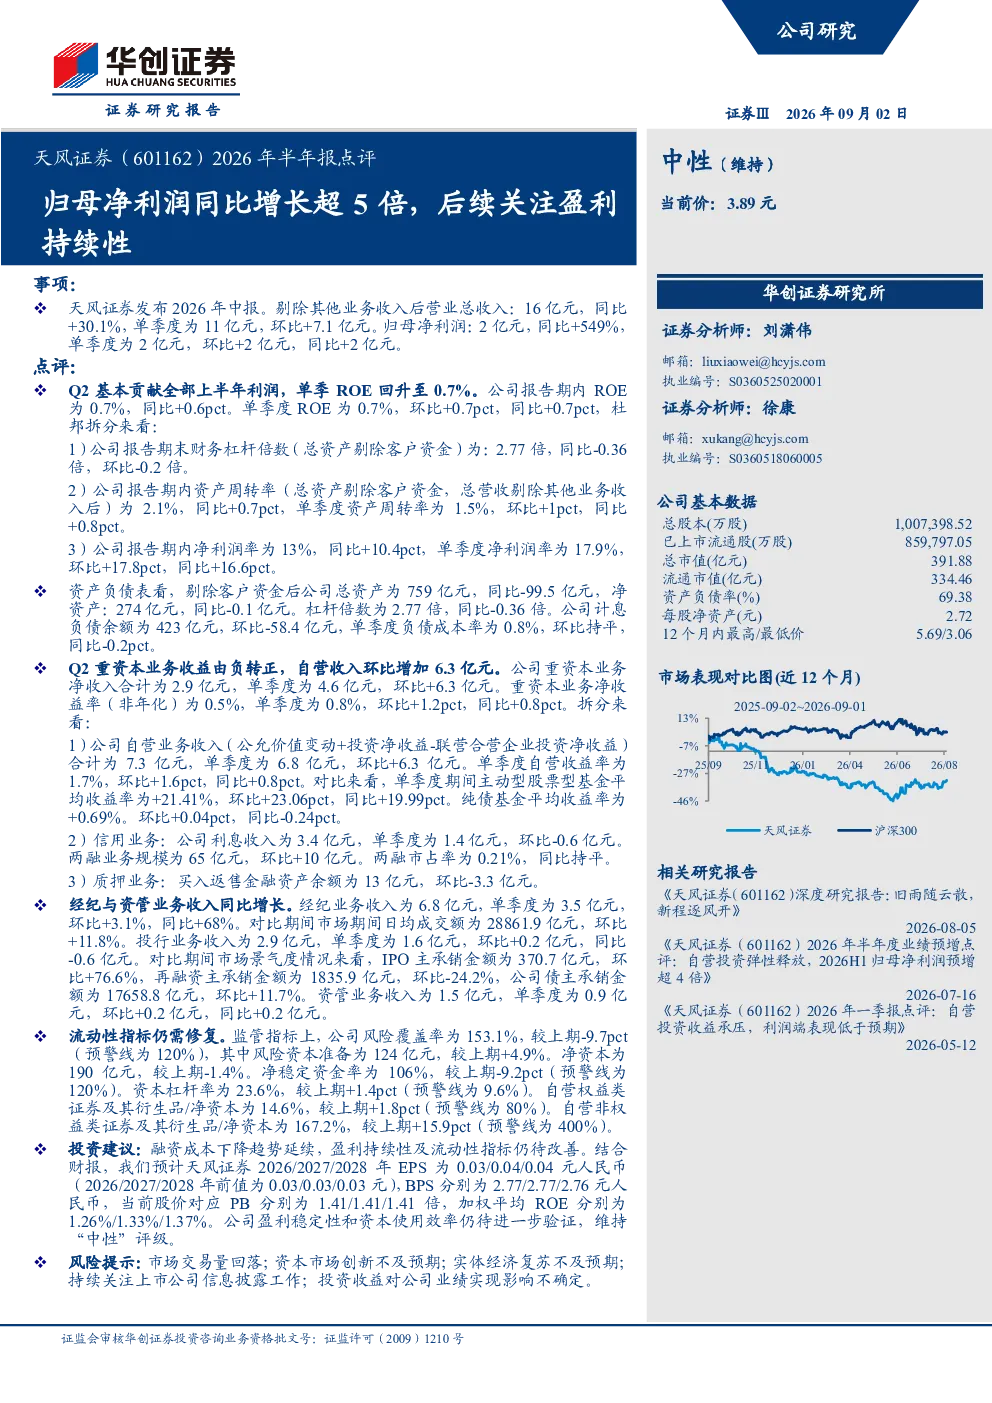
天风证券2026年半年报显示归母净利润同比增长超5倍,单季ROE回升至0.7%。剔除其他业务收入后营业总收入同比+30.1%,归母净利润同比+549%。报告期内重资本业务收益由负转正,自营收入环比增加6.3亿元,净利润率达13%。但盈利持续性及流动性指标仍待改善,风险覆盖率153.1%,净资本190亿元。
报告对行业发展趋势有何分析?
报告未明确提及行业发展趋势,但显示天风证券重资本业务净收入环比+6.3亿元,自营业务收入增长显著,表明在当前市场环境下,证券公司可通过拓展业务类型提升盈利能力。同时,报告关注流动性指标,反映行业整体仍面临一定的资本压力。
研报重点分析了哪些方向?
研报重点分析了天风证券盈利能力变化,特别是归母净利润大幅增长的原因,包括重资本业务收益转正和自营业务收入增加。同时关注了流动性指标,如风险覆盖率、净资本等,并指出盈利持续性仍需观察。报告还提及了经纪、资管、投行业务收入情况。
当前市场对证券行业有何判断?
报告未直接判断市场现状,但通过分析天风证券半年报数据,反映证券行业在业务多元化、提升盈利能力方面存在挑战。重资本业务收益转正、自营业务增长等数据表明部分证券公司已探索出有效路径,但整体流动性指标仍需关注。
研报提示了哪些风险?
研报提示的主要风险包括市场交易量回落可能影响证券公司收入,资本市场创新不及预期可能限制业务发展空间,实体经济复苏不及预期影响上市公司业绩进而影响投资收益。此外,上市公司信息披露工作及投资收益不确定性也是潜在风险因素。
你可能感兴趣
2026年半年报点评26Q2扣非归母净利润10.2亿元,同比+23.9%,核心货代业务盈利能力持续提升
华创证券2026-08-27
2026年半年报点评26Q2业绩超预期,扣非归母净利润同比+23.9%
国联民生证券2026-09-04
2026年半年报点评:归母净利润同比+57%,线下渠道高增,品牌升级促毛利率增长
电子设备东吴证券2026-08-27
2026年半年报点评:26Q2归母净利润5.76亿元,同比+165%;双网协同战略深化,丹鸟融合初见成效
交通运输华创证券2026-08-29
2026年半年报点评:归母净利润同比+3%,业绩符合预告,造船毛利高增
交通运输东吴证券2026-08-27
中泰证券(600918)2026年半年报点评:自营收益率明显回升,归母净利润同比翻倍
华创证券2026-08-30
2026年半年报点评2026H1归母净利润同比+85.5%至1.8亿;聚集主业不断拓展,积极布局海外市场
华创证券2026-08-27
2026年半年报点评:Q2扣非归母净利润同比+42.4%,维持对行业景气度判断
东吴证券2026-08-19
2026年半年报点评:归母净利润同比+7%,汇兑及所得税影响短期净利润
机械设备东吴证券2026-09-02
新大陆2026年半年报点评:单季扣非归母净利润同比增速由负转正,经营或迎拐点
国联民生证券2026-08-25