猜你想问
2026年半年报核心数据有哪些?
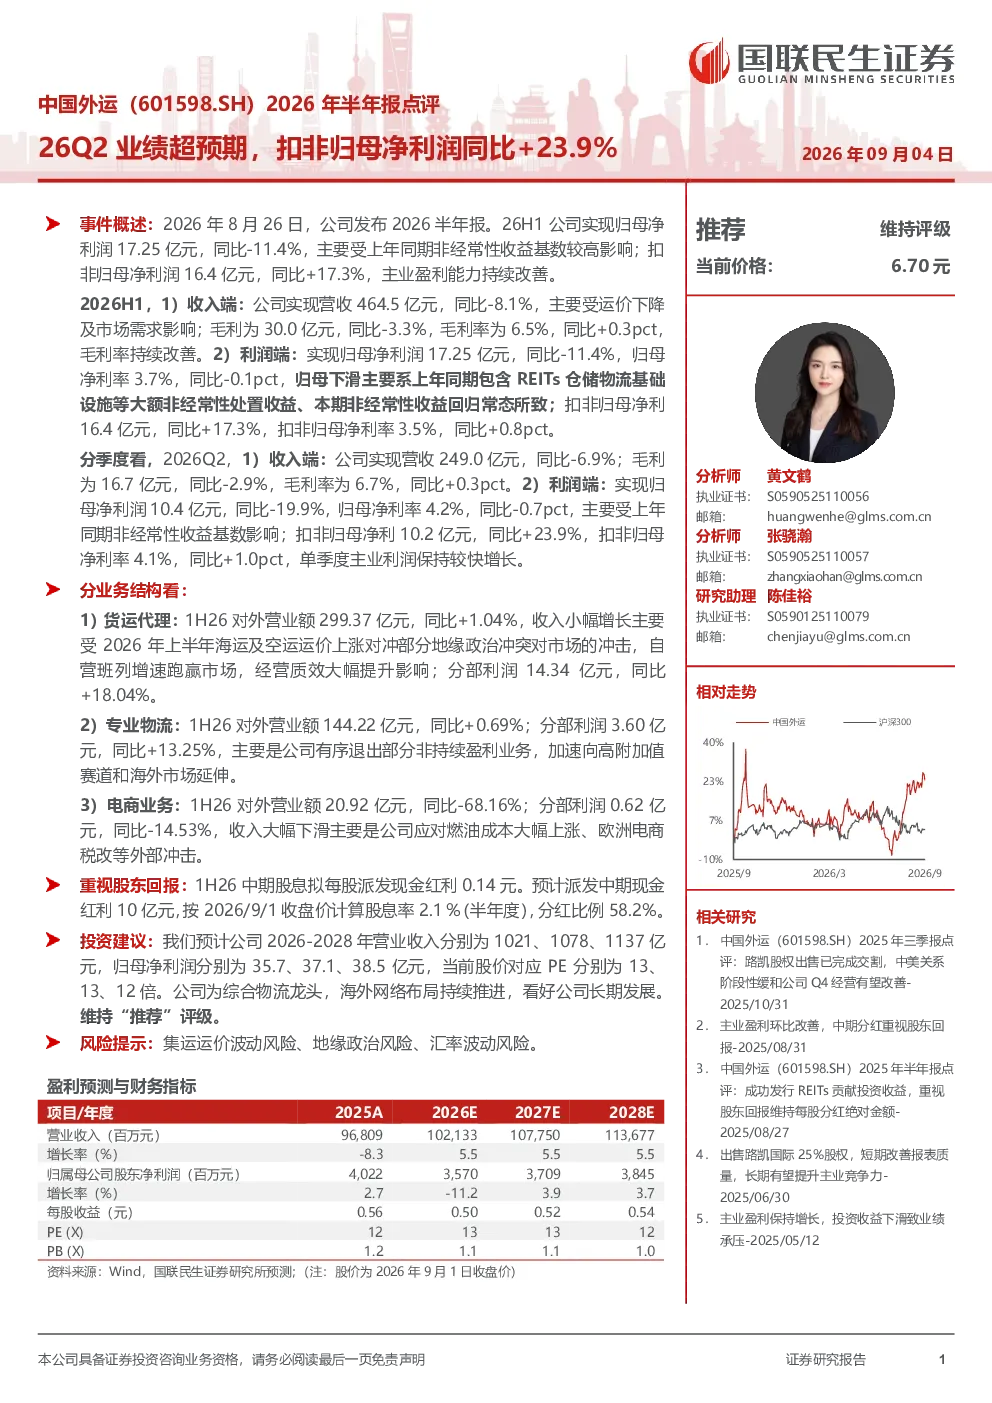
2026年上半年公司业绩超预期,扣非归母净利润同比增长23.9%。主要数据包括:归母净利润17.25亿元(同比-11.4%),扣非归母净利润16.4亿元(同比+17.3%);收入464.5亿元(同比-8.1%),毛利30.0亿元(同比-3.3%),毛利率6.5%(同比+0.3pct);Q2扣非归母净利润10.2亿元(同比+23.9%)。
货运代理业务表现如何?
货运代理业务表现良好,对外营业额299.37亿元(同比+1.04%),分部利润14.34亿元(同比+18.04%)。该业务板块收入和利润均实现增长,显示其市场竞争力增强,对整体业绩贡献显著。
报告对行业发展趋势有何分析?
报告显示行业整体面临挑战,公司收入端虽保持增长但增速放缓,电商业务收入大幅下滑(同比-68.16%)。同时,集运运价波动、地缘政治等因素带来不确定性,但扣非净利润提升表明公司运营效率改善,行业长期发展仍需关注政策与市场需求变化。
报告主要分析了哪些方向?
报告重点分析了公司整体业绩表现、季度数据对比、业务结构拆解及股东回报计划。特别关注了扣非归母净利润的显著提升,以及各业务板块(货运代理、专业物流、电商业务)的营收利润变化,并提供了未来三年业绩预测与投资建议。
报告提示了哪些风险?
报告提示的主要风险包括集运运价波动风险,可能影响公司货运代理板块利润稳定性;地缘政治风险,可能对全球供应链及业务拓展造成不确定性;汇率波动风险,影响公司跨境业务财务表现。这些风险需持续关注,但报告未提供具体应对措施。
你可能感兴趣
2026年半年报点评26Q2扣非归母净利润10.2亿元,同比+23.9%,核心货代业务盈利能力持续提升
华创证券2026-08-27
嘉友国际(603871.SH)2026年半年报点评:26Q2业绩超预期,归母净利同比+35%
国联民生证券2026-08-26
2026年半年报点评:Q2扣非归母净利润同比+42.4%,维持对行业景气度判断
东吴证券2026-08-19
新大陆2026年半年报点评:单季扣非归母净利润同比增速由负转正,经营或迎拐点
国联民生证券2026-08-25
2026年半年报点评:扣非归母同比略降,公允价值变动影响业绩释放
化石能源东吴证券2026-09-02
2022年半年报业绩预告点评:Q2扣非归母净利润同比高增长
东吴证券2022-07-15
2026年半年报点评:26Q2归母净利润5.76亿元,同比+165%;双网协同战略深化,丹鸟融合初见成效
交通运输华创证券2026-08-29
2023年半年报点评:扣非归母净利润+78%,新品发力,利润率超预期
电子设备东吴证券2023-08-30
公司事件点评报告:26Q2扣非归母净利润同比大增,已与国内外头部机器人展开合作
交通运输华鑫证券2026-08-29
25H1归母扣非净利润同比减亏,巴西玉米业务经营好转-25年半年报点评
西部证券2025-08-27