猜你想问
这份研报主要分析了什么内容?
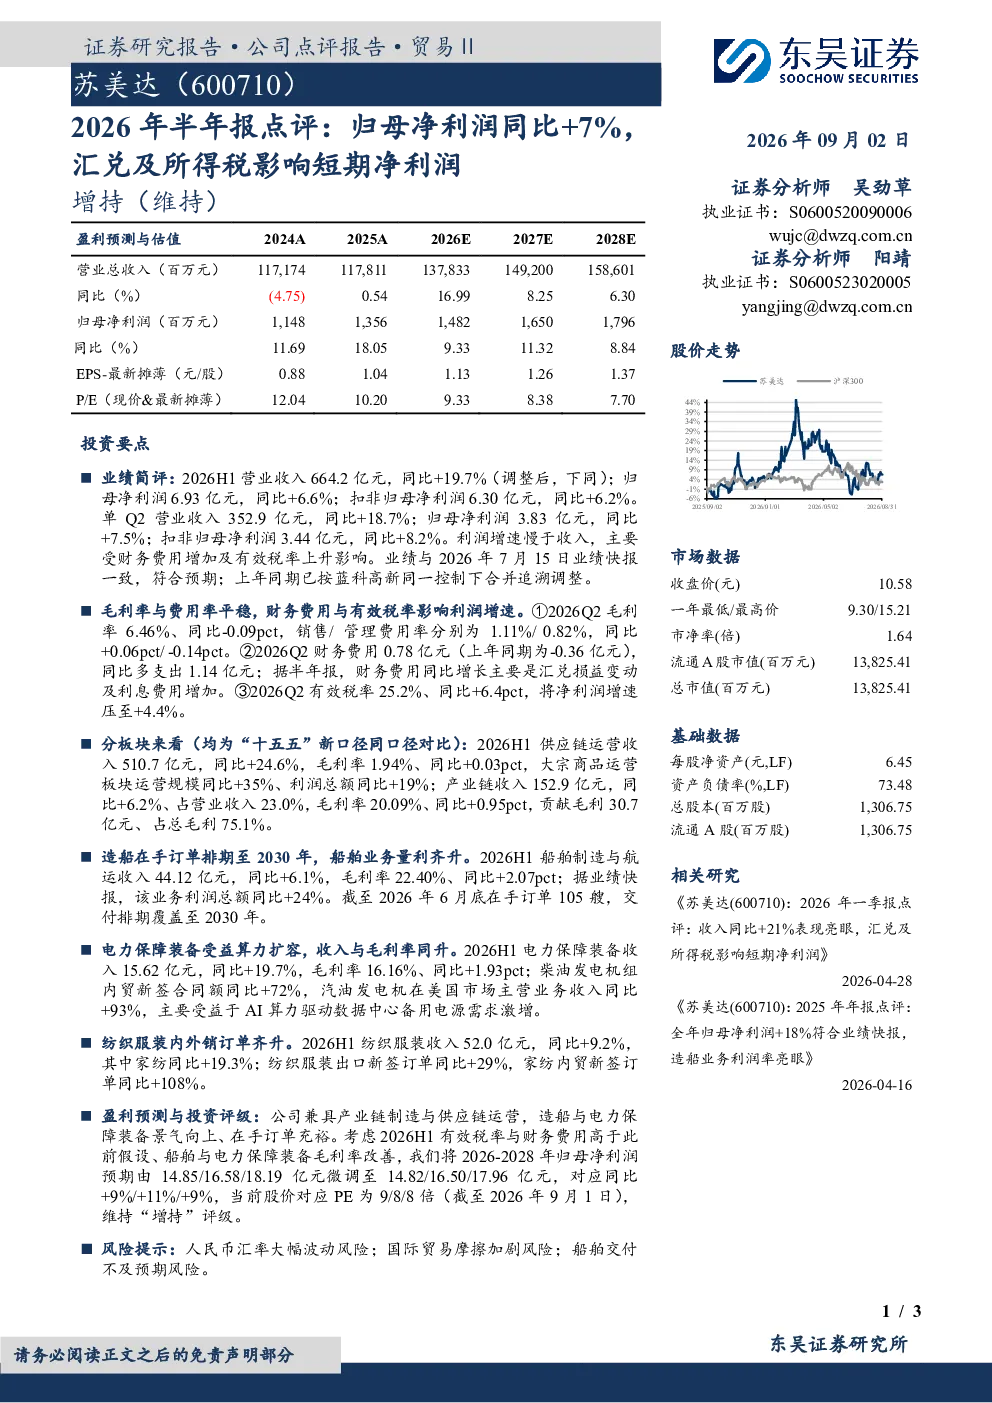
这份研报主要分析了2026年上半年某机械设备的半年报,指出公司营业收入664.2亿元,同比增长19.7%,归母净利润6.93亿元,同比增长6.6%。报告详细解析了财务费用增加及有效税率上升导致利润增速慢于收入的原因,并分板块展示了供应链运营、产业链、船舶制造与航运、电力保障装备及纺织服装的收入和利润增长情况。此外,报告还提到了公司在手订单和交付排期,以及2026-2028年的盈利预测和投资评级。
机械设备行业的发展趋势如何?
机械设备行业的发展趋势呈现多元化增长态势。供应链运营板块收入增长显著,大宗商品运营规模扩大;产业链板块贡献主要毛利;船舶制造与航运业务量利齐升,订单充足;电力保障装备受益于数据中心备用电源需求激增;纺织服装板块出口和内贸订单均大幅增长。这些数据表明,行业在多个细分领域均保持良好发展,技术创新和市场需求是推动行业增长的主要动力。
研报重点分析了哪些方向?
研报重点分析了公司2026年上半年的整体业绩表现,特别是归母净利润同比+7%的亮点,以及汇兑及所得税对短期净利润的影响。报告详细拆解了毛利率与费用率的变化,指出财务费用增加及有效税率上升是利润增速放缓的主要原因。此外,报告还重点分析了各业务板块的业绩贡献,如供应链运营、产业链、船舶制造、电力保障装备和纺织服装板块的具体收入和利润增长情况,以及船舶业务的手订单和交付排期。
当前市场对该公司有何判断?
当前市场对该公司2026年上半年的业绩表现给予了积极关注。报告显示公司营收和利润均实现同比增长,尽管利润增速慢于收入,但各业务板块均展现出较强的发展韧性。供应链运营、船舶制造与航运、电力保障装备等板块表现突出,显示出公司在不同领域的竞争优势。同时,报告也指出有效税率和财务费用上升对净利润的短期压制,但长期来看,公司仍具备稳健的发展基础。
研报提到了哪些风险提示?
研报提示了几个主要风险点:首先,人民币汇率大幅波动可能对公司财务状况产生影响,特别是汇兑损益的变动;其次,国际贸易摩擦加剧可能对公司的出口业务造成压力;最后,船舶交付不及预期风险也可能影响公司的业绩表现。这些风险因素需要投资者密切关注,以便及时调整投资策略。