猜你想问
中泰证券2026年半年报核心数据有哪些?
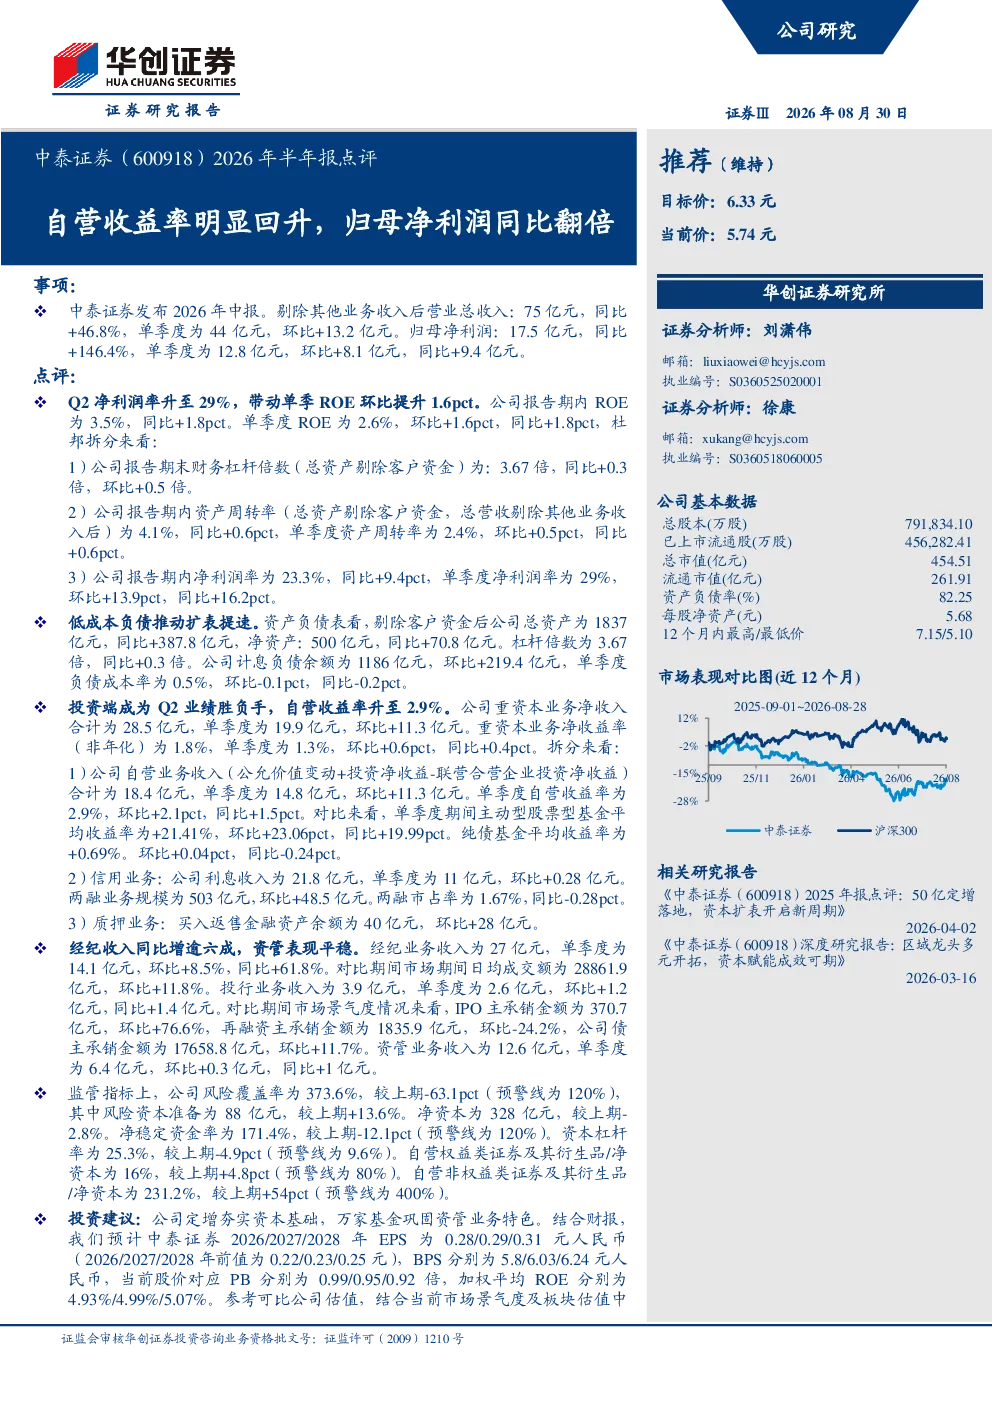
中泰证券2026年半年报显示,公司经营业绩显著改善。剔除其他业务收入后,营业总收入同比增长46.8%,达到75亿元;归母净利润同比增长146.4%,达到17.5亿元。Q2净利润率升至29%,推动单季ROE环比提升1.6个百分点至2.6%。总资产(剔除客户资金)1837亿元,同比增长387.8亿元;计息负债余额1186亿元,环比增加219.4亿元。自营收益率升至2.9%,环比和同比均有所提升。经纪业务收入27亿元,同比增长61.8%;资管业务收入12.6亿元,同比增长1%。
报告对中泰证券自营业务表现如何评价?
报告指出,中泰证券2026年半年报中自营业务表现亮眼,Q2自营收益率升至2.9%,表现优于市场平均水平。这一数据环比提升了2.1个百分点,同比提升了1.5个百分点,显示公司自营投资能力有所增强。同时,低成本负债策略也助力自营业务扩张,负债成本率环比下降0.1个百分点,为自营收益率提升提供了支撑。
报告分析的中泰证券所在行业发展趋势如何?
报告未明确指出具体行业,但通过分析中泰证券半年报数据,可间接反映证券行业发展趋势。中泰证券自营业务收益率提升、经纪业务收入增长显著,表明市场活跃度有所提高,投资者交易需求增强。同时,资管业务收入平稳增长,显示资管业务仍是行业重要收入来源。整体来看,证券行业在市场回暖和业务创新驱动下,经营业绩有望持续改善。
基于报告,如何判断当前证券市场现状?
报告显示,中泰证券2026年半年报中多项数据表现积极,如营业总收入和归母净利润大幅增长,Q2净利润率提升,自营业务收益率表现优异等,这些均反映出当前证券市场处于回暖阶段。市场成交额环比增长11.8%,也印证了市场活跃度提升。但需注意,报告同时提及市场交易量可能回落等风险因素,表明市场仍存在不确定性,需持续关注市场变化。
研报提示了哪些投资风险?
研报对中泰证券2026年半年报的风险提示主要集中在市场层面。报告指出,市场交易量可能回落,这将直接影响证券公司经纪业务收入;资本市场创新若不及预期,可能限制业务发展空间;实体经济复苏不及预期,则可能影响投资者信心和资产配置,进而影响证券公司整体业绩。这些风险因素需引起关注。