猜你想问
新大陆2026年半年报核心内容是什么?
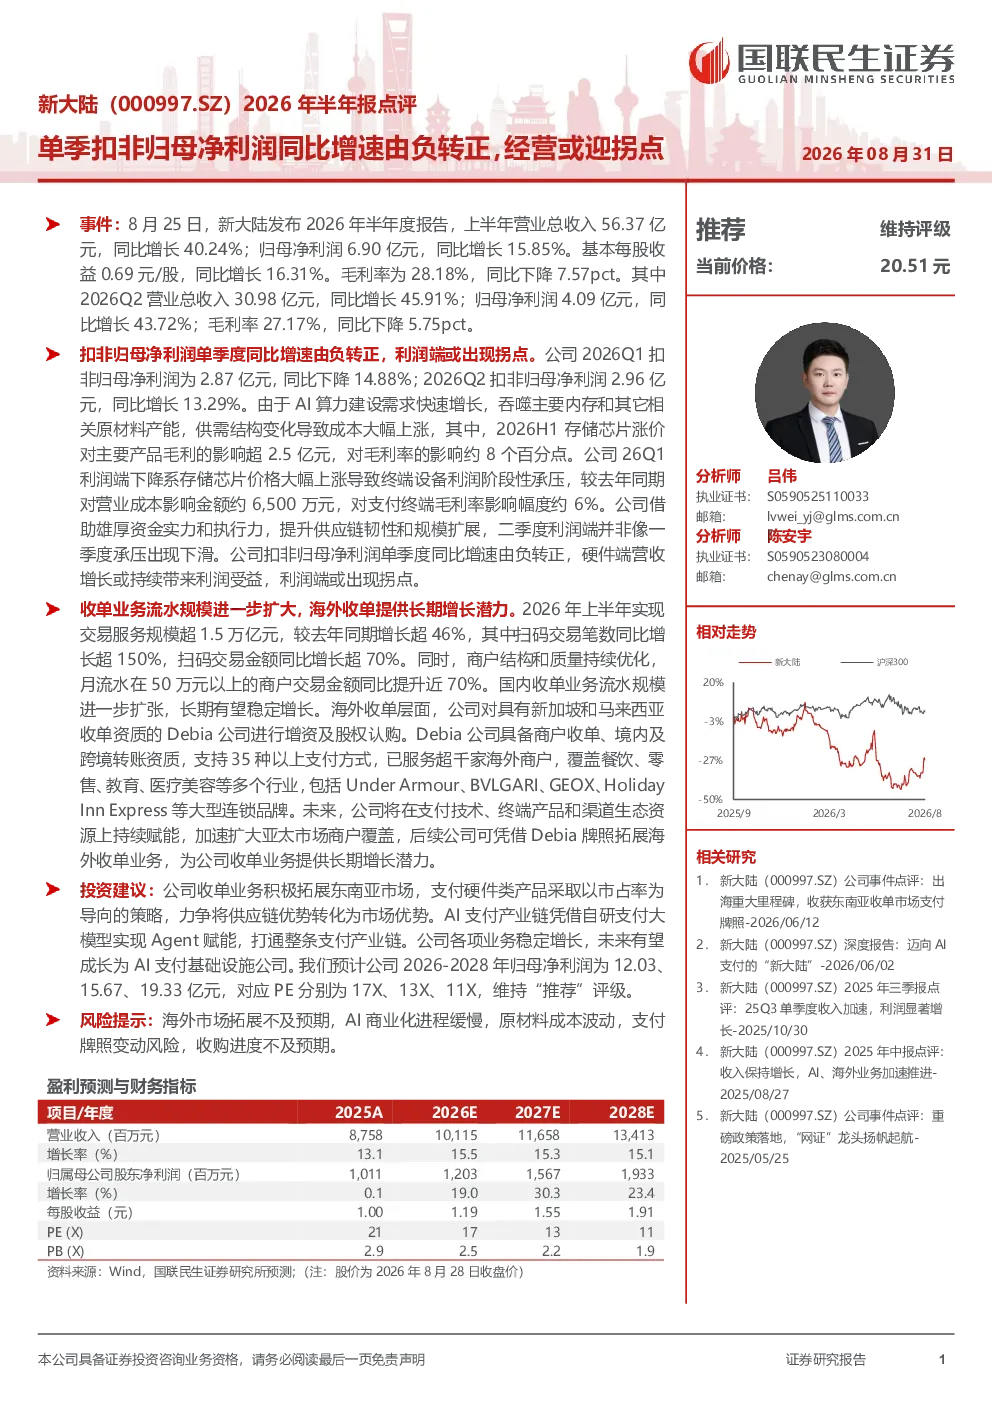
新大陆2026年上半年营业总收入56.37亿元,同比增长40.24%;归母净利润6.90亿元,同比增长15.85%。单季扣非归母净利润由Q1同比下降14.88%转为Q2同比增长13.29%,显示利润端可能出现拐点。存储芯片价格上涨对2026H1毛利率影响约8个百分点,对毛利影响超2.5亿元。收单业务上半年交易服务规模超1.5万亿元,同比增长超46%。海外收单通过增资Debia公司覆盖超千家海外商户。公司凭借自研支付大模型实现Agent赋能,打通整条支付产业链。
AI支付产业链发展趋势如何?
AI支付产业链发展趋势在于技术融合与生态构建。新大陆通过自研支付大模型实现Agent赋能,打通整条支付产业链,提升支付效率与用户体验。未来,AI技术将更深入地融入支付场景,实现智能风控、个性化服务等。产业链上下游企业需加强合作,共同推动AI在支付领域的应用落地,构建开放共赢的生态体系。
报告重点分析了新大陆的哪些方面?
报告重点分析了新大陆的业绩表现、成本影响、收单业务及AI支付产业链。业绩端,公司上半年营收利润双增长,单季扣非净利润由负转正。成本端,存储芯片价格上涨对毛利率造成压力,但Q2利润端表现改善。收单业务持续扩张,海外市场通过增资Debia公司拓展。AI支付产业链方面,公司自研支付大模型实现Agent赋能,为长期增长提供潜力。
当前新大陆的市场现状如何?
当前新大陆市场现状表现为业绩增长与经营拐点出现。公司上半年营收利润实现双增长,单季扣非净利润由负转正,显示经营或迎拐点。收单业务持续扩张,国内市场稳步增长,海外市场通过增资Debia公司拓展。AI支付产业链方面,公司自研支付大模型实现Agent赋能,提升市场竞争力。但需关注成本波动、海外市场拓展等挑战。
研报提示了哪些风险?
研报提示了海外市场拓展不及预期、AI商业化进程缓慢、原材料成本波动、支付牌照变动风险及收购进度不及预期等风险。海外市场拓展面临政策、竞争等多重挑战,AI商业化落地需要时间验证,原材料成本波动直接影响毛利率,支付牌照变动可能影响业务开展,收购进度不及预期则可能影响战略布局。需密切关注这些风险因素的变化。