猜你想问
中海物业最新研报核心内容是什么?
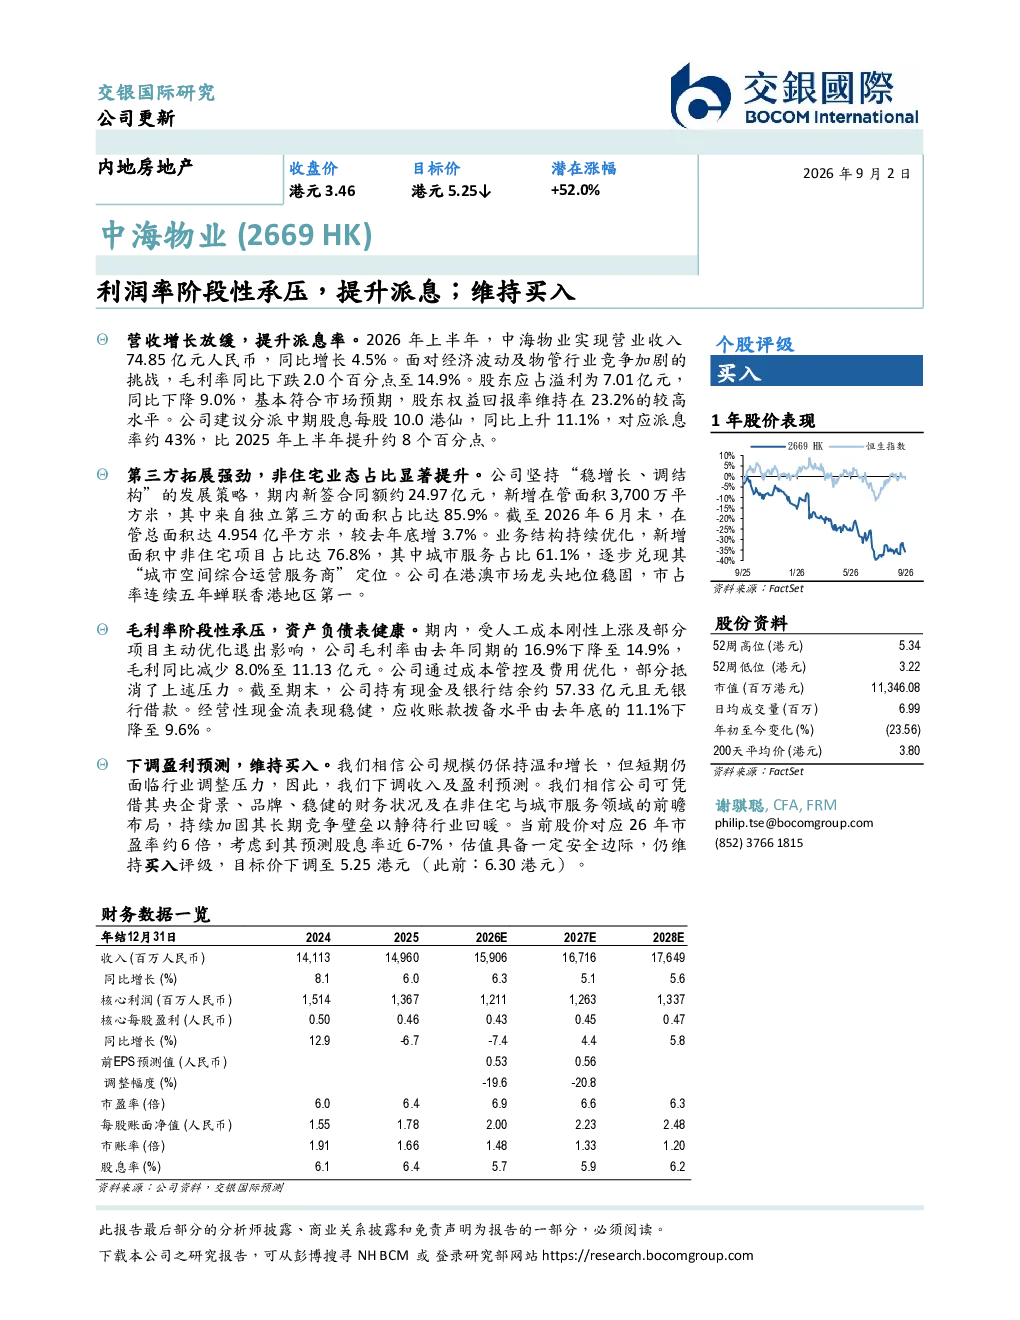
该研报指出中海物业2026年上半年营收同比增长4.5%至74.85亿元,但毛利率同比下跌2.0个百分点至14.9%,股东应占溢利同比下降9.0%至7.01亿元。公司建议分派中期股息每股10.0港仙,同比上升11.1%,派息率约43%,较2025年上半年提升约8个百分点。
物业服务行业未来发展趋势如何?
物业服务行业正经历转型升级,非住宅业态占比显著提升成为趋势。中海物业新签合同额约24.97亿元,新增在管面积3,700万平方米,其中来自独立第三方的面积占比达85.9%。新增面积中非住宅项目占比达76.8%,其中城市服务占比61.1%,逐步兑现其“城市空间综合运营服务商”定位。
研报对中海物业的重点分析方向有哪些?
研报重点分析了中海物业营收增长放缓、毛利率阶段性承压的原因,包括人工成本上涨及部分项目主动优化退出。同时关注了公司第三方拓展强劲,非住宅业态占比显著提升的积极变化,以及其稳健的财务状况和经营性现金流表现。
当前物业服务市场现状如何?
当前物业服务市场面临行业调整压力,中海物业短期面临毛利率下降、盈利预测下调的挑战。但公司凭借央企背景、品牌优势、稳健的财务状况及在非住宅与城市服务领域的前瞻布局,可持续加固其长期竞争壁垒。
研报提示哪些风险?
研报提示短期面临行业调整压力,毛利率阶段性承压风险。此外,人工成本刚性上涨、部分项目主动优化退出也可能对公司盈利能力产生影响。公司需持续关注市场竞争加剧和宏观环境变化带来的不确定性。
你可能感兴趣
中国联通(762,买入):利润阶段性承压,算力投入明显加速,中期不派息
第一上海证券2026-08-20
纵使面临宏观挑战,集团也能逆境提升利润率和维持稳定派息(繁体版)
第一上海证券2024-11-26
纵使面临宏观挑战,集团也能逆境提升利润率和维持稳定派息
第一上海证券2024-11-25
业绩稳健,派息比率进一步提升,维持买入
交银国际2025-03-28
新旧动能切换短期增长承压,维持较高派息价值
山西证券2025-08-22
上半年业绩承压,维持高派息
第一上海证券2024-09-11
多因素令业绩承压,主动提升派息比例
兴证国际2026-03-29
24H1业绩点评:利润率及库存小幅承压,派息率提升
东吴证券2024-08-20
1Q26阶段性承压,经营韧性仍存;股息率吸引,维持买入
交银国际2026-04-28
上半年业绩符合预期,利润率下跌但维持派息;维持中性
交银国际2024-08-21