猜你想问
通富微电2026H1业绩增长的主要驱动因素是什么?
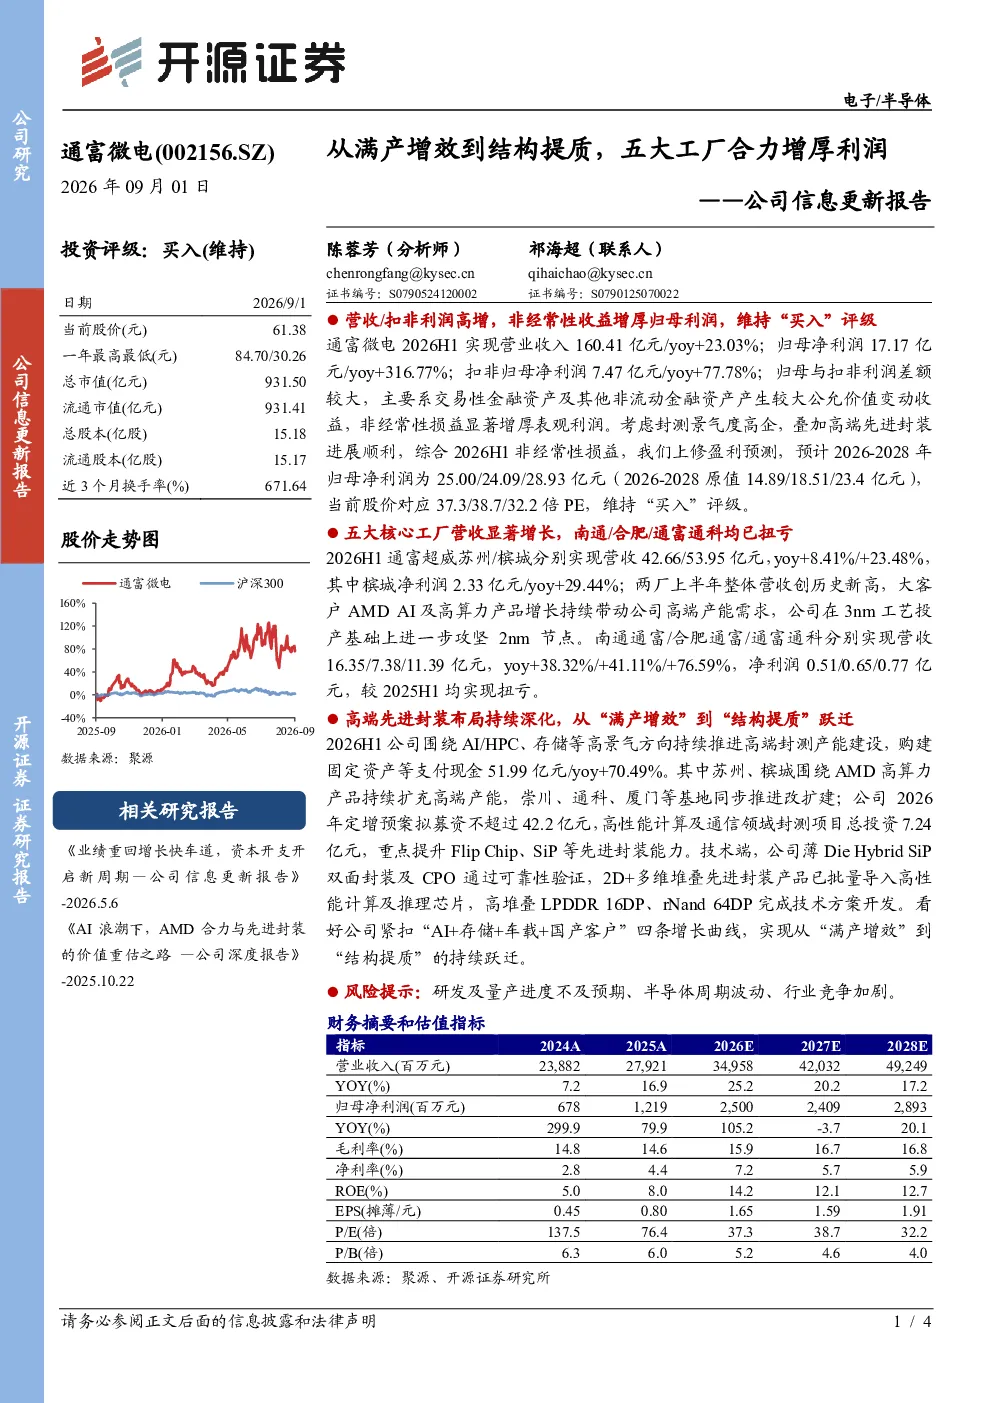
通富微电2026H1业绩显著增长主要得益于公司高端先进封装布局持续深化,从“满产增效”向“结构提质”跃迁。营收和归母净利润均大幅提升,非经常性损益显著增厚表观利润。五大核心工厂营收显著增长,苏州/槟城营收分别为42.66/53.95亿元(同比增长8.41%/23.48%),南通/合肥/通富通科营收分别为16.35/7.38/11.39亿元(同比增长38.32%/41.11%/76.59%),均实现扭亏。围绕AI/HPC、存储等高景气方向持续推进高端封测产能建设,购建固定资产支付现金51.99亿元(同比增长70.49%)。
先进封装行业的发展趋势如何?
先进封装行业正围绕AI/HPC、存储等高景气方向持续发展。行业龙头企业如通富微电正积极布局高端先进封装技术,如Flip Chip、SiP等,以提升产品竞争力。2026年定增预案拟募资不超过42.2亿元,重点提升Flip Chip、SiP等先进封装能力。技术端,薄Die Hybrid SiP双面封装及CPO通过可靠性验证,2D+多维堆叠先进封装产品已批量导入高性能计算及推理芯片,显示行业向更高性能、更小尺寸方向发展。
报告对通富微电未来几年的盈利预测如何?
报告预计通富微电2026-2028年归母净利润为25.00/24.09/28.93亿元,对应PE为37.3/38.7/32.2倍。公司围绕“AI+存储+车载+国产客户”四条增长曲线,实现从“满产增效”到“结构提质”的持续跃迁。未来增长可期,主要得益于公司在高端先进封装领域的持续投入和产能扩张。预计公司盈利能力将稳步提升,但需关注半导体周期波动等因素。
当前半导体市场处于什么状态?
当前半导体市场处于周期性波动中,但高端先进封装领域仍保持较高景气度。通富微电五大核心工厂营收显著增长,均实现扭亏,显示行业整体回暖趋势。围绕AI/HPC、存储等高景气方向,行业龙头企业正积极布局高端先进封装技术,以抢占市场先机。但半导体行业受宏观经济、技术迭代等多重因素影响,存在周期性波动风险。
研报提示的主要风险有哪些?
研报提示的主要风险包括研发及量产进度不及预期、半导体周期波动、行业竞争加剧。研发及量产进度不及预期可能导致公司技术领先优势减弱;半导体周期波动可能影响公司订单和盈利能力;行业竞争加剧可能压缩公司利润空间。此外,公司定增募资项目的实施效果也需关注,若项目进展不达预期,可能影响公司未来增长。