猜你想问
这份研报的核心内容是什么?
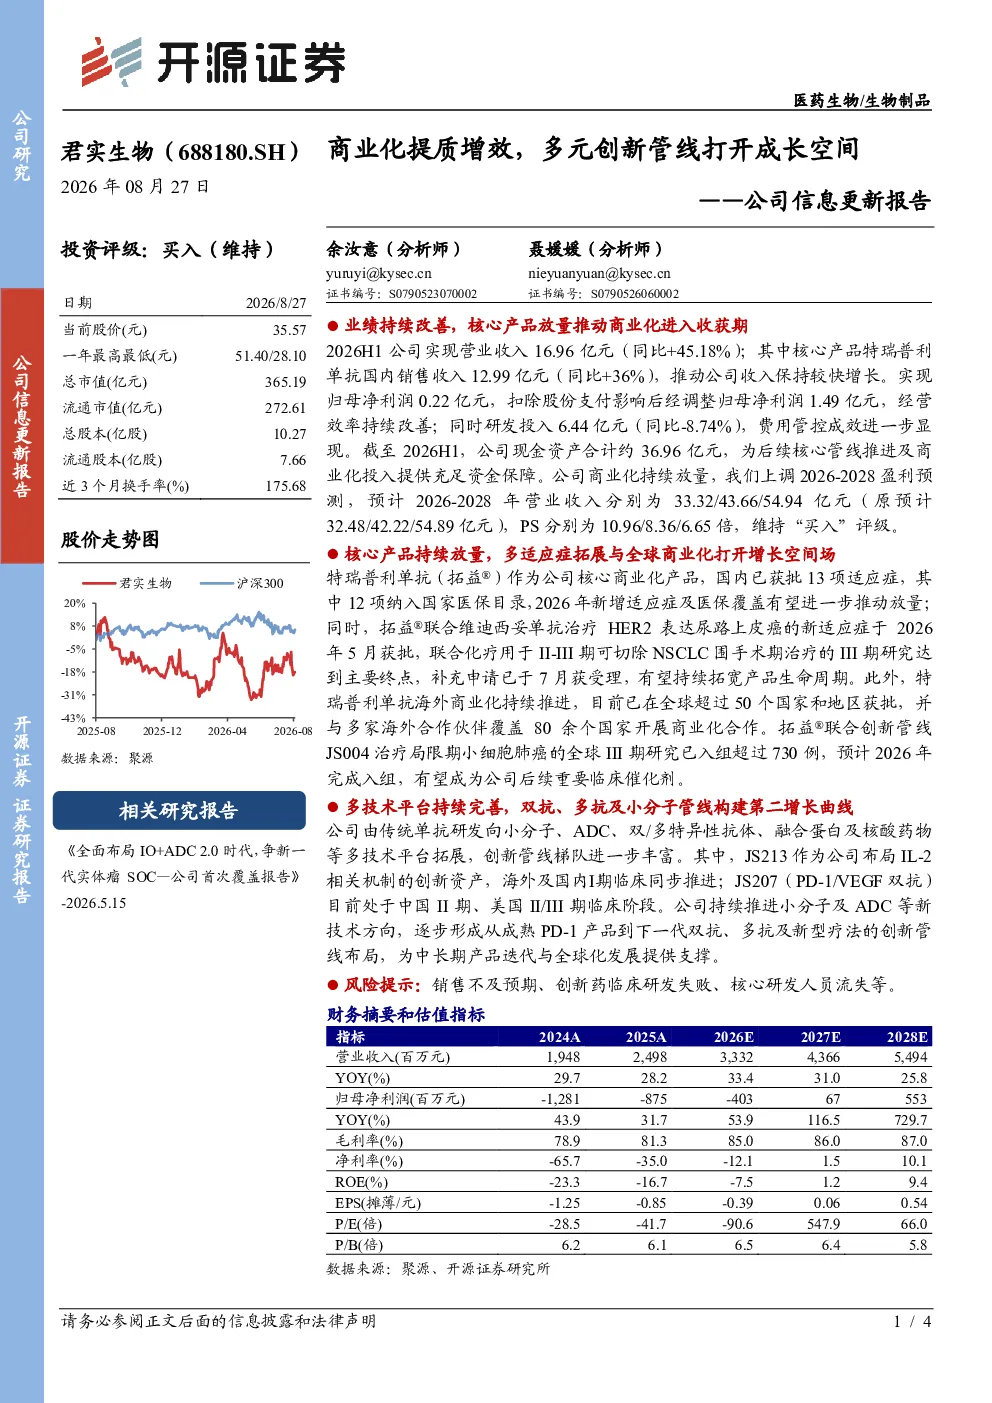
该研报指出君实生物业绩持续改善,核心产品特瑞普利单抗放量推动商业化进入收获期,多适应症拓展与全球商业化打开增长空间,多技术平台持续完善构建第二增长曲线。2026H1营业收入16.96亿元(同比+45.18%),特瑞普利单抗国内销售收入12.99亿元(同比+36%),已获批13项适应症其中12项纳入国家医保目录,海外已在全球超过50个国家和地区获批。
生物医药行业发展趋势如何?
生物医药行业持续向创新驱动转型,多适应症拓展和全球商业化成为企业增长关键。君实生物通过特瑞普利单抗多适应症布局和国际化进程,反映行业趋势。同时,研发管线多元化有助于构建第二增长曲线,降低单一产品依赖风险。国家医保目录纳入加速创新药渗透,海外市场拓展提升全球竞争力成为行业重要方向。
研报重点分析了哪些方向?
研报重点分析了君实生物商业化提质增效的成果,包括特瑞普利单抗放量、多适应症拓展及全球商业化进展。同时关注研发投入与产出,JS004等创新项目进展,以及财务状况与现金流。通过营收利润增长、适应症获批、研发管线完善等多维度评估企业成长性,并预测未来三年盈利表现。
当前生物医药市场现状如何?
当前生物医药市场呈现创新药企商业化加速特征,头部企业通过核心产品放量带动整体增长。医保控费与集采政策下,企业需平衡创新投入与市场准入,多适应症拓展成为重要策略。全球市场拓展加速,尤其东南亚等新兴市场潜力巨大。研发管线多元化有助于分散风险,构建第二增长曲线成为行业共识。
研报提示了哪些风险?
研报提示销售不及预期风险,主要源于市场竞争加剧和产品推广效果不确定性。创新药临床研发失败风险,尤其对于新适应症和关键项目,如JS004需关注III期研究进展。核心研发人员流失可能影响创新管线推进速度和质量。此外,政策变动如医保目录调整也可能影响产品市场表现。
你可能感兴趣
港股公司信息更新报告:商业化持续放量,多元平台加速创新管线价值兑现
开源证券2026-08-27
公司信息更新报告:三季度增长承压,期待后续管线落地打开成长空间
医药生物开源证券2024-10-24
公司信息更新报告2025H1利润增长亮眼,创新管线布局带来成长空间
开源证券2025-08-27
公司信息更新报告:2025Q4冰雪季经营短期承压,多元业态协同打开成长空间
休闲服务开源证券2026-03-30
公司信息更新报告IP商业化加快,AI赋能打开成长空间
开源证券2025-08-27
公司信息更新报告:品牌复兴乘势而上,提质增效速度可期
食品饮料开源证券2021-12-29
公司信息更新报告2025H1利润增长稳健,深化数字赋能助力提质增效
开源证券2025-08-21
港股公司信息更新报告:显示业务经营改善+提质增效带动2024H1业绩高增
开源证券2024-07-17
港股公司信息更新报告2025业绩如期高增,国内提质增效+海外持续开拓护航公司发展
开源证券2026-04-01
港股公司信息更新报告:资产提质增效,全球化运营持续深化
开源证券2025-09-02