猜你想问
这份报告的核心内容是什么?
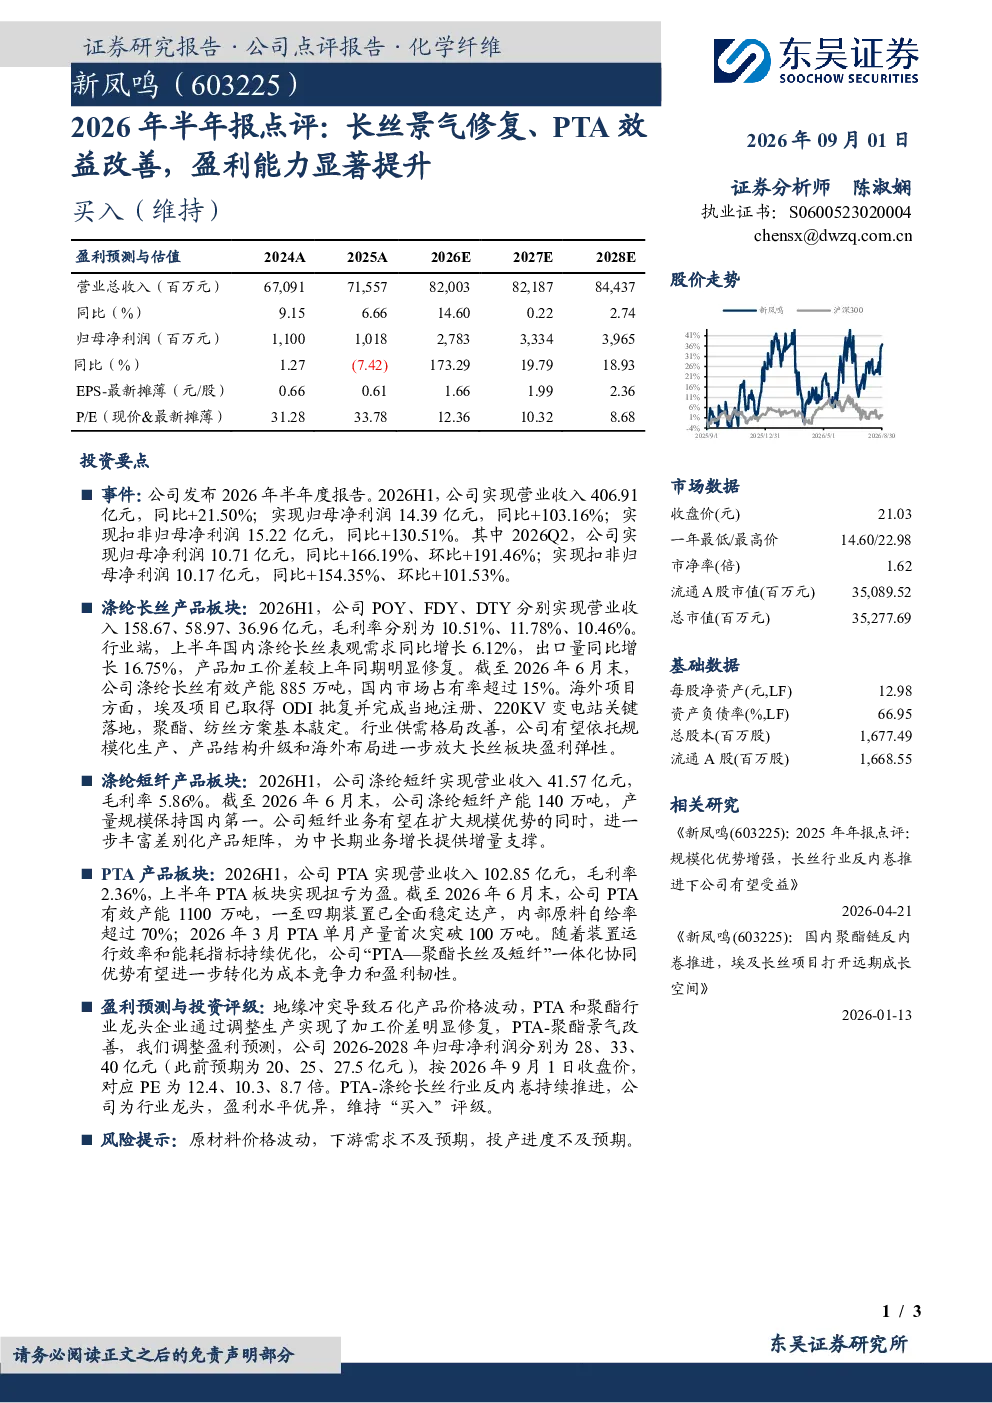
报告显示,2026年上半年公司整体业绩显著提升,营业收入406.91亿元同比增长21.50%,归母净利润14.39亿元同比增长103.16%。涤纶长丝板块需求同比增长6.12%,出口量增长16.75%,加工价差修复。PTA板块上半年扭亏为盈,一至四期装置全面达产,3月单月产量首次突破100万吨。公司通过一体化协同提升成本竞争力,埃及项目已取得ODI批复。
基础化工行业未来发展趋势如何?
基础化工行业正经历景气修复,涤纶长丝板块受益于需求增长和出口提升,PTA板块通过一体化降本增效。行业反内卷趋势明显,龙头企业凭借规模和技术优势有望保持领先地位。公司PTA产能1100万吨,原料自给率超70%,未来盈利能力有望持续改善。
报告中重点分析了哪些方向?
报告重点分析了公司各业务板块的业绩表现和行业趋势。涤纶长丝板块关注POY、FDY、DTY的营收和毛利率,以及公司产能和市场份额。PTA板块聚焦扭亏为盈、一体化优势和产量增长。此外,报告还提及埃及项目的进展对公司长期发展的影响。
当前市场对基础化工板块的判断是什么?
当前市场对基础化工板块的判断是景气度回升,涤纶长丝和PTA行业需求稳定增长,龙头企业盈利能力提升。公司作为行业龙头,通过产能扩张和一体化布局增强竞争力。行业反内卷趋势下,头部企业有望获得更多市场份额和利润空间。
研报中提示了哪些风险?
研报提示的主要风险包括原材料价格波动,可能影响公司成本控制;下游需求不及预期,可能影响产品销售;以及投产进度不及预期,可能影响公司产能扩张计划。这些风险需持续关注,但公司通过多元化产品和一体化布局已具备一定抗风险能力。
你可能感兴趣
2026年半年报点评:PTA、长丝景气改善,半年报业绩大幅增长
基础化工东吴证券2026-08-29
德方纳米(300769)2026年半年报点评:产销两旺,盈利能力显著修复
华创证券2026-09-07
2026年半年报点评:产品盈利能力显著改善,重点项目有序推进
基础化工东吴证券2026-08-28
上海家化2026年半年报点评:盈利能力改善显著,战略成效持续释放
财信证券2026-08-25
视源股份2026年半年报点评:Q2盈利能力显著改善,智能控制部件加速成长
国联民生证券2026-08-27
2026年半年报点评:盈利能力显著改善,扣非净利润高增59%
基础化工东吴证券2026-08-20
2026年半年报点评26H1业绩高增,盈利能力显著提升
电子设备华创证券2026-09-16
视源股份(002841)2026年半年报点评:26H1业绩高增,盈利能力显著提升
华创证券2026-09-16
2023年半年报点评:Q2环比盈利能力显著改善,下半年或将加速修复
电子设备华创证券2023-08-24
电投能源(002128.SZ)2026年半年报点评:电解铝效益显著提升,公司股息价值凸显
国联民生证券2026-08-26