猜你想问
2026年半年报主要业绩表现如何?
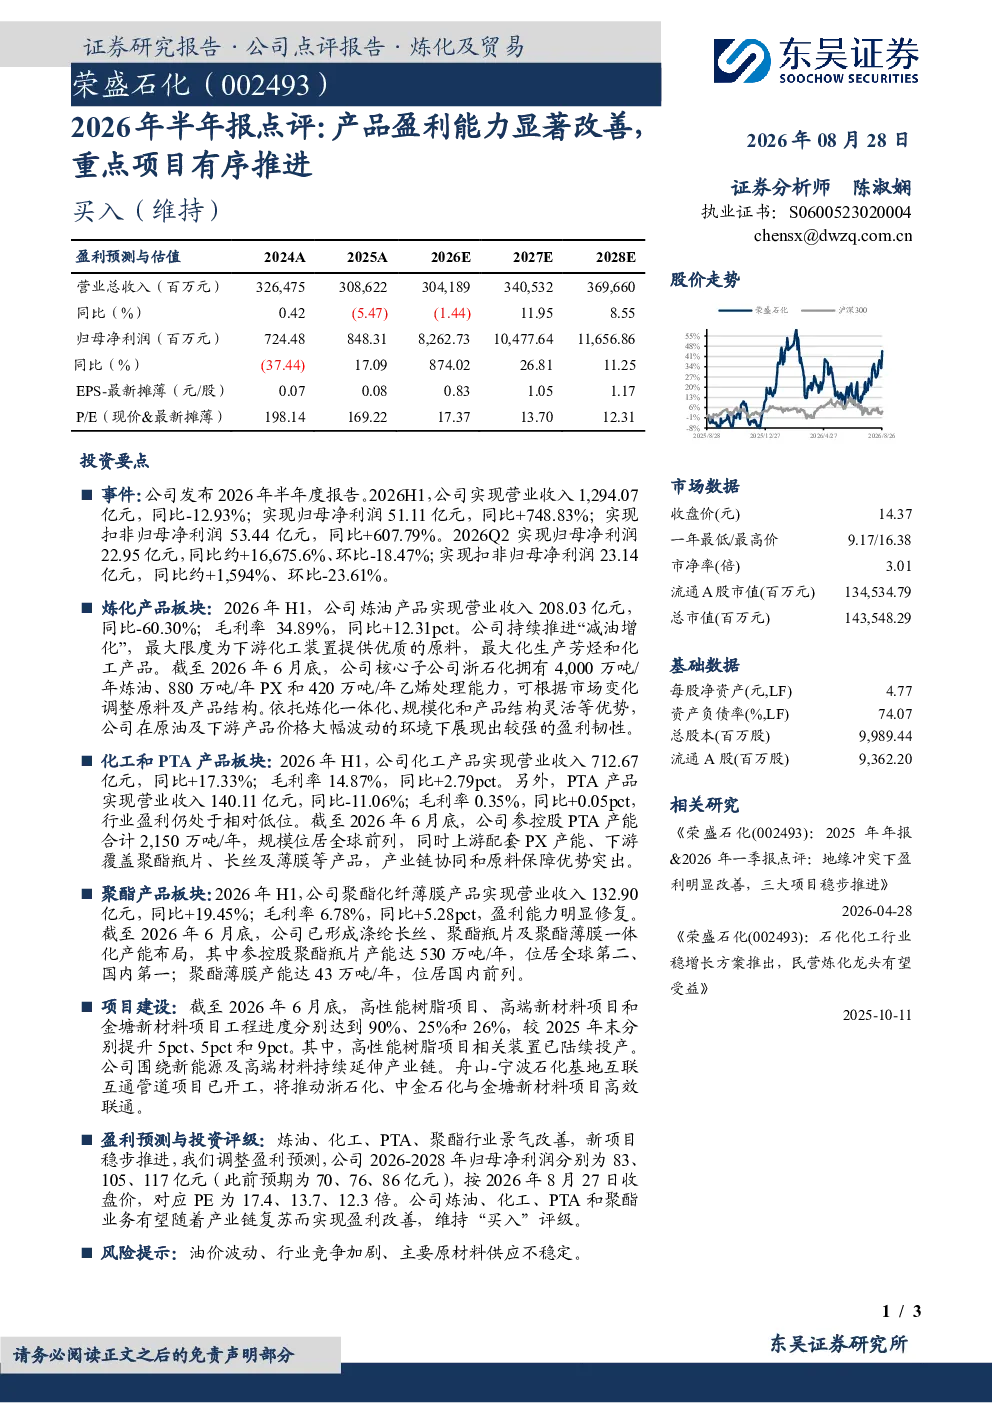
公司发布2026年半年度报告,实现营业收入1,294.07亿元(同比-12.93%),归母净利润51.11亿元(同比+748.83%),扣非归母净利润53.44亿元(同比+607.79%)。Q2归母净利润同比约+16,675.6%、环比-18.47%。炼油产品营收208.03亿元,毛利率34.89%(同比+12.31pct)。化工产品营收712.67亿元,毛利率14.87%(同比+2.79pct)。PTA产品营收140.11亿元,毛利率0.35%(同比+0.05pct)。聚酯化纤薄膜产品营收132.90亿元,毛利率6.78%(同比+5.28pct)。
基础化工行业发展趋势如何?
公司持续推进“减油增化”,炼油板块毛利率提升显著,化工和聚酯产品板块营收和毛利率均实现增长。PTA行业盈利仍处于低位,但公司参控股PTA产能合计2,150万吨/年,规模位居全球前列。聚酯瓶片产能全球第二、国内第一,聚酯薄膜产能国内前列,产业链协同优势突出。
研报重点分析了哪些业务板块?
研报重点分析了炼化产品板块,化工和PTA产品板块,以及聚酯产品板块。炼化板块毛利率提升显著,化工板块营收和毛利率均增长。PTA板块营收规模大但行业盈利低,聚酯板块盈利能力明显修复,公司已形成涤纶长丝、聚酯瓶片及聚酯薄膜一体化产能布局。
当前市场对基础化工行业现状如何判断?
公司炼油、化工、PTA和聚酯业务盈利能力随产业链复苏有望改善。公司炼油板块毛利率提升显著,化工板块营收和毛利率均增长。PTA板块营收规模大但行业盈利低,聚酯板块盈利能力明显修复。公司产业链协同优势突出,但整体行业仍面临油价波动、行业竞争加剧等挑战。
研报提示了哪些风险因素?
研报提示的风险因素包括油价波动、行业竞争加剧、主要原材料供应不稳定。公司高性能树脂项目、高端新材料项目和金塘新材料项目工程进度分别达到90%、25%和26%,但项目推进仍面临不确定性。此外,油价波动和行业竞争加剧可能影响公司盈利能力。