猜你想问
上海家化2026年半年报核心内容有哪些?
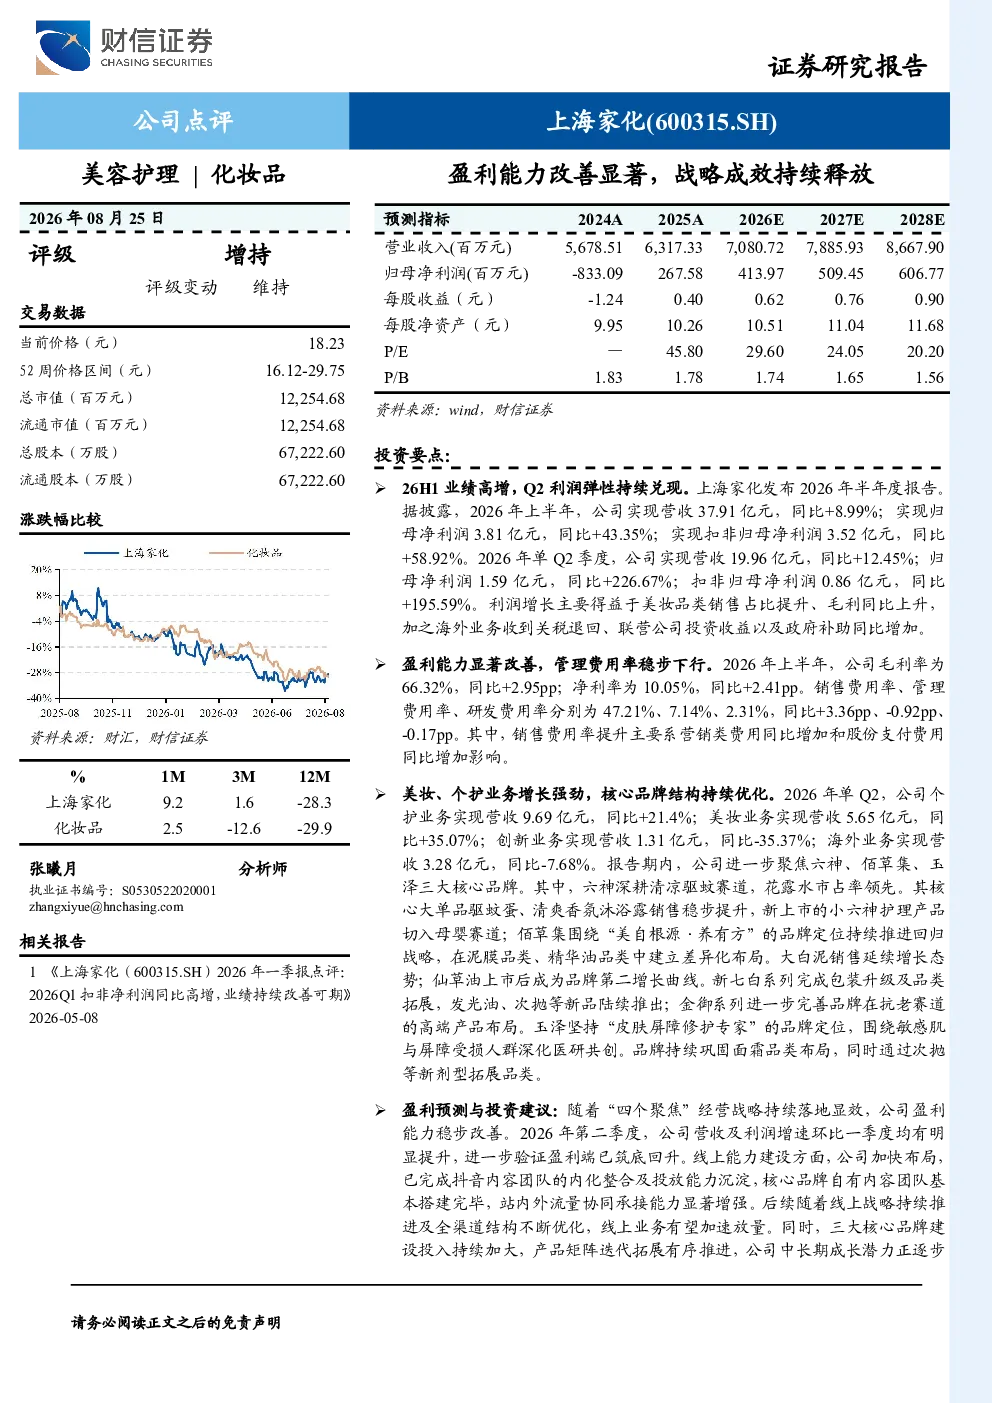
2026年上半年,上海家化实现营收37.91亿元,同比增长8.99%;归母净利润3.81亿元,同比增长43.35%。Q2季度营收19.96亿元,同比增长12.45%;归母净利润1.59亿元,同比增长226.67%。毛利率66.32%,净利率10.05%。个护、美妆业务增长显著,但创新和海外业务有所下滑。聚焦六神、佰草集、玉泽三大核心品牌,推进品牌战略。
个护和美妆赛道发展趋势如何?
个护和美妆赛道持续向品牌化、专业化发展。上海家化个护业务深耕清凉驱蚊赛道,美妆业务围绕“美自根源·养有方”推进回归战略。行业线上化趋势明显,品牌需加强线上能力建设,抖音等平台成为重要流量入口。产品创新和研发能力成为核心竞争力,同时需关注市场竞争加剧和消费者需求变化。
报告重点分析了哪些方面?
报告重点分析了上海家化“四个聚焦”经营战略成效,特别是盈利能力改善情况。Q2营收及利润增速环比提升,验证盈利端已筑底回升。线上能力建设加速,抖音内容团队整合完成,核心品牌自有内容团队搭建完毕。未来线上业务有望加速放量,核心品牌建设投入持续加大,产品矩阵迭代拓展有序推进。
当前市场对上海家化的判断是什么?
市场关注上海家化盈利能力改善和战略成效释放。公司通过聚焦核心品牌、优化费用结构、加强线上能力建设等措施,推动业绩稳步增长。六神、佰草集、玉泽三大品牌定位清晰,发展态势良好。但需关注宏观经济波动、行业政策变化、市场竞争加剧等外部因素对业绩的影响。
研报提示了哪些风险?
研报提示的主要风险包括宏观经济波动风险,可能影响消费需求;行业政策变化风险,如广告法、化妆品监管政策调整;市场竞争度加剧风险,国内外品牌竞争激烈;产品质量风险,需持续保证产品安全性和有效性;产品研发和注册风险,新产品的研发周期和注册难度较大。
你可能感兴趣
视源股份2026年半年报点评:Q2盈利能力显著改善,智能控制部件加速成长
国联民生证券2026-08-27
2026年半年报点评:盈利能力显著改善,扣非净利润高增59%
基础化工东吴证券2026-08-20
2026年半年报点评:长丝景气修复、PTA效益改善,盈利能力显著提升
基础化工东吴证券2026-09-01
2026年半年报点评:产品盈利能力显著改善,重点项目有序推进
基础化工东吴证券2026-08-28
扬农化工(600486.SH)2026年半年报点评:Q2盈利能力边际改善,优创新产能加速释放
西部证券2026-08-26
2026年半年报点评电商业业务盈利持续释放,AI提效驱动利润率改善
国泰海通证券2026-08-20
光迅科技(002281.SZ)2026年半年报点评:海外及数通业务驱动高增,盈利能力持续改善
国联民生证券2026-08-30
2019年半年报点评:盈利能力持续提升,现金流显著改善
医药生物长城证券2019-08-27
2022年半年报点评:储能业务增速显著,盈利能力持续改善
民生证券2022-08-30
盈利能力显著提升,市场结构战略性优化成效显现2025年半年报点评
电子设备财信证券2025-09-01