猜你想问
视源股份2026年半年报主要业绩亮点是什么?
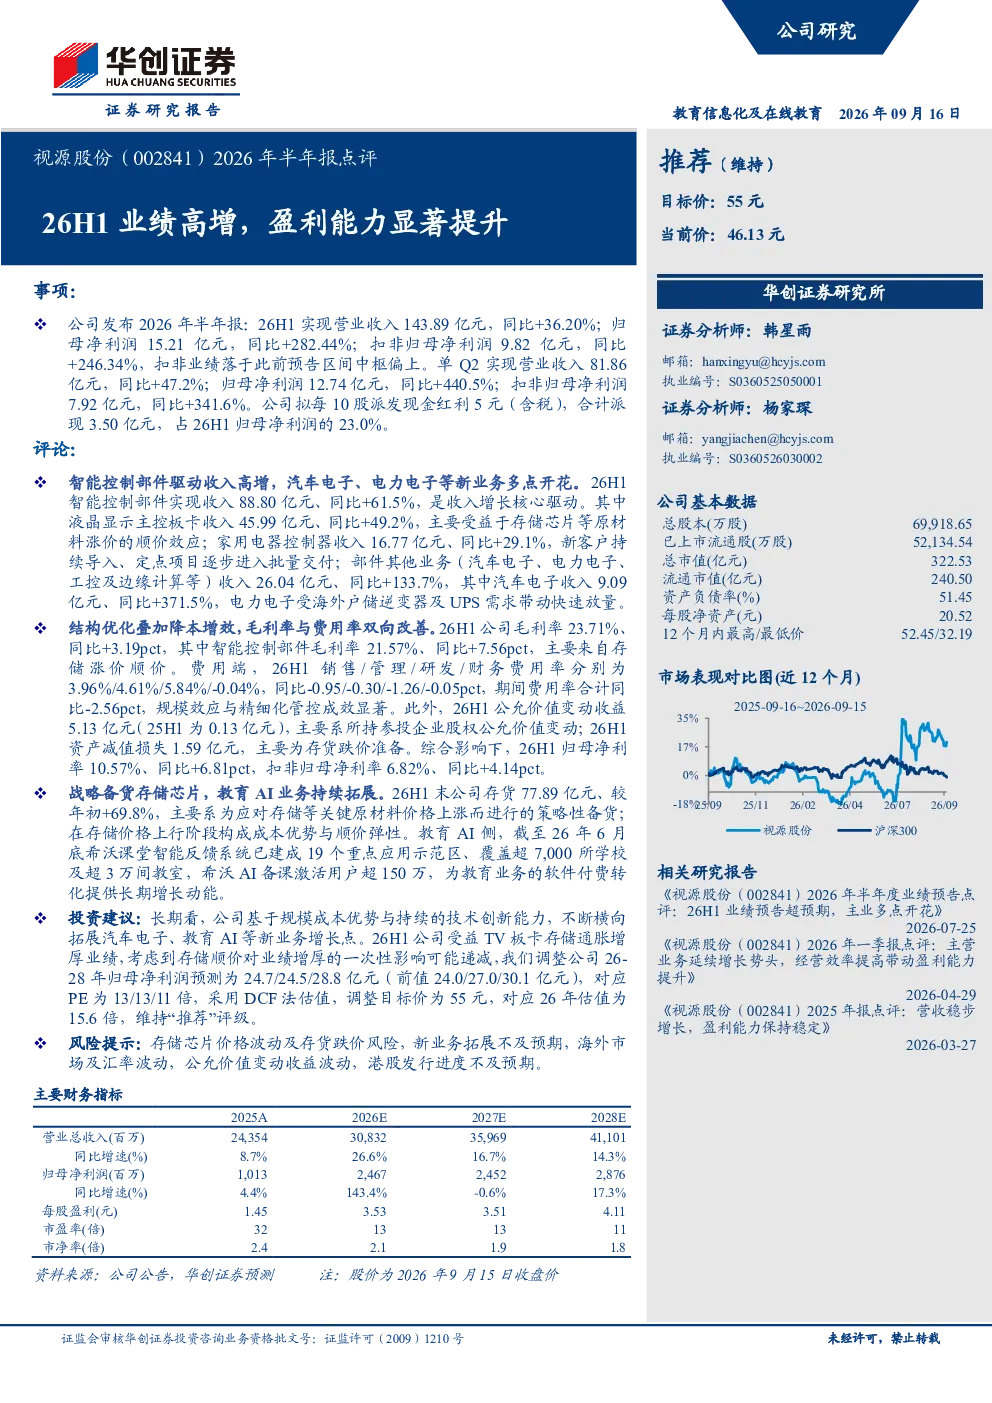
视源股份2026年上半年业绩表现亮眼,营业收入达到143.89亿元,同比增长36.20%;归母净利润为15.21亿元,同比增长282.44%。其中,第二季度表现尤为突出,营业收入81.86亿元,同比增长47.2%,归母净利润12.74亿元,同比增长440.5%。公司还计划每10股派发现金红利5元,显示了对股东回报的重视。
视源股份收入增长的主要驱动力来自哪些业务?
智能控制部件是视源股份收入增长的核心驱动力,实现收入88.80亿元,同比增长61.5%。具体来看,液晶显示主控板卡收入为45.99亿元,同比增长49.2%;家用电器控制器收入为16.77亿元,同比增长29.1%;部件其他业务(如汽车电子、电力电子等)收入为26.04亿元,同比增长高达133.7%。这些业务的稳健增长为公司整体收入提升提供了有力支撑。
视源股份2026年半年报中提到的盈利能力提升体现在哪些方面?
视源股份2026年上半年盈利能力显著提升,毛利率从去年同期的20.52%提升至23.71%,同比增长3.19个百分点;期间费用率合计同比下降2.56个百分点。归母净利率达到10.57%,同比增长6.81个百分点;扣非归母净利率为6.82%,同比增长4.14个百分点。这些数据表明公司成本控制能力增强,费用效率提高,整体盈利水平得到有效改善。
视源股份在教育AI领域的战略布局有何进展?
视源股份在教育AI领域持续拓展,其希沃课堂智能反馈系统已建成19个重点应用示范区,覆盖超过7,000所学校。公司通过这一布局,不仅提升了在教育市场的品牌影响力,也为未来业务增长奠定了坚实基础。此外,公司为应对存储芯片价格上涨,进行了策略性备货,存货较年初增加69.8%,以保障供应链稳定性和长期竞争力。
视源股份2026年半年报中提示的主要风险有哪些?
视源股份2026年半年报提示了多项潜在风险,包括存储芯片价格波动及存货跌价风险,若芯片价格持续下跌可能导致存货价值减损。新业务拓展不及预期也是一个风险点,尽管教育AI业务进展顺利,但其他新业务的商业化效果仍需持续观察。此外,海外市场及汇率波动可能影响国际业务表现,公允价值变动收益的波动也可能对短期利润产生不确定性。公司需密切关注这些风险因素,制定相应应对策略。