猜你想问
视源股份2026年半年报核心内容是什么?
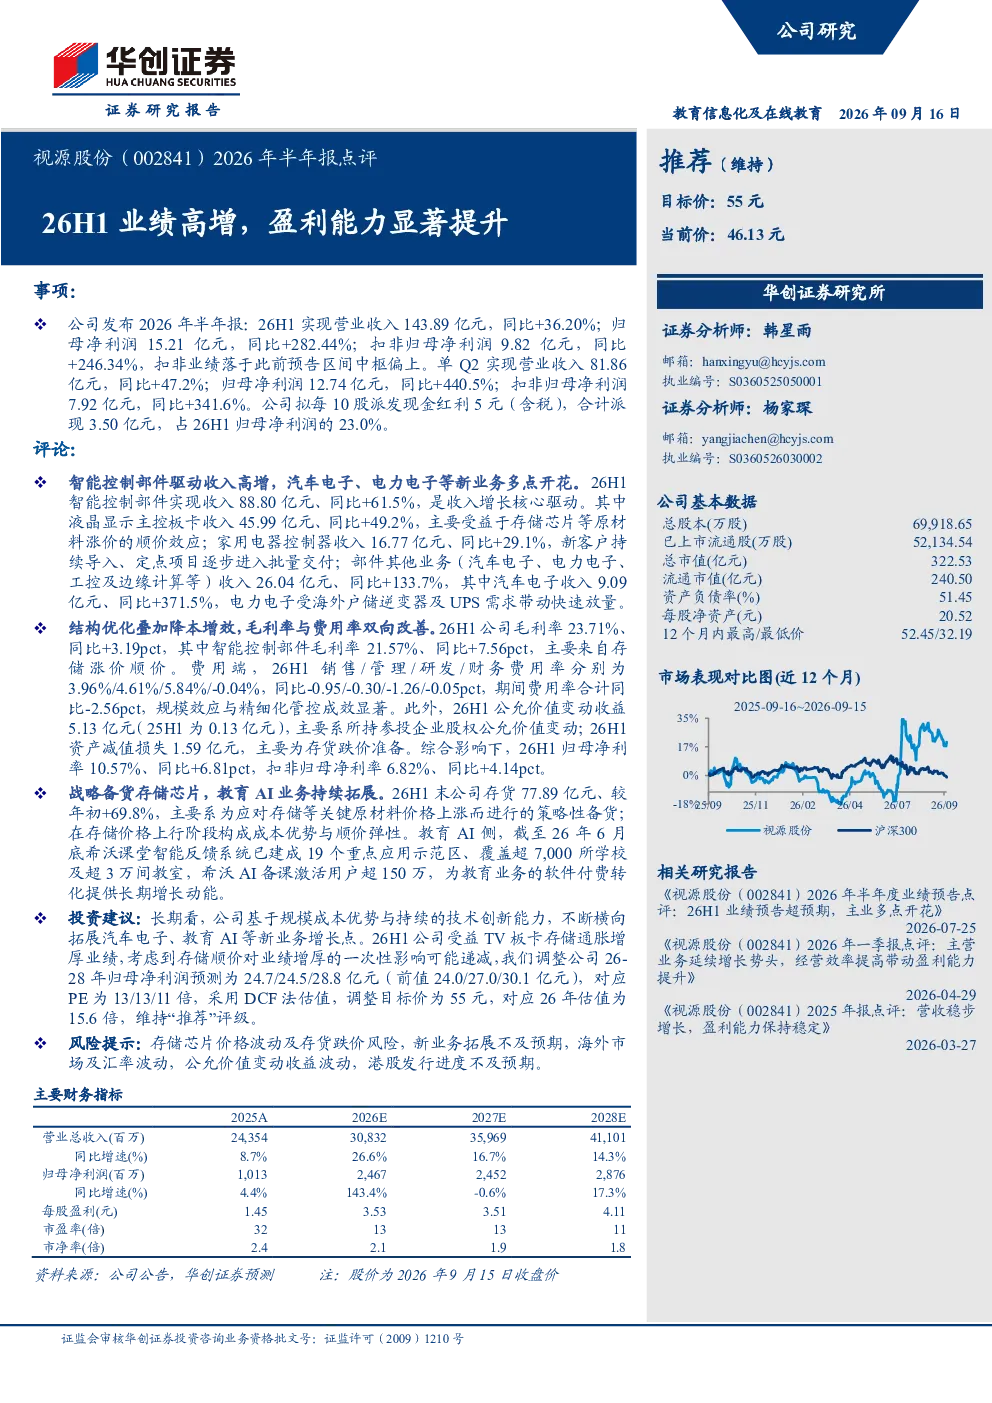
视源股份2026年半年报显示业绩高增,盈利能力显著提升。主要得益于智能控制部件业务驱动收入增长,以及结构优化和降本增效带来的毛利率与费用率双向改善。公司战略备货存储芯片以应对原材料价格上涨,教育AI业务持续拓展。
电子设备行业发展趋势如何?
电子设备行业持续受益于智能化、数字化趋势,智能控制部件需求旺盛。视源股份作为行业领先者,通过技术创新和业务多元化,积极拓展汽车电子、教育AI等高增长领域,展现行业领先地位和发展潜力。
视源股份半年报重点分析了哪些方面?
报告重点分析了视源股份智能控制部件业务的强劲增长,以及公司通过结构优化和降本增效提升盈利能力的举措。同时,关注到公司为应对原材料价格上涨而进行的存储芯片战略备货,以及教育AI业务的持续拓展,体现了公司对未来市场的战略布局。
当前视源股份的市场表现如何?
视源股份2026年上半年业绩表现亮眼,营业收入同比增长36.20%,归母净利润同比增长282.44%。智能控制部件收入增长显著,毛利率和费用率均得到改善,显示出公司较强的经营能力和市场竞争力。
视源股份半年报存在哪些风险?
报告提示的主要风险包括存储芯片价格波动及存货跌价风险,新业务拓展不及预期,海外市场及汇率波动,公允价值变动收益波动,以及港股发行进度不及预期等。这些风险需持续关注,可能对公司未来业绩产生一定影响。
你可能感兴趣
视源股份(002841)2026年半年报点评:26H1业绩高增,盈利能力显著提升
华创证券2026-09-16
2026年半年报点评:Q2业绩超市场预期,工业配套电源+储能高增,盈利能力持续提升
机械设备东吴证券2026-08-12
2024年半年报点评:AI驱动业绩高增,盈利能力提升显著
信息技术民生证券2024-08-29
2026年半年报点评:盈利能力显著改善,扣非净利润高增59%
基础化工东吴证券2026-08-20
金龙汽车2026年半年报点评:盈利能力有所提升,海外市场保持高增
国泰海通证券2026-09-02
2026年半年报点评:出口延续高增,看好公司盈利能力进一步提升
东吴证券2026-08-27
2025年半年报点评:25H1煤炭产量高增,天然气盈利能力显著提升
化石能源民生证券2025-09-01
赛维时代2023年年报点评:业绩高增82%,盈利能力及周转显著提升
国泰君安证券2024-04-28
2023年报点评:业绩实现高增,海外大客户贡献显著,盈利能力提升明显
信息技术华创证券2024-04-22
2026年半年报点评26H1业绩高增,动储业务双发力
国联民生证券2026-08-20