猜你想问
桐昆股份2026年半年报主要财务数据有哪些?
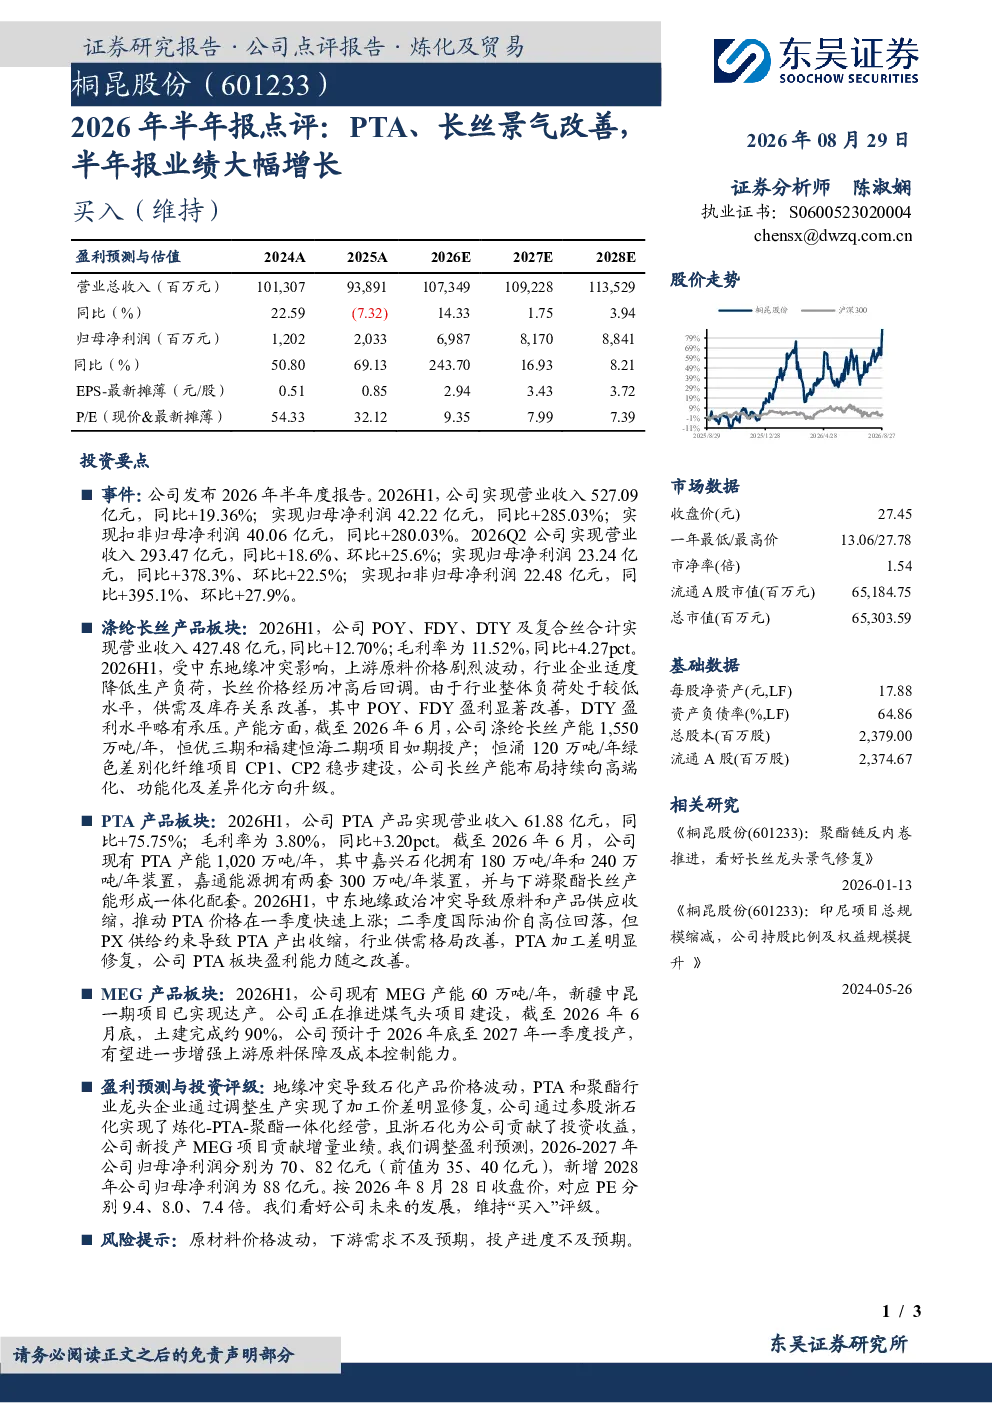
桐昆股份2026年半年度报告显示,公司实现营业收入527.09亿元,同比增长19.36%;归母净利润42.22亿元,同比增长285.03%;扣非归母净利润40.06亿元,同比增长280.03%。Q2单季表现强劲,营收293.47亿元,同比增长18.6%,归母净利润23.24亿元,同比增长378.3%。
涤纶长丝板块2026年上半年表现如何?
涤纶长丝板块2026年上半年营收427.48亿元,同比增长12.70%,毛利率达到11.52%,同比提升4.27个百分点。POY和FDY产品盈利显著改善,DTY盈利承压。公司长丝产能达1550万吨/年,持续向高端化、功能化升级,板块整体呈现稳健增长态势。
PTA板块的经营情况及未来展望?
PTA板块2026年上半年营收61.88亿元,同比增长75.75%,毛利率3.80%,同比提升3.20个百分点。受地缘冲突影响,供需格局改善,加工差修复,推动板块盈利能力提升。公司现有产能60万吨/年,新疆中昆一期已达产,煤气头项目预计2026年底至2027年一季度投产,将增强原料保障能力。
报告对桐昆股份未来几年的财务预测是怎样的?
报告调整2026-2027年归母净利润预测至70亿元和82亿元,较前值35亿元和40亿元显著提升。同时新增2028年预测88亿元,对应PE分别为9.4、8.0、7.4倍。预测基于公司一体化经营优势及新项目增量贡献,反映市场对公司长期发展潜力的认可。
投资桐昆股份需要关注哪些风险?
投资桐昆股份需关注原材料价格波动风险,特别是PTA、MEG等关键原料价格大幅波动可能影响公司盈利稳定性;下游需求不及预期风险,涤纶长丝行业受宏观经济及终端消费影响较大;投产进度不及预期风险,新疆中昆二期及煤气头项目若延期可能影响公司产能扩张计划。
你可能感兴趣
2026年半年报点评:炼化-PTA-聚酯景气改善,半年报业绩大幅增长
基础化工东吴证券2026-08-24
2026年半年报点评:海外炼化景气改善,半年报业绩大幅增长
基础化工东吴证券2026-08-13
2026年半年报点评:长丝景气修复、PTA效益改善,盈利能力显著提升
基础化工东吴证券2026-09-01
点评报告:PTA、涤纶长丝价格走高,公司半年报业绩大幅增长
基础化工民生证券2018-07-03
2020年半年报点评:浙石化增厚业绩,预计H2长丝~PTA盈利改善
基础化工国泰君安证券2020-08-31
2016年报点评:涤纶长丝景气推动业绩大幅增长
基础化工中原证券2017-03-31
合盛硅业(603260)2026年半年报点评:公司业绩大幅改善,有机硅价格上行推动毛利率增长
华创证券2026-09-08
利润大幅增长现金流显著改善,长期价值有望凸显——中国稀土2026年半年报点评报告
华龙证券2026-08-11
2026年半年报点评26Q2扣非业绩大幅改善,投资收益锦上添花
国联民生证券2026-08-28
2026年半年度业绩预告点评长丝盈利改善,未来值得期待
国联民生证券2026-07-07