猜你想问
这份研报主要分析了吉祥航空的哪些核心内容?
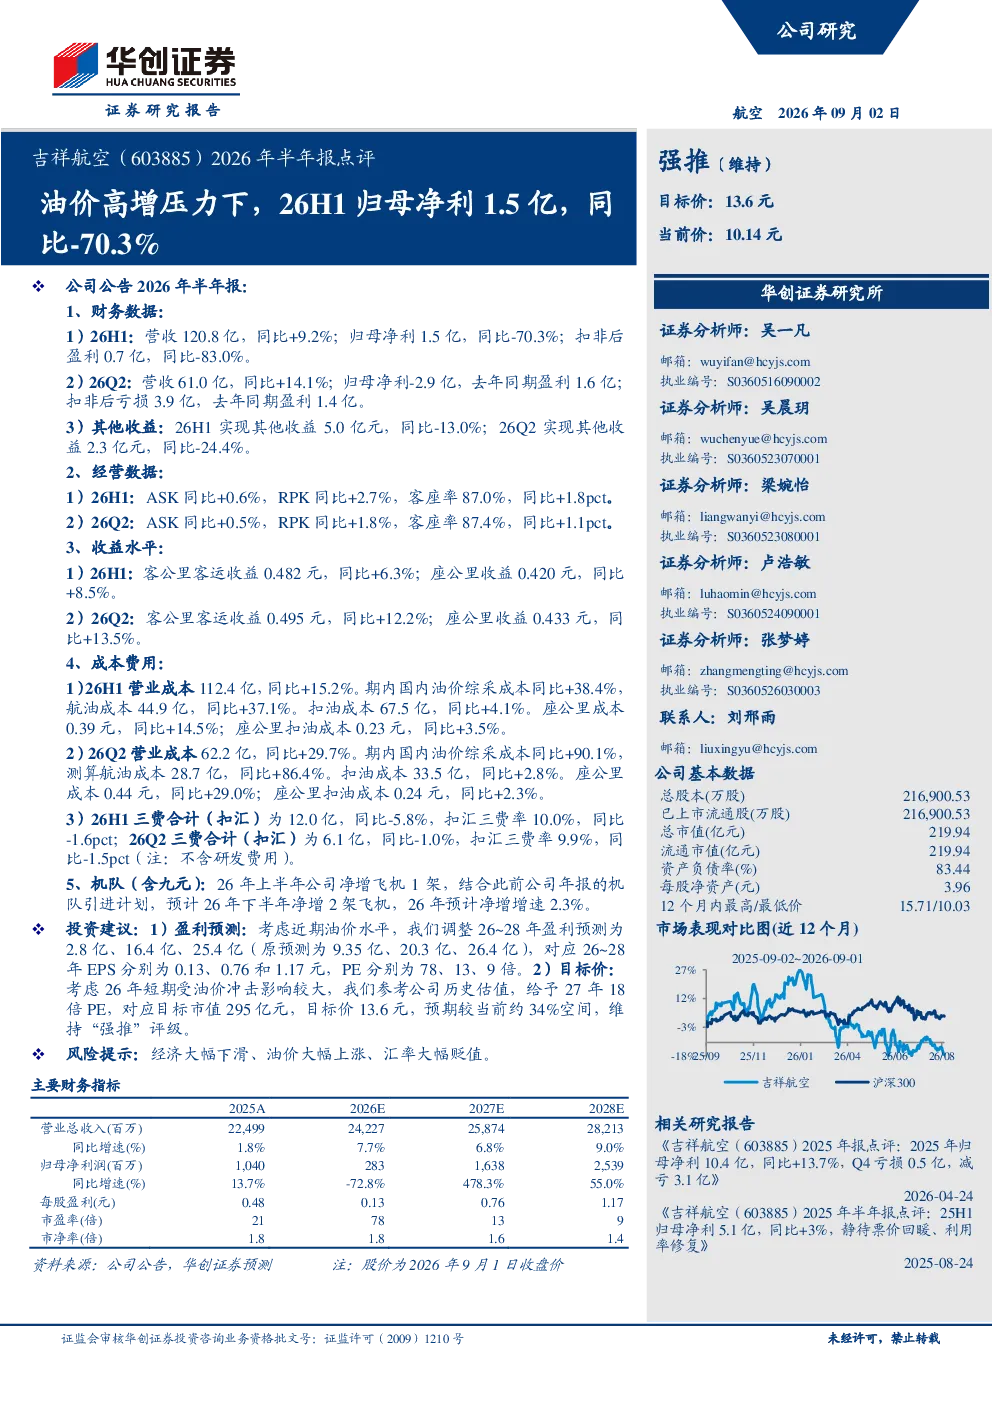
这份研报主要分析了吉祥航空2026年上半年的业绩表现,指出受油价高增影响,公司归母净利同比下降70.3%至1.5亿元,扣非后净利润同比下降83.0%至0.7亿元。尽管营收同比增长9.2%,达到120.8亿元,但利润端承压明显。报告还分析了客座率提升、收益水平增长以及成本费用增加等关键经营数据。
航空行业目前的发展趋势如何?
航空行业目前面临油价高增的显著压力,导致成本费用大幅增加。但同时,市场需求与运力同步增长,客座率和收益水平均实现提升。行业整体在挑战中寻求运力扩张和收益提升,但油价波动仍是主要风险因素。
研报对吉祥航空的重点分析方向是什么?
研报重点分析了吉祥航空在油价高增背景下的业绩承压情况,以及公司通过提升客座率和收益水平来应对挑战的努力。报告还关注了公司机队规模的扩张节奏,并对其未来盈利预测进行了调整,显示短期内业绩仍面临较大压力。
当前航空市场的现状如何判断?
当前航空市场在油价高增的背景下,整体面临成本压力,但市场需求持续增长,推动客座率和收益水平提升。吉祥航空等公司通过提升运营效率来应对成本上升,但行业整体仍需关注油价波动等外部风险。
研报提示了哪些主要风险?
研报提示了经济大幅下滑、油价大幅上涨、汇率大幅贬值等主要风险。这些风险可能对航空公司的盈利能力和运营稳定性产生不利影响,需要密切关注市场变化和政策调整。
你可能感兴趣
中国东航(600115)2026年半年报点评:受油价高增影响,26H1归母亏损21.8亿
华创证券2026-09-01
2026年半年报点评油价压力下,26H1归母净利-22.9亿
华创证券2026-09-03
中国国航(601111)2026年半年报点评:油价压力下,26H1归母净利-22.9亿
华创证券2026-09-03
2026年半年报点评:26H1归母净利同比+26%,海外营收占比超四成,AI+全球化驱动成长
国泰海通证券2026-08-26
深圳机场(000089)2026年半年报点评:受资产处置收益推动,26H1归母净利同比+136%至7.37亿
华创证券2026-08-23
2026年半年报点评:26H1归母净利同增1%,中期派息金额同比持平
东吴证券2026-09-06
东航物流2026年半年报点评:Q2抵御油价压力,实现归母净利8.4亿,同比+13%
华创证券2026-08-30
2026年半年报点评26H1归母净利+44%,空管及智能终端驱动增长,持续推进补链强链
华创证券2026-09-02
2026年半年报点评26H1 归母净利润高增217%,出海业务成为核心引擎,多元化业务多点开花
华创证券2026-08-31
2023年报及2024年一季报点评:2023归母净利润同比-29%至4.3亿,2024Q1归母净利同比41%至1.5亿,看好危化物流发展
交通运输华创证券2024-04-13