猜你想问
这份研报主要分析了什么内容?
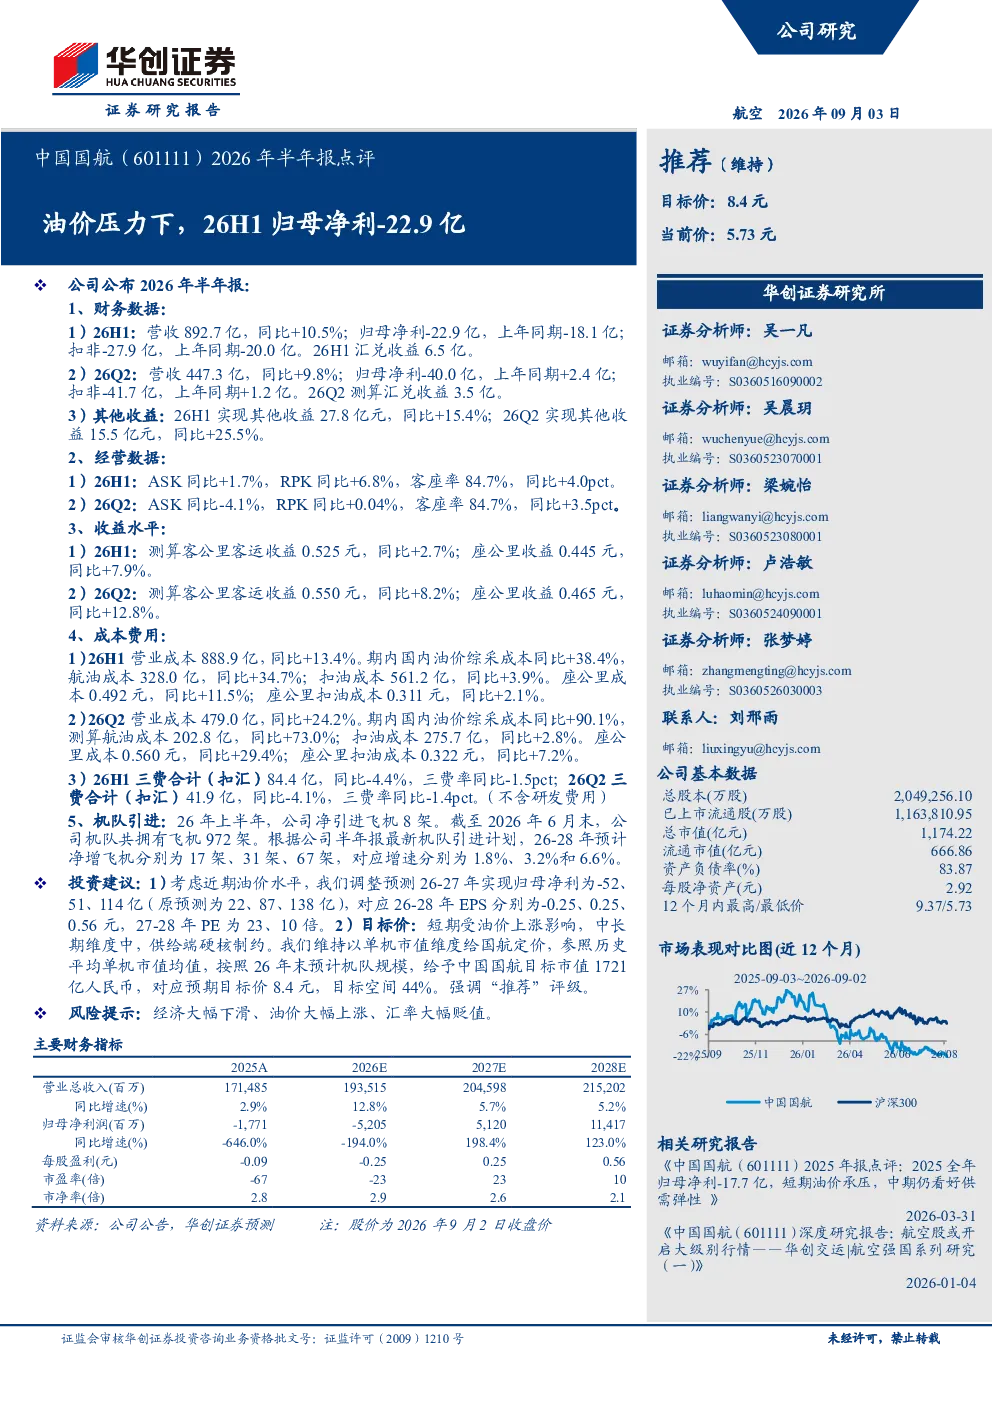
这份研报主要分析了中国国航2026年上半年的财务和经营状况。报告显示,尽管营收同比增长10.5%,达到892.7亿,但归母净利为-22.9亿,同比扩大24.8%。扣非归母净利为-27.9亿,同比扩大39.5%。报告还指出,上半年ASK同比增长1.7%,RPK同比增长6.8%,客座率达到84.7%,同比提升4.0个百分点。此外,报告还分析了成本费用情况,特别是航油成本的大幅上涨对利润的影响。
航空行业目前的发展趋势如何?
航空行业目前的发展趋势显示,虽然整体营收有所增长,但成本压力,特别是油价上涨,对行业盈利能力造成显著影响。从这份研报的数据来看,2026年上半年国内油价综采成本同比增长38.4%,航油成本同比增长34.7%。这种成本压力导致航空公司利润空间受到挤压。同时,客座率和ASK等经营指标表现尚可,但ASK在第二季度出现同比下降,说明市场需求有所波动。未来,行业的发展将高度依赖于油价走势和市场需求恢复情况。
研报最关注的分析方向是什么?
研报最关注的分析方向是成本费用,特别是油价上涨对航空公司盈利能力的影响。报告详细分析了2026年上半年营业成本888.9亿,同比增长13.4%,其中航油成本328.0亿,同比增长34.7%。这种成本上涨对归母净利和扣非归母净利都产生了显著影响。此外,报告还关注了机队规模和引进计划,以及未来几年的盈利预测调整。这些分析方向有助于投资者理解航空公司当前面临的挑战和未来的发展潜力。
当前航空市场的现状如何判断?
当前航空市场的现状显示,市场需求有所恢复,客座率和ASK等指标表现尚可,但成本压力,特别是油价上涨,对行业盈利能力造成显著影响。从这份研报的数据来看,2026年上半年客座率达到84.7%,同比提升4.0个百分点,显示市场需求有所回暖。然而,航油成本的上涨导致航空公司利润空间受到挤压。此外,机队规模和引进计划也反映了航空公司在未来几年对市场增长的预期。综合来看,航空市场正处于复苏阶段,但仍面临成本压力和市场需求波动等挑战。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济大幅下滑、油价大幅上涨和汇率大幅贬值。经济大幅下滑可能导致航空需求下降,影响航空公司的营收和利润。油价大幅上涨会增加航空公司的成本压力,进一步压缩利润空间。汇率大幅贬值可能导致航空公司面临汇兑损失,影响其财务表现。此外,报告还提到了其他风险因素,如市场竞争加剧和监管政策变化等。投资者在关注航空行业时,需要密切关注这些风险因素,以便做出更明智的投资决策。