猜你想问
7月生猪行业报告核心数据有哪些?
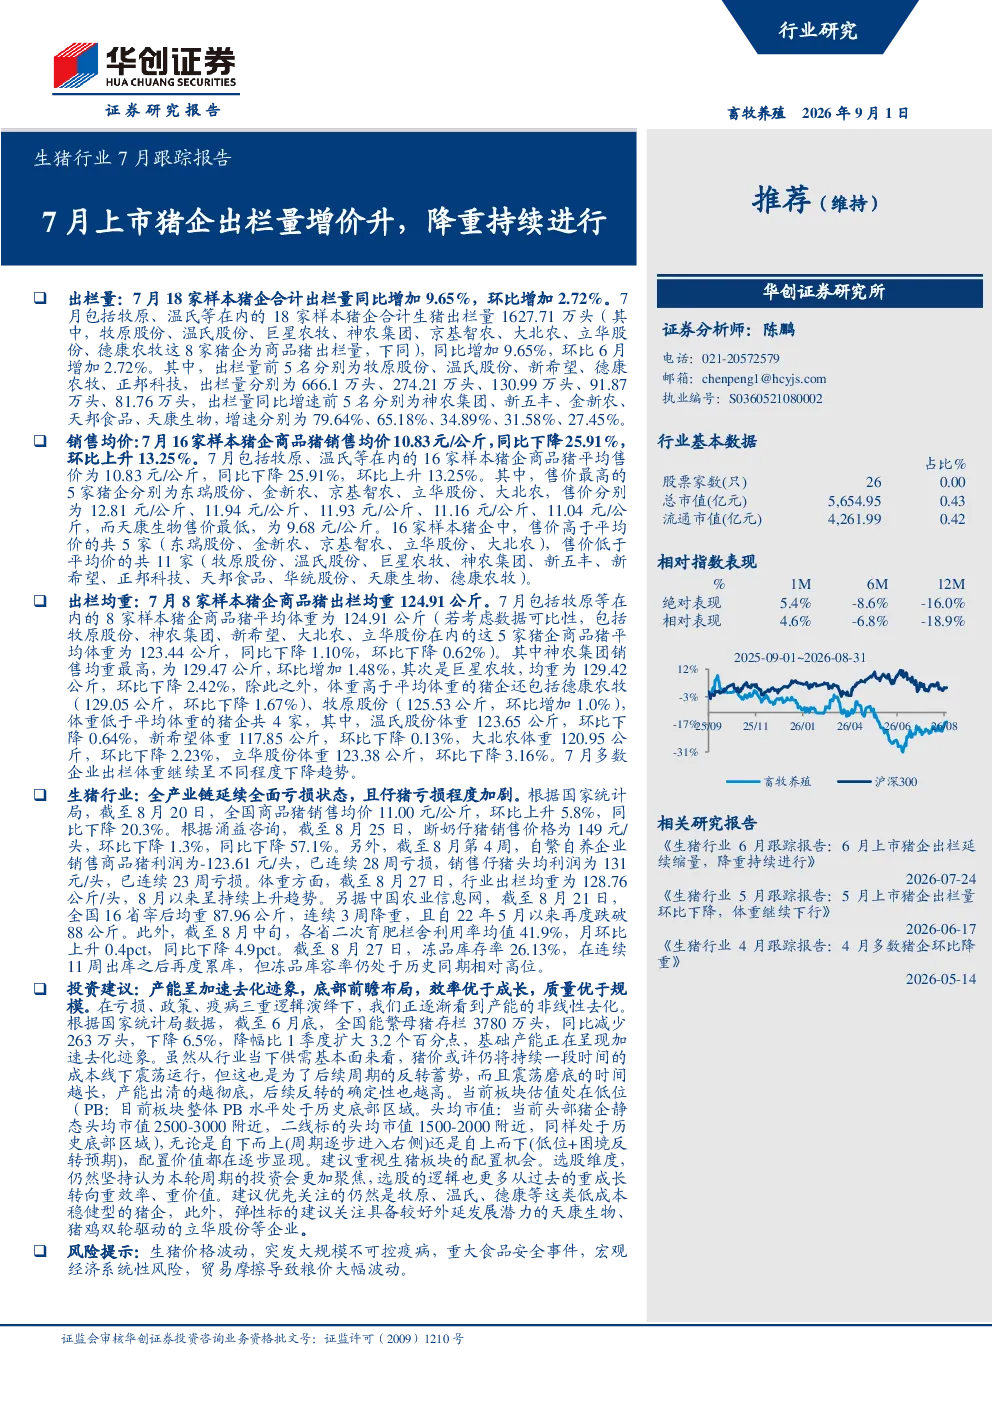
7月上市猪企出栏量同比增加9.65%,环比增加2.72%,18家样本猪企合计出栏量1627.71万头。商品猪销售均价10.83元/公斤,同比下降25.91%,环比上升13.25%。全产业链延续全面亏损状态,仔猪亏损程度加剧。截至8月20日,全国商品猪销售均价11.00元/公斤,环比上升5.8%,同比下降20.3%;断奶仔猪销售价格为149元/头,环比下降1.3%,同比下降57.1%。自繁自养企业销售商品猪头均利润为-123.61元/头,已连续28周亏损;销售仔猪头均利润为-131元/头,已连续23周亏损。行业出栏均重为128.76公斤/头,8月以来呈持续上升趋势。全国16省宰后均重87.96公斤,连续3周降重,自22年5月以来再度跌破88公斤。二次育肥栏舍利用率均值41.9%,月环比上升0.4pct,同比下降4.9pct。冻品库存率26.13%,在连续11周出库之后再度累库。
生猪行业未来发展趋势如何?
生猪行业产能呈加速去化迹象,全产业链延续全面亏损状态,仔猪亏损程度加剧。全国能繁母猪存栏3780万头,同比减少263万头,下降6.5%。当前板块估值处在低位,配置价值在逐步显现。行业出栏均重呈持续上升趋势,但全国16省宰后均重连续3周降重,自22年5月以来再度跌破88公斤。二次育肥栏舍利用率月环比上升0.4pct,同比下降4.9pct。冻品库存率再度累库。未来需关注产能去化效果、生猪价格波动、疫病防控及食品安全等因素对行业的影响。
报告重点分析了哪些方面?
报告重点分析了7月上市猪企出栏量、销售均价、出栏均重等核心数据,以及行业整体亏损状态和仔猪亏损程度。报告还分析了全国商品猪销售均价、断奶仔猪价格、自繁自养企业利润、行业出栏均重、宰后均重、二次育肥栏舍利用率、冻品库存率等关键指标。此外,报告关注了能繁母猪存栏量变化、板块估值水平,并提出了投资建议,建议优先关注牧原、温氏、德康等低成本稳健型猪企,以及具备较好外延发展潜力的天康生物、猪鸡双轮驱动的立华股份等企业。
当前生猪市场现状如何判断?
当前生猪市场处于产能去化阶段,全产业链延续全面亏损状态,仔猪亏损程度加剧。全国商品猪销售均价环比上升但同比下降,断奶仔猪价格环比下降但同比下降幅度更大。行业出栏均重持续上升,宰后均重连续3周降重并跌破88公斤。二次育肥栏舍利用率有所回升但同比仍下降,冻品库存率再度累库。能繁母猪存栏量下降,板块估值处在低位。整体来看,生猪市场仍在调整期,需关注供需关系变化、成本端压力及疫病风险等因素。
研报提示了哪些风险?
研报提示的风险包括生猪价格波动、突发大规模不可控疫病、重大食品安全事件、宏观经济系统性风险,以及贸易摩擦导致粮价大幅波动。当前生猪市场处于亏损状态,价格波动对行业影响较大。疫病是行业永恒的风险因素,需持续关注疫病防控情况。食品安全事件可能引发监管政策调整,对行业产生冲击。宏观经济系统性风险可能影响消费需求,进而影响生猪价格。贸易摩擦可能导致饲料成本上升,增加行业成本压力。