猜你想问
鼎捷数智2026年中报核心内容有哪些?
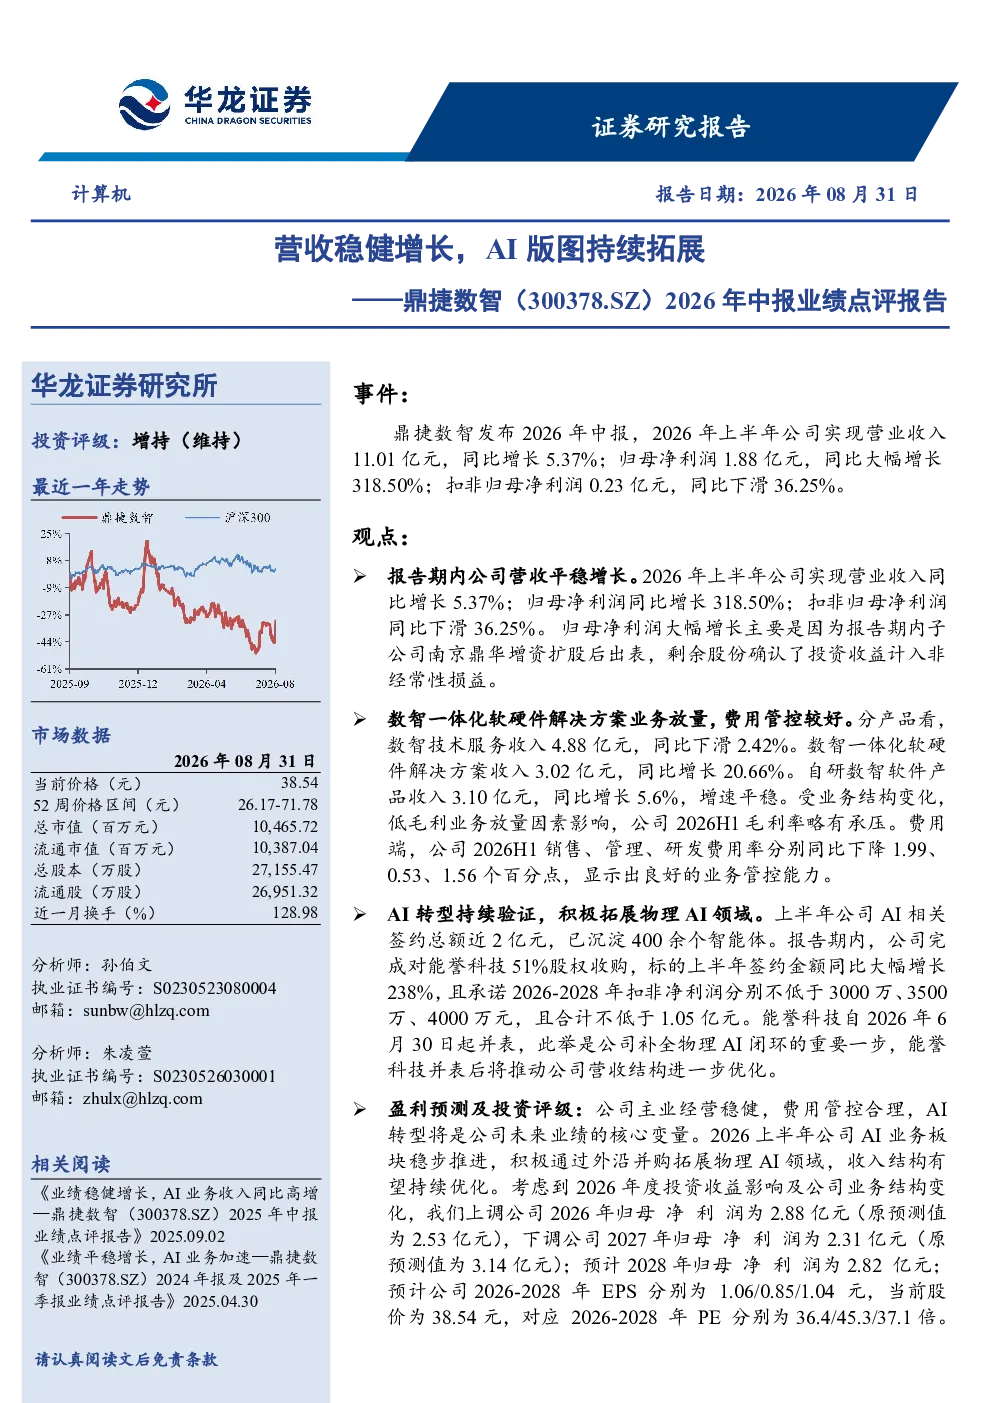
鼎捷数智2026年中报显示公司营收稳健增长,主要得益于数智一体化软硬件解决方案业务放量。归母净利润大幅增长主要源于子公司南京鼎华投资收益计入非经常性损益。公司积极拓展物理AI领域,完成对能誉科技51%股权收购,推动营收结构优化。AI相关签约总额近2亿元,已沉淀400余个智能体。
AI行业发展趋势如何?
AI行业正经历快速发展,物理AI领域成为重要增长点。企业通过并购整合加速技术布局,数智一体化软硬件解决方案市场需求持续扩大。AI产品从实验室走向实际应用场景,智能体数量和签约金额增长显著,行业竞争加剧但创新机会并存。
报告重点分析了鼎捷数智的哪些方面?
报告重点分析了鼎捷数智的营收结构优化、AI业务拓展及费用管控能力。数智一体化软硬件解决方案收入同比增长20.66%,成为主要增长动力。公司通过收购能誉科技拓展物理AI领域,推动业务多元化。费用管控良好但低毛利业务影响毛利率略有承压。
当前市场对鼎捷数智的判断是什么?
市场认为鼎捷数智主业经营稳健,费用管控合理,AI转型是未来业绩核心变量。公司通过外延并购拓展物理AI领域,收入结构有望持续优化。预计2026-2028年EPS分别为1.06/0.85/1.04元,对应PE分别为36.4/45.3/37.1倍。维持“增持”评级,但需关注AI产品推广及毛利率表现。
研报提示了哪些风险?
研报提示的风险包括AI产品推广不及预期、毛利率不及预期、市场竞争加剧、技术迭代不及预期及宏观经济不及预期。AI产品市场推广效果直接影响业绩表现,毛利率受低毛利业务影响可能承压,行业竞争加剧需关注技术壁垒,技术迭代速度影响产品竞争力,宏观经济波动可能影响整体需求。
你可能感兴趣
2026年中报点评营收稳健增长,扣非项目增厚业绩
华创证券2026-08-24
宏信建发 2025 年中报点评:租赁服务营收稳健,海外拓展带动增长
太平洋证券2025-09-29
2022年中报点评报告:渠道建设成效凸显,营收持续稳健增长
食品饮料万联证券2022-08-26
营收增速上升,资产质量持续稳健——江苏银行2026年中报点评
国投证券2026-09-13
2026年中报点评:营收稳健增长,锂电后段+半导体测试双赛道协同发力
机械设备东吴证券2026-08-30
2026年中报点评:营收稳健增长,汇兑损失短期压制利润端表现
机械设备东吴证券2026-08-30
营收利润延续高增,资产质量保持稳健——宁波银行2026年中报业绩点评(更正)
国投证券2026-09-08
2019年半年报点评:中报业绩稳健增长,全国演艺版图扩张持续加码
休闲服务国信证券2019-08-22
中报点评:二季度营收同比增长7%,新产品新客户持续拓展
交通运输国信证券2022-08-26
营收稳健增长,数字能源&具身智能持续拓展-2025年三季报点评
西部证券2025-11-07