猜你想问
江苏银行2026年中报核心内容有哪些?
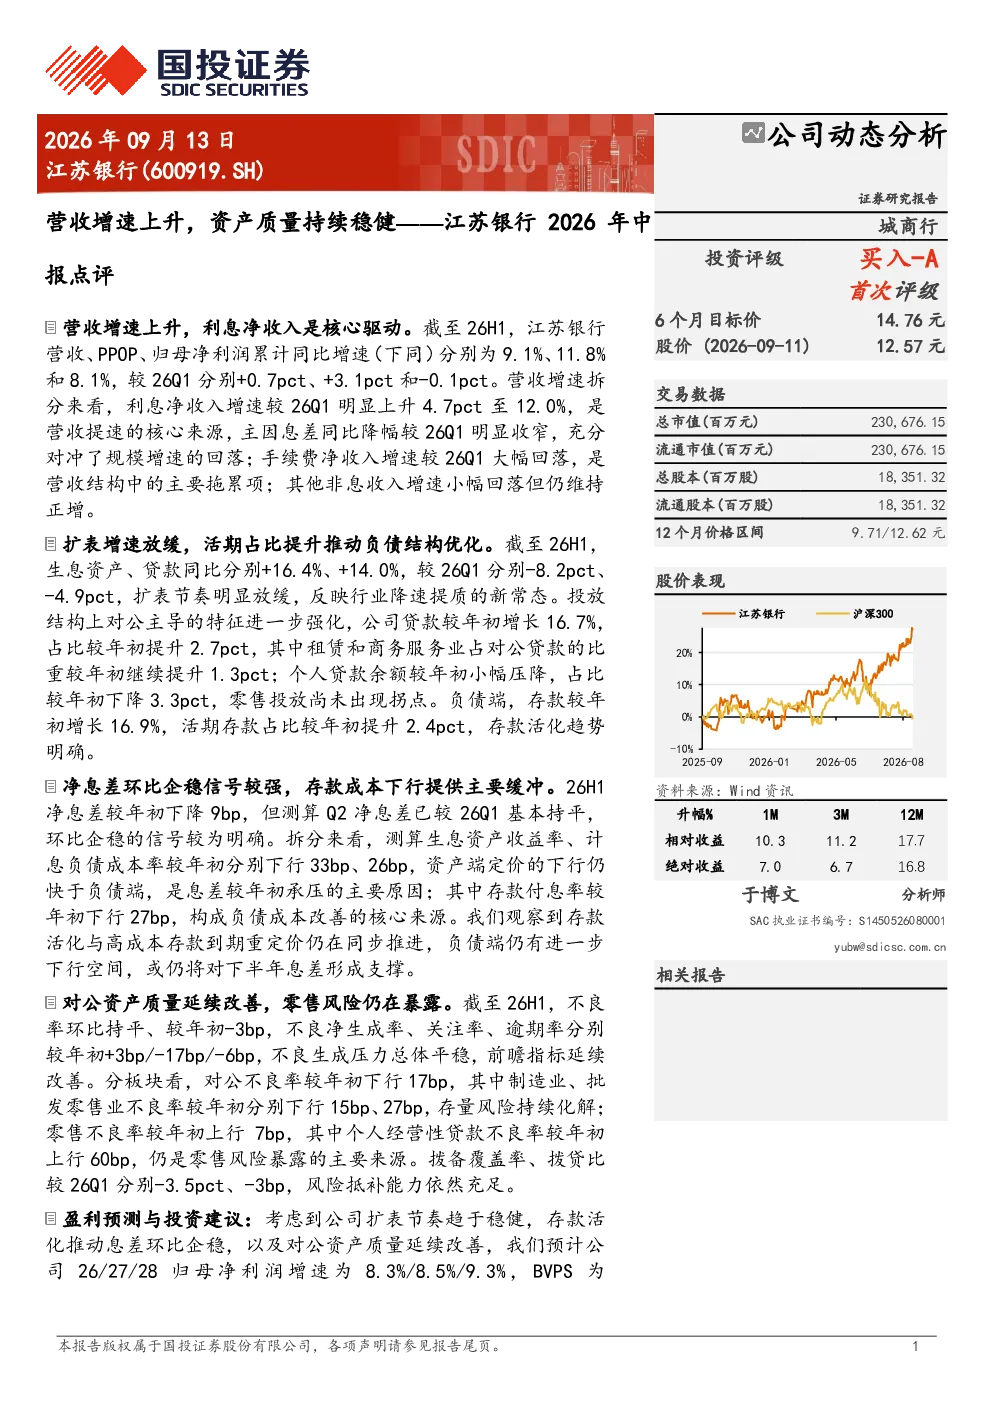
江苏银行2026年中报显示,公司营收增速上升,主要得益于利息净收入增速提升。截至2026年H1,营收、PPOP、归母净利润同比增速分别为9.1%、11.8%和8.1%,其中利息净收入增速较Q1上升4.7个百分点至12.0%,主要因息差同比降幅收窄。手续费净收入增速大幅回落,成为主要拖累项。扩表增速放缓,活期存款占比提升优化负债结构。生息资产和贷款同比增速分别放缓至16.4%和14.0%,对公贷款占比提升2.7个百分点,个人贷款占比下降3.3个百分点。存款增长16.9%,活期存款占比提升2.4个百分点,存款活化趋势明显。净息差环比企稳,存款成本下行提供缓冲。H1净息差较年初下降9个基点,但Q2已基本持平,环比企稳。资产端收益率下行33个基点快于负债端26个基点,其中存款付息率下行27个基点,负债成本改善显著。对公资产质量改善,零售风险暴露。H1不良率环比持平,不良净生成率、关注率、逾期率分别较年初改善。对公不良率下行17个基点,零售不良率上行7个基点,主要因个人经营性贷款风险暴露。
银行业赛道2026年发展趋势如何?
2026年银行业赛道发展趋势显示,在经济复苏背景下,银行营收增速面临挑战,但头部银行通过优化负债结构、提升息差管理能力实现稳健增长。活期存款占比提升是普遍趋势,有助于降低负债成本。对公业务占比提升,但需关注房地产等领域的信用风险。零售业务风险暴露需警惕,个人经营性贷款风险需加强监控。净息差企稳是关键,但需应对资产端收益率下行压力。存款成本下行提供缓冲,但需持续关注经济复苏对信贷需求的影响。
江苏银行2026年中报重点分析了哪些方向?
江苏银行2026年中报重点分析了营收增速上升的驱动因素,包括利息净收入增速提升和净息差企稳。报告指出,利息净收入增速提升主要因息差同比降幅收窄,而手续费净收入增速回落成为拖累。负债结构优化是另一重点,活期存款占比提升有助于降低存款成本。资产质量方面,对公资产质量改善,但零售风险暴露需关注。报告还分析了净息差环比企稳的原因,即资产端收益率下行快于负债端。
当前银行业市场现状如何判断?
当前银行业市场现状显示,经济复苏对信贷需求形成支撑,但增速放缓。头部银行通过优化负债结构、提升息差管理能力实现稳健增长。活期存款占比提升是普遍趋势,有助于降低负债成本。对公业务占比提升,但需关注房地产等领域的信用风险。零售业务风险暴露需警惕,个人经营性贷款风险需加强监控。净息差企稳是关键,但需应对资产端收益率下行压力。存款成本下行提供缓冲,但需持续关注经济复苏对信贷需求的影响。
江苏银行2026年中报存在哪些风险提示?
江苏银行2026年中报提示,经济复苏不及预期将影响信贷需求和资产质量。房地产风险蔓延可能导致不良贷款增加,需加强风险监控。信贷需求不及预期将影响银行营收增速,需关注宏观经济形势变化。对公业务占比提升需关注行业周期性风险,零售业务风险暴露需加强监控。个人经营性贷款风险需警惕,不良率上行可能影响整体资产质量。