猜你想问
这份研报的核心内容是什么?
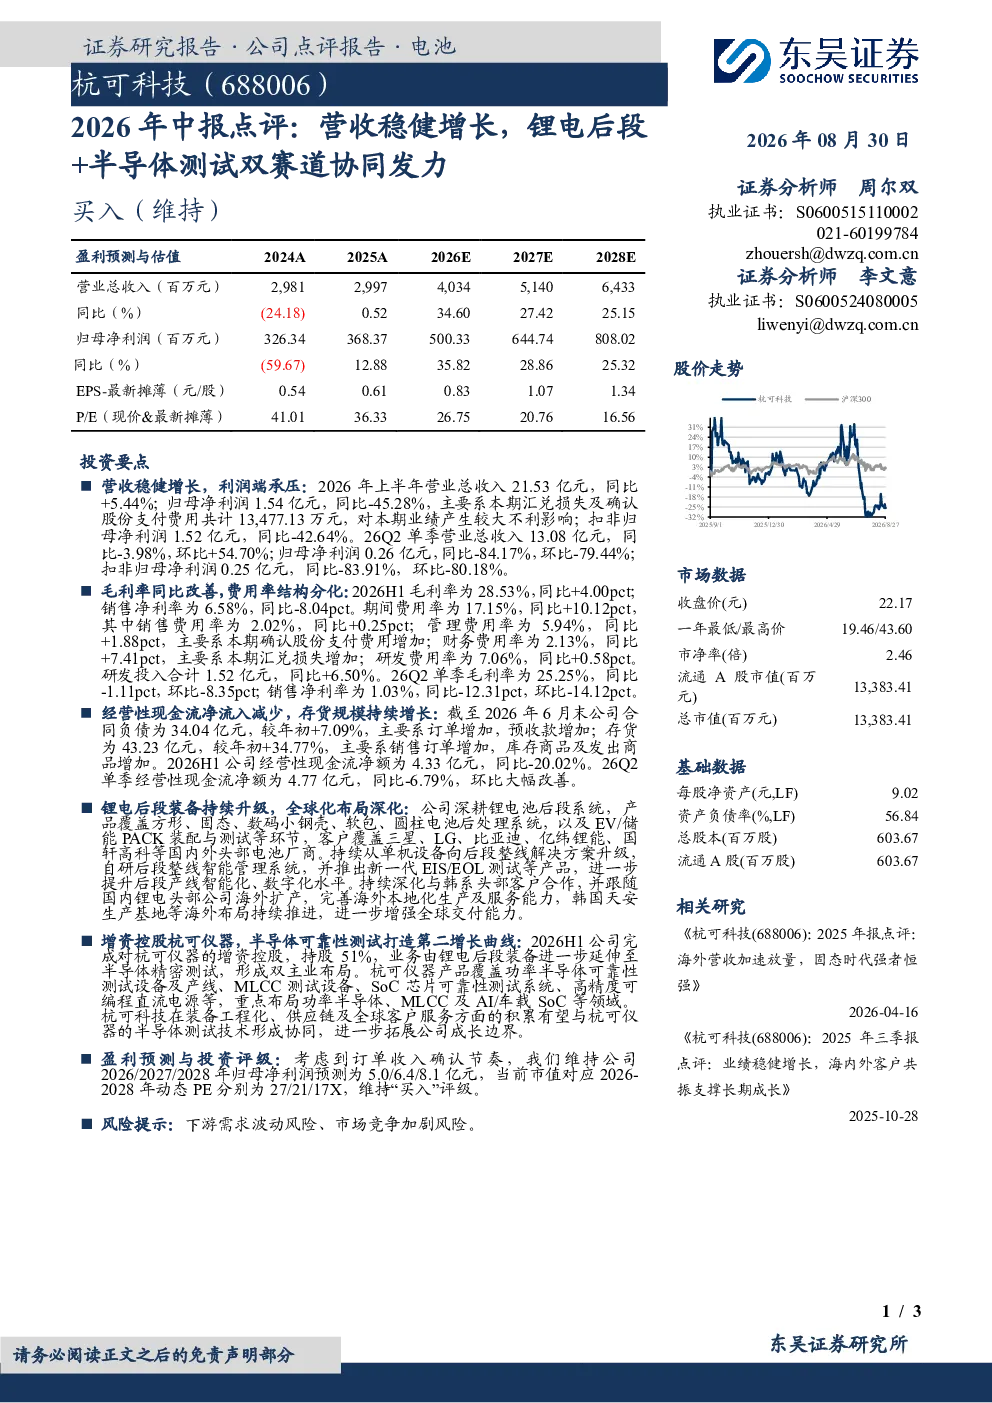
这份研报主要分析了杭可科技2026年上半年的业绩表现。公司营收21.53亿元,同比增长5.44%,但归母净利润1.54亿元,同比大幅下降45.28%,主要受汇兑损失及股份支付费用影响。扣非归母净利润1.52亿元,同比下降42.64%。毛利率同比改善4.00个百分点至28.53%,但销售净利率下降8.04个百分点至6.58%,期间费用率上升10.12个百分点至17.15%。研发投入1.52亿元,同比增长6.50%。经营性现金流净额同比减少20.02%至4.33亿元,但26Q2单季环比大幅改善。
锂电后段装备和半导体测试赛道的发展趋势如何?
锂电后段装备业务方面,杭可科技深化与韩系客户合作,并跟随国内头部企业海外扩张,韩国天安生产基地等海外布局持续推进。半导体测试领域,公司增资控股杭可仪器,进入半导体可靠性测试领域,形成锂电后段装备与半导体测试双赛道协同发展的第二增长曲线。这表明公司在两大前沿赛道均有布局,未来有望受益于新能源汽车和半导体行业的持续发展。
研报重点分析了杭可科技的哪些方面?
研报重点分析了杭可科技的业务升级和双赛道协同发展策略。一方面,公司在锂电后段装备业务上持续深化客户合作和海外布局;另一方面,通过增资控股杭可仪器进入半导体可靠性测试领域,构建第二增长曲线。此外,研报还分析了公司财务数据,包括营收、净利润、毛利率、费用率等关键指标,以及研发投入和现金流情况。
当前市场对杭可科技的评价如何?
根据研报,杭可科技在锂电后段装备和半导体测试两大赛道均有布局,业务持续升级,未来发展潜力较大。预计公司2026-2028年归母净利润分别为5.0/6.4/8.1亿元,当前市值对应2026-2028年动态PE分别为27/21/17倍。这表明市场对公司在未来几年的业绩增长持乐观态度。
研报提示了哪些主要风险?
研报提示的主要风险包括下游需求波动和市场竞争加剧。新能源汽车和半导体行业虽然前景广阔,但也面临市场需求波动和竞争加剧的风险。杭可科技作为产业链上的企业,其业绩表现可能受到这些行业风险的影响。此外,公司海外扩张和业务多元化也带来一定的经营风险。